
バリュー株の優勢は健全なローテーション
今週はMSCI世界株価指数が連日で過去最高値を更新する堅調となりました(6月2日)。米国と欧州で人の移動が広がり、コロナ禍の収束傾向と経済再開を織り込む動きをみせています。こうしたなか、年初来パフォーマンスで景気敏感株を中心とするバリュー株(割安株)の優勢が鮮明です。
図表1は、米国市場と日本市場を例に、バリュー株指数とグロース株指数のパフォーマンスを「1-3月期」、「4月以降」、「年初来」の騰落率で比較したものです。米国でも日本でもバリュー株がグロース株(成長株)に対し優勢であることがわかります。
バリュー株の具体的な業種としては石油資源、素材、資本財サービス、金融(銀行)、消費財サービスなどが挙げられます。国別に濃淡はありますが、世界的にワクチン接種が進められている状況で、これら業種の株価は景気回復期待、緩やかなインフレ圧力、長期金利上昇観測の恩恵を受けています。
一方、グロース株にはバリュエーションが相対的に高いハイテク(IT)、医薬、ヘルスケアなどの業種や小型成長株が多く含まれます。特にハイテク株は、コロナ禍でデジタル需要加速を受けた2020年の株価堅調が秀でた反動もあり本年は総じて上値が重くなっています。
投資環境の変化に応じた主役交代(グロース株→バリュー株)は、パウエルFRB議長が「フロス(泡立ち)」と称するほどの強気相場における健全なローテーション(物色循環)と考えられます。
<図表1:年初来の日米市場でみられるバリュー株の優勢>
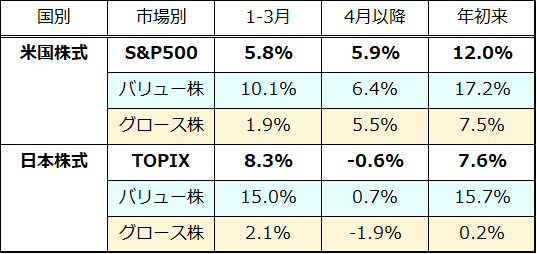
出所:Bloombergより楽天証券経済研究所作成(2021年6月2日)

 前の記事を読む