※本記事は2019年2月5日に公開したものです。
3つの高齢期
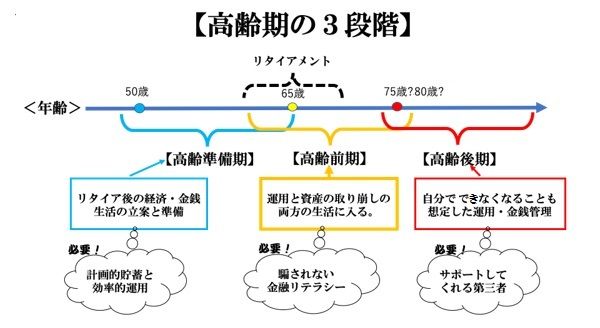
高齢期の資産運用を考える上で、高齢期を「高齢準備期」「高齢前期」「高齢後期」の3つの時期に区分してみた。図1を見ていただきたい。
「高齢準備期」は、リタイアメントあるいはその後およびセカンド・キャリアなどを意識しつつ本格的な高齢期に備える時期だ。個人によって差はあるが、45歳から65歳くらいまでの年齢の時期がこれに当たる。
「高齢前期」は、これまでの仕事をリタイアして働いて稼ぐ収入がないか、または収入が減少する時期だが、金融取引に関する判断力を十分持っている時期で、65歳まで会社や官庁で働いているとすると、リタイアしてから75歳あるいは80歳くらいまでの年齢だ。
「高齢後期」は、金融取引に関する判断力がおぼつかなくなってくる可能性を意識する時期であり、個人差は大きいが平均的には75歳あるいは80歳くらいから後の年齢だ。
それぞれの年代に特徴的な課題があると筆者は考えている。以下、3つの年代別に資産運用のポイントをご説明する。要点を図1にまとめてみた。

山崎 元
経済評論家
1958年、北海道生まれ。東京大学経済学部卒業。三菱商事→野村投信→住友生命→同信託→シュローダー投信→バーラ→メリルリンチ証券→パリバ証券→山一證券→DKA→明治生命→UFJ総研と12回の転職を経て2005年に楽天証券経済研究所客員研究員、2023年3月から経済評論家。2024年1月1日永眠。
特集:教えて!山崎元先生 女性のマネー本音を大公開!(座談会)
1.恋愛結婚編 2.キャリア編 3.資産運用編 4.老後資金編
本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。銘柄の選択、売買価格等の投資の最終決定は、お客様ご自身でご判断いただきますようお願いいたします。本コンテンツの情報は、弊社が信頼できると判断した情報源から入手したものですが、その情報源の確実性を保証したものではありません。本コンテンツの記載内容に関するご質問・ご照会等には一切お答えいたしかねますので、あらかじめご了承ください。また、本コンテンツの記載内容は、予告なしに変更することがあります。
当サイトの掲載画像には、Adobe社提供の画像生成AI「Firefly」を使用している場合があります。 全文を表示する
リスク・費用・情報提供について