




株価調整を経た中間選挙後の「傾向と対策」を検討する
11月3日の米中間選挙は、今後の政治と市場の方向を占う節目です。
予測市場(Polymarket)は民主党の下院と上院での多数党奪還(Blue Sweep)を8割(日本時間4日朝)と見込む一方、全ての開票結果は明らかになっていません。9月からトランプ共和党の劣勢と民主党の優勢が織り込まれてきたことで、新議会の勢力図が固まる場面を、地合い改善局面と捉えたいところです。
もとより中間選挙は政権与党に逆風となりやすく、政治的不確実性に節税目的の売り(Tax-Loss Selling)が重なる10月は、相場が荒れやすい季節でした。今回はAIインフラ投資の過剰負債への懸念を契機にテック株が売られ、10月のナスダック100指数の最大ドローダウン(最高値からの下落率)は10%と調整(Correction)の目安に達しました。
一方、S&P500種指数の下落は3.2%にとどまっています(11月3日)。業種別でエネルギー、生活必需品、公益が10月に2桁上昇するなど、業種間の循環物色が下支えしました。「分散投資はチームワーク」というように、幅広い業種を含むS&P500の底堅さが目立った格好です。
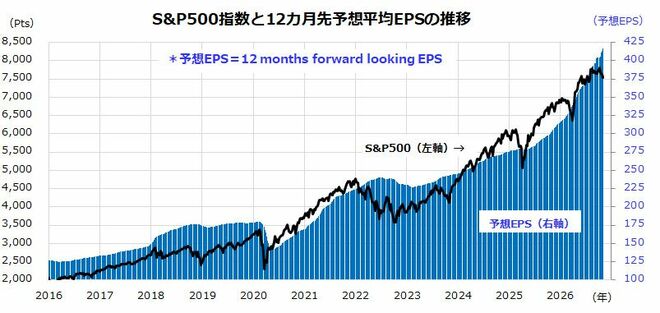
図表1は、過去約10年のS&P500と12カ月先予想平均1株当たり利益(EPS)の推移です。この間、S&P500は最高値を364回更新し、幾度の調整を経ながら約270%上昇しました。
S&P500の12カ月先予想平均EPSは前年同期比約29%増益が見込まれており、予想株価収益率(PER)は18.2倍に低下。株価の下落と利益予想の上方修正が重なり、割高感が薄れた点に注目です。相場の変動で長期成長軌道を見失わず、定時定額投資を続ける視点が大切だと考えています。
図表1:S&P500と12カ月先予想平均EPSの推移(2016年以降)
「中間選挙年の11月から始まる14カ月」の無敗記録に期待
米国株の行方を考える上で注目したいのが、選挙サイクルと株式相場の関係です。
戦後80年(1946~2022年)の中間選挙20回を検証すると、選挙直前の10月末から翌年(大統領選挙年の前年)12月末までの14カ月間に、S&P500は全て上昇。平均リターンは+20.3%でした(図表2)。
図表2:戦後80年の検証で無敗だったS&P500の14カ月リターン
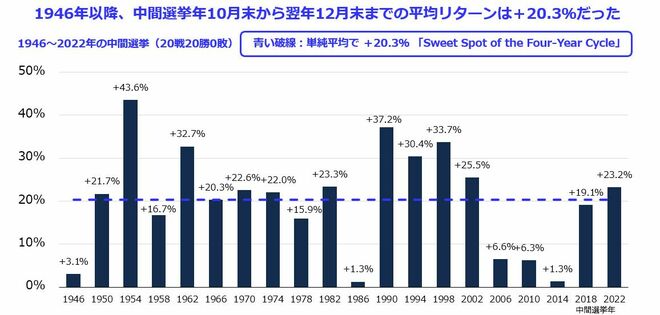
今回に当てはめれば、2026年10月末から2027年12月末に相当します。20戦20勝という実績は、政治の不透明感が高まった局面から、強気相場へと復調する傾向が示されました。
ただし、これは中間選挙年の10月末からの14カ月後の到達点を検証した記録です。その間に株価が一直線に上昇したわけではなく、途中のドローダウンは幾度もありました。平均リターンの+20.3%は20回の結果を算術平均した数字で、図表2の通り、上昇率にマイナスはなくとも大小があります。
過去平均を機械的に当てはめるのではなく、11月は、投資家心理や政治的不確実性が後退しやすい時期を知る手掛かりとして捉えたいところです。
こうした傾向の背景には、三つの要因が考えられます。第一は、選挙結果の判明による不透明感の後退です。政治的な見通しが明らかとなれば、様子見資金が動き、選挙前に減らした株式の持ち高を戻す動きも期待できます。市場は結果の良しあしだけでなく、不確実性が減ること自体を評価する場合もあります。
第二は、政策急変への警戒緩和です。大統領府(ホワイトハウス)と議会の多数党が異なる「ねじれ」では、大幅な増税や規制強化は実現しにくくなります。大統領には議会が可決した法案への「拒否権」があり、議会の勢力図だけで政治や政策が決まるわけではありません。
第三は、2028年の大統領選挙を見据えた景気・株高重視の政策期待です。トランプ大統領には実績と支持率を立て直し、共和党の次期候補につなげる動機があります。ただし、政策実現には議会の協力が必要で、財政政策も制約されます。選挙サイクルは相場の追い風になり得ますが、その持続力を確かめるには企業業績と金利も見極める必要があるでしょう。

 前の記事を読む