




毎週月曜日午後掲載
本レポートに掲載した銘柄:キオクシアホールディングス(285A、東証プライム)
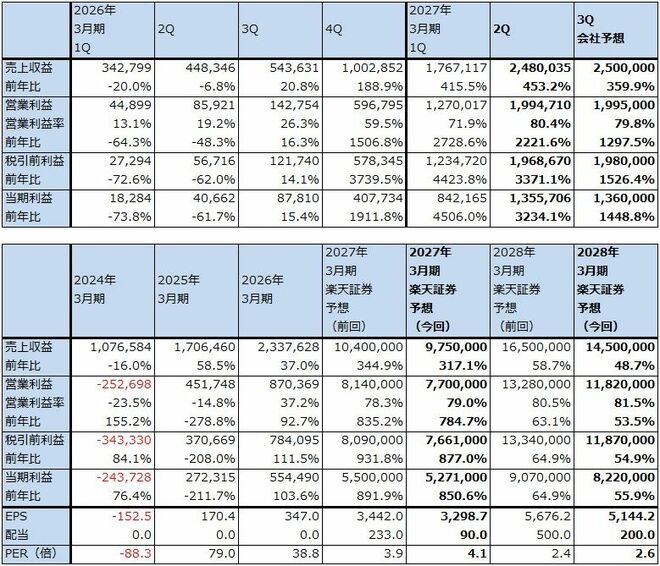
1.キオクシアホールディングスの2027年3月期2Qは、売上高5.53倍、営業利益23.22倍。
キオクシアホールディングス(以下キオクシア)の2027年3月期2Q(2026年7-9月期、以下今2Q)は、売上高2兆4,800.35億円(前年比5.53倍)、営業利益1兆9,947.10億円(同23.22倍)となりました。売上総利益率は今1Q78.1%から今2Q82.8%へ、営業利益率は同71.9%から80.4%へ上昇しました。
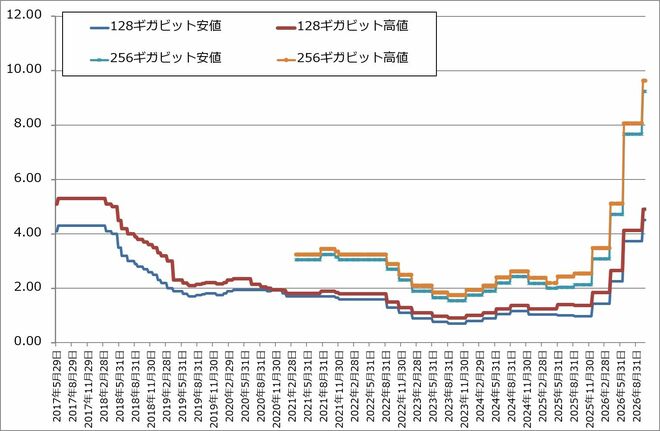
売上高は今1Q比40.3%増となりましたが、全社で販売単価が今1Q比20%台半ばの上昇、出荷量は同10%台前半の増加となりました。数量増加はデータセンター向けが牽引しました。販売単価は全てのアプリケーションで上昇しましたが、特にスマートデバイス向け販売単価が大幅に上昇しました。
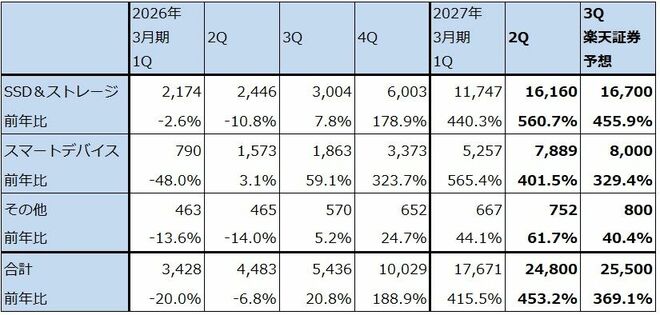
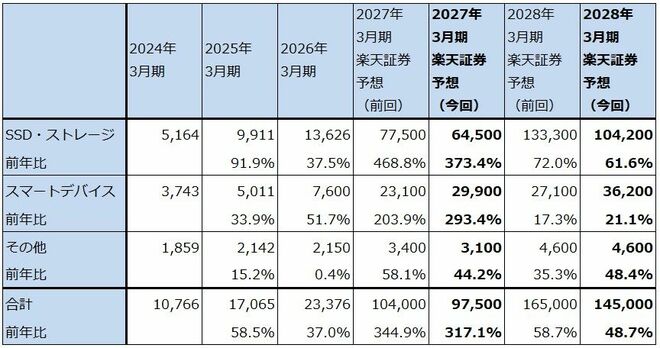
アプリケーション別売上高を見ると、SSD&ストレージが前4Q6,003億円、今1Q1兆1,747億円、今2Q1兆6,160億円と好調で引き続き全社業績を牽引しました。AI向けの需要が強い状態が続きました。KV キャッシュ(生成AIでこれまでに計算した結果を保存するためのメモリ。これがあると計算速度が上昇する)向けが好調で、AI向けにQLC大容量SSDの採用が進みました。
スマートデバイスは同3,373億円→5,257億円→7,889億円と順調に伸びました。スマートフォン向けは高価格帯向けが牽引しましたが、パソコン向けは減少しました。
その他は、同652億円→667億円→752億円となりました。この中にサンディスク向けウェハが含まれています。
表1 キオクシアホールディングスの業績
発行済み株数 1,597,906千株
時価総額 21,523,794百万円(2026/10/30)
単位:百万円、円
出所:会社資料より楽天証券作成
注1:当期利益は親会社の所有者に帰属する当期利益。
注2:発行済み株数は自己株式を除いたもの。
表2 キオクシア:アプリケーション別売上高(四半期)
出所:会社資料より楽天証券作成
注:端数処理のため合計が合わない場合がある。
グラフ1 NAND型フラッシュメモリの市況
2.会社予想では今3Qは売上高横ばいへ。今4Qは好調を見込む。
会社側の今3Q業績予想は、売上高2兆5,000億円(前年比4.60倍)、営業利益1兆9,950億円(同13.98倍)です。今2Q比でほぼ横ばいとなる予想です。今2Qの平均為替レート、1ドル=161円に対して今3Q前提は1ドル=157円と円高を想定しており、これによる営業利益の目減り550億円を販売価格上昇で補うという目論見です。
今2Qの需要が予想以上に強かったため、本来今3Qに計画していた製品の一部を今2Qに前倒しして出荷しました。また、リードタイムの長いデータセンター・エンタープライズ(企業)向け製品の比率が上昇しています。このため、今3Q売上高は今2Q比横ばいとなる見込みですが、会社側は今4Qは販売数量が大きく伸びるとしています。
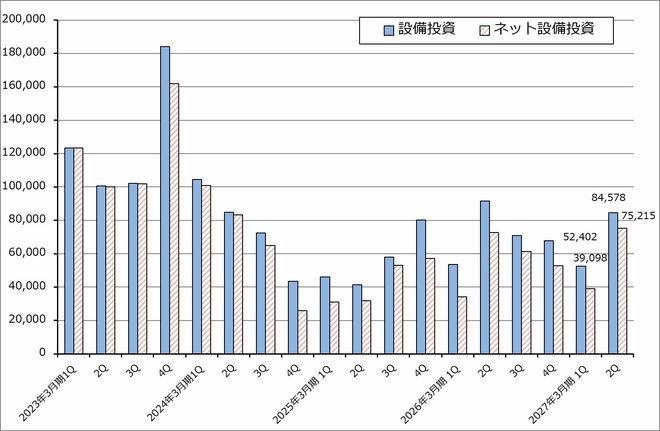
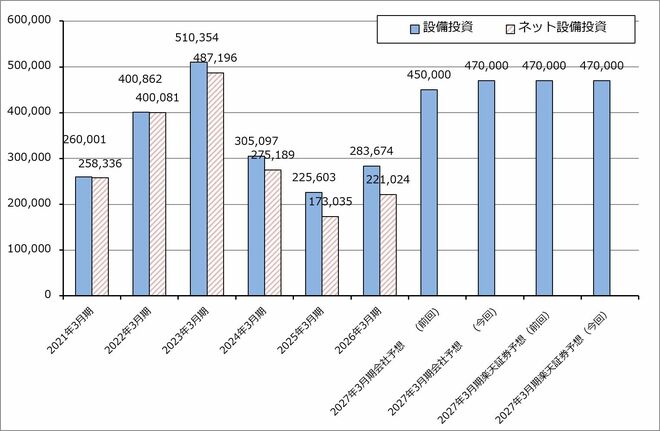
会社側ではNAND市場のビット成長率を2026年暦年10%台後半、2027年暦年20%台前半と予想しており、このビット成長率に準じた販売数量を見込んでいます。ただし、今3Q売上高が今2Q比横ばいになるという会社予想を見ると、設備投資に慎重になりすぎたためビジネスチャンスを逃している可能性があります。設備投資については、会社側は2027年3月期4,700億円、2029年3月期までの3年間も年平均4,700億円の設備投資を計画しています。足元では設備投資を急いでいますが、年度では上方修正するつもりはない模様です。
生産能力については、2027年暦年分はほぼ完売しています。2028年暦年は複数年のLTA(長期契約)で50%以上を確約済みです。
このような状況から、楽天証券ではキオクシアの2027年3月期を売上高9兆7,500億円(前年比4.17倍)、営業利益7兆7,000億円(同8.85倍)、2028年3月期を売上高14兆5,000億円(同48.7%増)、営業利益11兆8,200億円(同53.5%増)と予想します。前回予想から下方修正します。
表3 キオクシア:アプリケーション別売上高(通期ベース)
出所:会社資料より楽天証券作成
グラフ2 キオクシアホールディングスの設備投資(四半期)
グラフ3 キオクシアホールディングスの設備投資(通期)
3.キオクシアホールディングスの今後6~12カ月間の目標株価は、前回の4万6,667円を2万5,000円に引き下げる。
キオクシアホールディングスの今後6~12カ月間の目標株価は、前回の4万6,667円(1対3分割前14万円)から2万5,000円に引き下げます。2027年3月期楽天証券予想1株当たり利益(EPS)3,298.7円に、想定株価収益率(PER)7~8倍を当てはめました。
楽天証券では2027年3月期、2028年3月期業績予想を下方修正しましたが、予想PERは2027年3月期4.1倍、2028年3月期2.6倍と、強い割安感があります。
一方で、会社側の生産能力増強に不安があること、ハイパースケーラーの多くが大型設備投資によってフリーキャッシュフローが赤字になっており、株価が下がっているため、大型設備投資の持続性に疑問も生じています。
今上期に自社株買い8,000億円を実施しました。また中間配当1株90円を実施します。期末配当は未定です。今後は余剰資金の全てを株主還元に回すとしています。
割安感はありますが、株価上昇には時間がかかると思われます。
本レポートに掲載した銘柄:キオクシアホールディングス(285A、東証プライム)
 前の記事を読む