




今回のお題 株価激強の損保株
年初来高値を更新する株価好調な損害保険大手、東京海上とMS&ADを比べてみます。損保といいますと、今年も夏場の酷暑や豪雨など異常気象が相次ぎ、関東圏でも大規模な水害が発生。「損保会社は保険金の支払い負担で利益が削られていそう」…そんな心配もしたくなりますが、なんのそので株価は上昇しています。国内で災害は増えていますが、大手3社のシェアが高く収益が安定しているうえに、海外事業の拡大でリスクを分散。そして何より損保各社が株主還元に積極的なため、さらなる還元強化策にも期待を集めています。損保株の時価総額ワンツーである東京海上(8766)とMS&AD(8725)、この2社の株価を比べてみます。
| 東京海上 (8766) |
MS&AD (8725) |
 |
 |
両社の株価のポイントや株価データを見ながら、双方を比較し、皆さんの相場観で購入検討するならどちらにしますか?
銘柄A:東京海上(8766)
ここがGOOD👍
あのバークシャーともタッグ組む!
損保大手はどこも海外事業で利益を稼ぐグローバル企業に変貌を遂げています(日本で自然災害が増えると保険金支払いの負担が懸念されますが、株価が下がらない最大の理由はおそらくこれ)。東京海上の場合、修正純利益(通期予想)のうち、海外利益の比率は約67%と決算説明資料に記されています。これは3メガ損保の中でも最も高い比率で、海外に強い東京海上と理解できます。
そんな東京海上には、更なるグローバルでの成長を予期させるニュースも。今年3月、米投資会社バークシャー・ハサウェイとの戦略的提携を発表しました。総合商社株をバークシャーが買い集めたような投資ではなく、バークシャーが東京海上の資金的後ろ盾になるのではないか?と市場は見ています。足元では豪保険大手サンコープなど複数企業の買収を検討していると報じられています。こうした海外の保険会社のM&Aを通じた拡大戦略に市場は期待を乗せています。
“長期で売らない個人小口株主”爆誕へ
損保株はどこも株主還元策が優秀で、東京海上も2030年に向けた「政策保有株式の完全ゼロ化」を宣言。自社株買いに関しては今期も4,000億円計画が掲げていますが、政策保有株を売却して得た資金を今後も原資に回すことができます。ただ、それ以外に個別で注目するのが、9月末を基準日とした驚きの15分割の成果です。1株500円台という低投資で買える株になりましたが、同社の場合は相当な個人の小口株主を集めそうな還元策を付けています。
それが新しく設定した株主優待なのですが、“最低単位の100株だけ保有する株主”にとって破格の内容になっています。来27年3月末時点の株主から始まりますが、3年以上継続保有した株主に対し、初回は7,500円相当の電子マネーを、その翌年以降も毎年2,500円相当の電子マネーが贈呈されます。10月23日終値ベースで100株なら投資額5万7,200円ですが、それで初回の7,500円優待は利回り換算13.1%に相当。その後の2,500円優待でも4.4%です。これ、NISA口座を使って100株だけ買い、そして持ち続ける!そんな個人株主が爆誕しそうで、”売らない株主”を作ることは株式需給にもポジティブと考えられます。
ここが心配😢
グロース株評価がゆえの”割高感”も
3メガ損保の一角ですが、時価総額16.6兆円はダントツ(2位のMS&ADは7.8兆円、3位のSOMPOは6.6兆円)。全市場でも16番目で、金融株ではみずほFGの18.1兆円に迫る水準です。大規模な海外同業買収により、損保国内首位の殻を破り、“グローバルで成長する保険会社”といった位置付けになった企業といえるでしょう。
グローバルでの強さがプレミアムとなって、同業のMS&AD、SOMPOより高く株価は評価されています。予想PERは19.4倍と、MS&ADの17.5倍、SOMPOの12.6倍より高く、PBR1.96倍もMS&ADの1.11倍、SOMPOの1.17倍を大幅に上回っています。さすがにバリュエーションはすでに割高圏ともいえるため、ネガティブニュースが発生した際の下落リスクは相対的に大きい可能性も。業界全体としては、国内外で大規模自然災害が発生し、巨額の保険金支払いが発生した場合がリスク。海外事業の比率が高い点でいえば、急激な円高が進んだ場合(同社の場合1年の円高で20億円の減益要因)もリスクとみなされます。
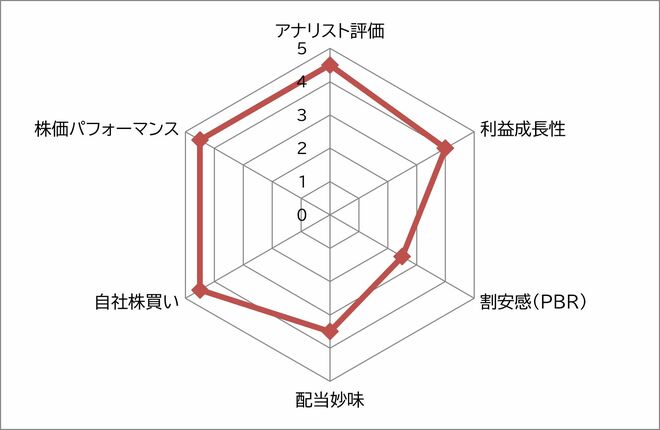
東京海上 レーダーチャート ※各指標の数値に基づき独自基準でスコア化

 前の記事を読む