




2026年6月12日に米ナスダック市場へ公開価格135ドル、時価総額約1.77兆ドルという史上最大規模で株式の新規公開(IPO)を果たしたスペースX(銘柄コード:SPCX)は、同年10月20日に発表した2026年第3四半期(7-9月期)決算において、上場後初となる四半期ベースでの黒字化を達成しました。
2026年2月のxAI買収(および2025年3月のX買収)を遡及(そきゅう)反映した連結ベースで、2025年通期に49.4億ドルの最終赤字、上場直後の2026年第2四半期にも5.41億ドルの最終赤字を計上していましたが、現在は収益構造の劇的な転換点を迎えています。
<スペースXの売上高推移>
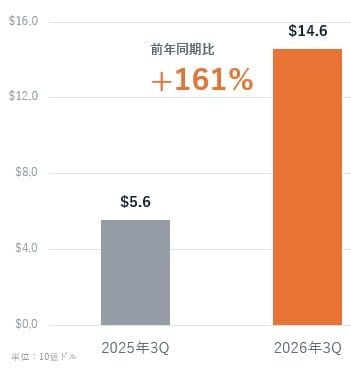
当期の売上高は前年同期比161.4%増の145.75億ドル、希薄化後1株当たり利益(EPS)は0.35ドルに達し、市場予想の売上高128.7億ドルを大幅に上回るポジティブ・サプライズとなりました。
超知能(SI)事業による黒字化のメカニズムと競争優位性
第3四半期決算における最大の構造変化は、従来の「AI部門」から改称された「超知能(Super Intelligence:SI)部門」が売上高・営業利益の双方で爆発的な拡大を実現した点にあります。
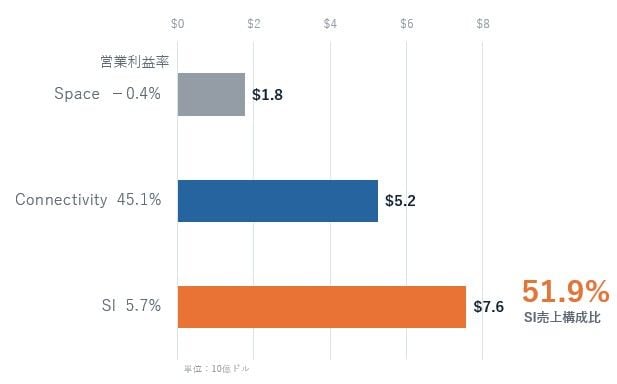
<SpaceXの2026年第3四半期セグメント別売上高>
売上高830%増の内訳と営業黒字転換の要因
SI部門の第3四半期売上高は前年同期の8.13億ドルから829.9%増、前四半期の25.60億ドルからも約3倍となる75.60億ドルに達し、通信部門の52.48億ドルを初めて追い抜いて最大の事業セグメント売上構成比51.9%へ浮上しました。
内訳を見ると、Xを中心とする広告収入が前年同期比18.5%増の5.38億ドルであったのに対し、SIソリューションおよびインフラ収入が70.22億ドルと大半を占めます。
このうち2026年8月14日に買収を完了したAIコーディング企業Cursorの連結寄与分が6.08億ドル含まれますが、それを除外した既存事業のソリューション・インフラ売上高だけでも約64.1億ドル(前四半期比192%増)に達しました。
GoogleのGemini向け約11万基のNvidia GPU提供やAnthropicなどとのクラウド計算資源リース契約の発効に加え、自社モデル「Grok Bot」の商用利用拡大が収益をけん引しています。
<スペースXの営業利益推移>
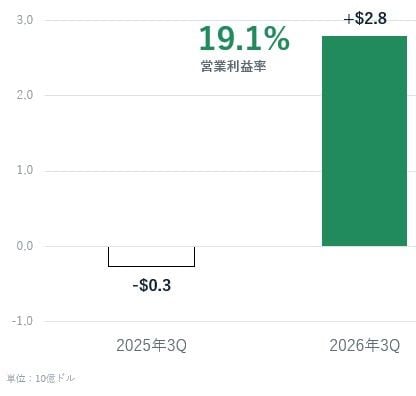
営業損益は全体として大幅に伸びています。内訳を見ていくと、SI部門の営業損益は2025年第3四半期の17.22億ドルの赤字、2026年第1四半期の25.00億ドルの赤字、同第2四半期の12.57億ドルの赤字から、当期は4.31億ドルの営業黒字、営業利益率5.7%へと転換しました。
しかもこの営業利益は、Cursor買収に伴う12.2億ドルの株式報酬費用を控除した後の数値です。この一時的・非現金費用を除いた実質的な営業利益は16.5億ドル(営業利益率21.8%)、セグメント調整後EBITDAは49.53億ドルに達しており、現在の価格水準において計算インフラ投資の回収期間が1年未満に収まる高収益モデルが確立されています。

 前の記事を読む