




戸建て住宅開発業界割安株ランキング
世界の主要上場戸建て住宅開発企業47社について、自己資本利益率(ROE)を横軸、株価純資産倍率(PBR)を縦軸とした散布図を作成すると、おおむね比例関係にあることが分かります。
<戸建て住宅開発企業47社のROEとPBRの関係>
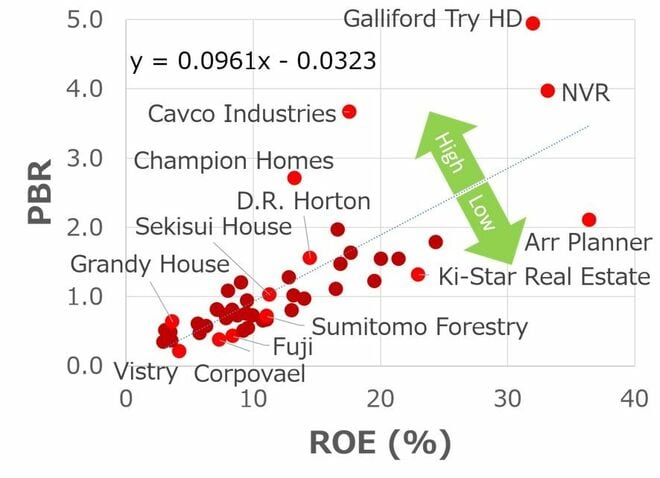
その中で、ROEの高さに比してPBRが低く、比例関係の中心線(青い点線)から右下にずれている割安銘柄について、トップ10のランキング形式でまとめました。表中の割安感解消のPBRは、各社の現在のROEで比例関係の中心線に乗る水準のPBRを示しています。
<戸建て住宅開発業界割安株ランキング(トップ10)>
| # | 社名 | 証券 コード |
取引所 | ROE | PBR | 割安感解消 | |
|---|---|---|---|---|---|---|---|
| PBR | 上昇率 | ||||||
| % | 倍 | 倍 | % | ||||
| 1 | フジ住宅 | 8860 | 東京 | 8 | 0.4 | 0.8 | 82 |
| 2 | Corpovael | CADUA | メキシコ | 7 | 0.4 | 0.7 | 80 |
| 3 | Vistry Group | VTY | ロンドン | 4 | 0.2 | 0.4 | 76 |
| 4 | Sansiri | SIRI | タイ | 9 | 0.5 | 0.9 | 70 |
| 5 | ケイアイスター不動産 | 3465 | 東京 | 23 | 1.3 | 2.2 | 66 |
| 6 | アールプランナー | 2983 | 東京・名古屋 | 36 | 2.1 | 3.5 | 65 |
| 7 | AP Thailand | AP | タイ | 10 | 0.5 | 0.9 | 63 |
| 8 | BASSAC | BASS | パリ | 11 | 0.7 | 1 | 55 |
| 9 | KB Home | KBH | ニューヨーク | 11 | 0.6 | 1 | 55 |
| 10 | フォーライフ | 3477 | 東京 | 13 | 0.8 | 1.2 | 54 |
| 全体平均(47社) | 12 | 1.2 | 1.2 | 11 | |||
| 出所:各社資料より作成 | |||||||
次にこれら10社について、PBRから計算される割安感解消上昇率(前掲)と、予想株価収益率(PER)から計算される割安感解消上昇率を比較しました。後者については、47社平均の予想PERである約10倍まで個社のPERが上昇した場合、元々の株価からの上昇率はどの程度なのかを計算しました。加えて、今期の当期純利益の増加率の予想も併記しました。
<戸建て住宅開発業界割安株トップ10の予想PERと当期純利益増加率>
| # | 社名 | 割安感解消 | 予想PER | 割安感解消 | 純利益 増加率予想 |
|
|---|---|---|---|---|---|---|
| PBR | 上昇率 | PER上昇率 | ||||
| 倍 | % | 倍 | % | % | ||
| 1 | フジ住宅 | 0.8 | 82 | 6 | 85 | ▲3 |
| 2 | Corpovael | 0.7 | 80 | 6 | 71 | ▲3 |
| 3 | Vistry Group | 0.4 | 76 | 6 | 68 | ▲11 |
| 4 | Sansiri | 0.9 | 70 | 6 | 71 | 0 |
| 5 | ケイアイスター不動産 | 2.2 | 66 | 5 | 106 | 28 |
| 6 | アールプランナー | 3.5 | 65 | 5 | 103 | 33 |
| 7 | AP Thailand | 0.9 | 63 | 6 | 79 | 11 |
| 8 | BASSAC | 1 | 55 | 5 | 92 | 26 |
| 9 | KB Home | 1 | 55 | 12 | ▲17 | ▲50 |
| 10 | フォーライフ | 1.2 | 54 | 5 | 93 | 19 |
| 全体平均(47社) | 1.2 | 11 | 10 | 18 | 4 | |
| 出所:各社資料より作成、▲はマイナスを示す | ||||||
今回は、このランキング5位で予想PERベースでも割安感があり、かつ、当期純利益の増加が予想されている、ケイアイスター不動産(3465 東京)(株価3,180円、時価総額987億円:10月16日終値)を詳しく見ていきます。
同社の株価は、これらの表に基づいて計算すると、PBRの割安感が解消される水準が5,280円(66%上昇)、予想PERの割安感が解消される水準が6,550円(106%上昇)です。
土地の仕入れから販売までの一貫体制でデザイン住宅を提供
ケイアイスター不動産は埼玉県本庄市に本社を置く総合不動産会社です。主力事業は戸建て分譲住宅の企画・開発・販売で、「すべての人に持ち家を」というビジョンのもと、高品質で低価格なデザイン住宅の提供を目指しています。
土地の仕入れから設計、施工、販売、アフターサービスまでを一貫して手掛ける独自のビジネスモデルが強みです。また、注文住宅、中古住宅再生、投資用アパート、分譲マンション、リフォーム、海外事業など幅広く展開しています。
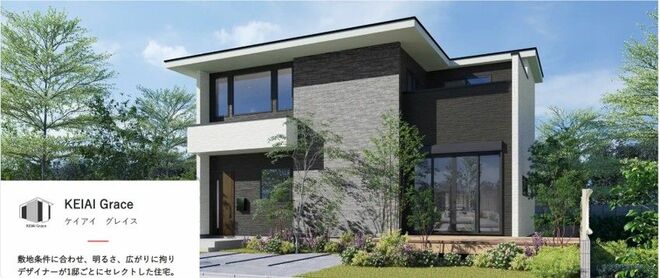
<主力分譲住宅ブランド「KEIAI Grace」>
ケイアイスター不動産は、1990年11月、埼玉県本庄市で有限会社ケイアイプランニングとして創業しました。不動産の売買・賃貸事業から始まり、住宅建設や販売へと事業を拡大。2005年にケイアイスター不動産株式会社へ社名を変更し、2006年には注文住宅事業、2007年にはマンション事業に参入しました。
2015年に東京証券取引所市場第二部へ上場し、翌2016年には市場第一部へ指定替えとなりました。
コロナ禍前までは本社のある埼玉県を基盤に北関東・南関東などで分譲戸建て事業を拡大していましたが、コロナ禍で在宅勤務が普及し戸建て需要が高まると、南関東の郊外に注力。特に、国道16号線沿線とその内側を中心に供給を増加しました。
コロナ禍後は大都市中心部のマンション価格高騰を避けつつも都心に住みたい層の需要を取り込む形で都心とその周辺での戸建て供給を強化し、収益拡大を実現しています。
また、買収や合併(M&A)や全国への出店も行うことで事業基盤を強化。さらに、海外事業やアパート事業、リフォーム事業などにも進出し、現在は高品質で低価格な住宅の提供を目指し、全国規模で事業を展開する不動産企業へと成長しています。
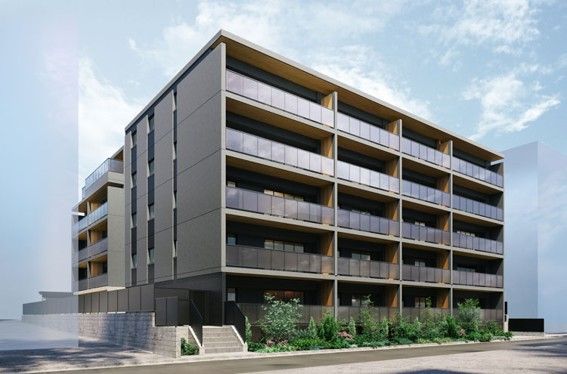
<主力分譲マンションブランド「K HOUSE」>
当期純利益は再び増加傾向となり、株価も上昇
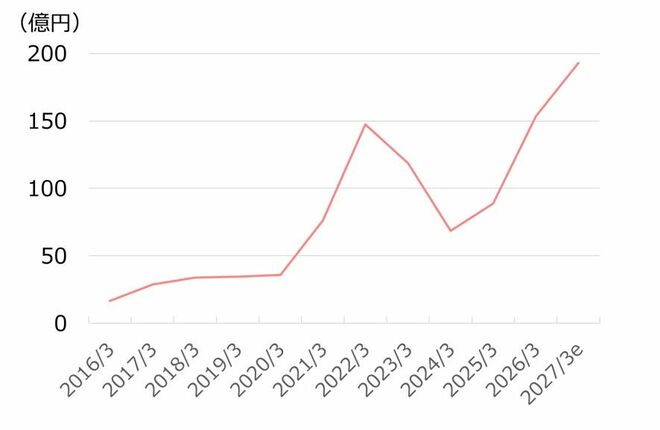
ケイアイスター不動産の当期純利益はコロナ禍における戸建て住宅需要の拡大を背景に増加し、2022年3月期には147億円に達しました。しかし、ウッドショックや円安、資材・エネルギー価格の高騰に加え、住宅需要の正常化で利益率が低下し、2024年3月期には約69億円まで減少。
その後、生産性向上、需要が堅調な都市部での出店や営業体制強化、住宅市場の在庫調整進展などによって収益性が改善し、2026年3月期には154億円となりました。
<ケイアイスター不動産の当期純利益推移>
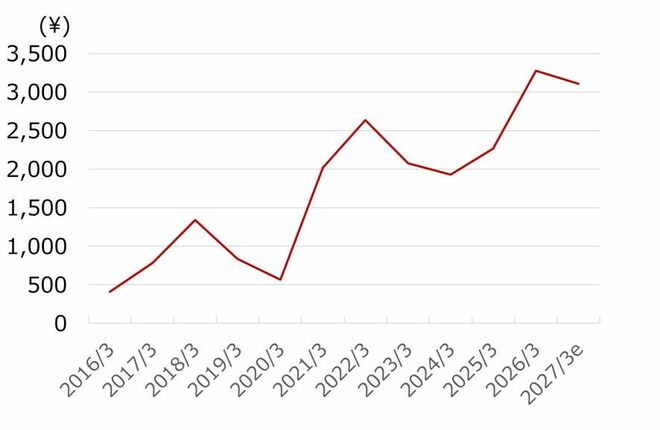
株価についてはおおむね当期純利益と連動する形で上昇トレンドにあります。
<ケイアイスター不動産の株価推移>
株主資本増加と株価上昇が連動
ケイアイスター不動産の業績について2016年3月期と2026年3月期を比較すると、売上高が10.2倍、営業利益が8.9倍、当期純利益は8.3倍となっております。株主資本蓄積も順調に進んで7.2倍に達しています。これとおおむね平仄を合わせる形で時価総額も増加し、7.5倍となっています。結果的にPBRは1.3倍で変化なく、過去実績対比では割高感も割安感もない状態です。
<ケイアイスター不動産の業績推移(2016年3月期以降)>
| (億円) | 2016年3月期 | 2026年3月期 | 変化(倍) | ||||
|---|---|---|---|---|---|---|---|
| 売上高 | 387 | 3,939 | 10.2 | ||||
| 営業利益 | 27 | 270 | 8.9 | ||||
| 当期純利益 | 17 | 154 | 8.3 | ||||
| 株主資本等合計 | 90 | 733 | 7.2 | ||||
| 時価総額 | 116 | 987 | 7.5 | ||||
| PBR(倍) | 1.3 | 1.3 | - | ||||
| PER(倍) | 7 | 6 | - | ||||
| ※数値は四捨五入。端数処理の関係上、計算が合わない場合がある。時価総額は期末時点値、2026年3月期は直近値 出所:ケイアイスター不動産の資料などより作成 |
|||||||
2027年3月期以降は、全国への出店拡大やM&Aによる販売網の強化、低価格で高品質なデザイン住宅の提供を通じた分譲住宅市場でのシェア拡大などにより増収増益が見込まれます。株価水準がこのまま変わらなければPBRは1倍を割り込んでいくことが見込まれます。
<ケイアイスター不動産の業績予想>
| (億円) | 2026年3月期 | 2027年3月期 | 2028年3月期 | ||||
|---|---|---|---|---|---|---|---|
| 実績 | 予想 | 予想 | |||||
| 売上高 | 3,939 | 4,600 | 5,103 | ||||
| 当期純利益 | 154 | 193 | 220 | ||||
| 株主資本等合計 | 733 | 880 | 1,039 | ||||
| 時価総額 | 987 | 987 | 987 | ||||
| PBR(倍) | 1.3 | 1.1 | 0.9 | ||||
| PER(倍) | 6 | 5 | 4 | ||||
| ※数値は四捨五入。端数処理の関係上、計算が合わない場合がある 出所:ケイアイスター不動産の資料などより作成 |
|||||||
同業他社比で株価に割安感あり
ケイアイスター不動産の現在の株価3,180円には、同業他社比で割安感があります。割安感が解消される水準は、5,280円(66%上昇、PBRベース)~6,550円(106%上昇、予想PERベース)という状況です。
 前の記事を読む