




高市首相「所信表明演説」のポイント
高市早苗首相は10月5日午後、衆議院本会議の冒頭で所信表明演説を行いました。
報道では、「経済や市場が想定と異なる動きを示した場合には、…中略…必要な対応を機動的に講じます」「正攻法で、市場の政府に対する信頼を高めてまいります」といった箇所が取り沙汰されるケースが多く見受けられましたが、政策運営の考え方に関わる本質的な部分は図表1に示した箇所になります。
<図表1 第222回国会における高市首相所信表明演説~責任ある積極財政~>
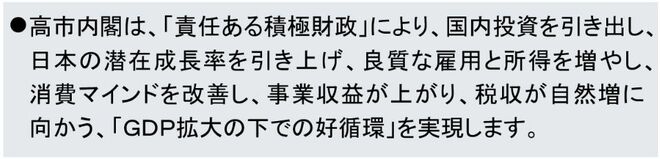
国内投資を増やして潜在成長率を引き上げ、雇用や所得と消費や税収が同時に増加する「GDP拡大の下での好循環」を実現させるという政策の方向性は間違っていないと考えます。筆者もそれこそ2000年代前半から潜在成長率引き上げが必要だと、ずっと主張してきました。
ただし、それを積極的な財政政策によって実現させようとするところに、市場の認識や反応とのズレが生じるリスクがあります。
想定されるリスクと市場の反応
ポイントは副作用です。
財政政策を拡大させて潜在成長率が押し上げられるのかという難しい論点はありますが、仮にそれが可能だとして、実際に効果が出るまで相当時間がかかると考えるのが自然です。
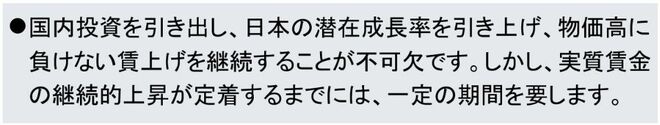
そのこと自体は高市首相も認めており(図表2)、その間にインフレが予想以上に高まってしまうリスクを考えておく必要があります。これが筆者の言う副作用です。
<図表2 第222回国会における高市首相所信表明演説~実質賃金の上昇~>
インフレリスクが高まれば、それを織り込んで長期金利が上昇します。さらに、米国では現在実質金利が上昇する傾向にありますが、インフレによって日本の実質金利が高まらず、日米間の実質金利差が拡大すれば、円安が進行する可能性もあります。
そうした市場の反応は理論的に想定され得る合理的な動きであって、冒頭で紹介した「経済や市場が想定と異なる動きを示した場合」がそれを含んでいるとすれば、機動的な対応(例えば、為替介入)を講じたとしても、市場の流れを変えるのは容易ではありません。
名目の世界(物価と名目賃金)と実質の世界(労働生産性と実質賃金)
図表2にある「潜在成長率を引き上げ、物価高に負けない賃上げを継続する」とは、理論的には労働生産性を引き上げて(労働人口が減少する中、労働生産性を引き上げなければ潜在成長率は高まりません)、実質賃金を高めることを意味します。これが高市政権の掲げる「責任ある積極財政」の要諦でもあります。
これは、消費者物価が高まると賃金が高まるという「名目」の世界の話ではなく、実質賃金は労働生産性に規定されるという「実質」の世界の話であり、もし、財政支出をどんなに拡大しても労働生産性が上がらなければ、実質賃金が低迷したままインフレだけが高まるという「空ぶかし」に終わってしまいます。
9月16日のレポート「『イザナミ越え景気拡大』でも実感がないのはなぜ?高圧経済の罠と利上げ」で指摘したとおり、2022年以降のグローバルインフレで判明したことは、「名目」の世界では消費者物価と名目賃金はともに大幅上昇する一方、「実質」の世界では労働生産性と実質賃金が低迷したまま何も変わっていないという事実です。
▼あわせて読みたい
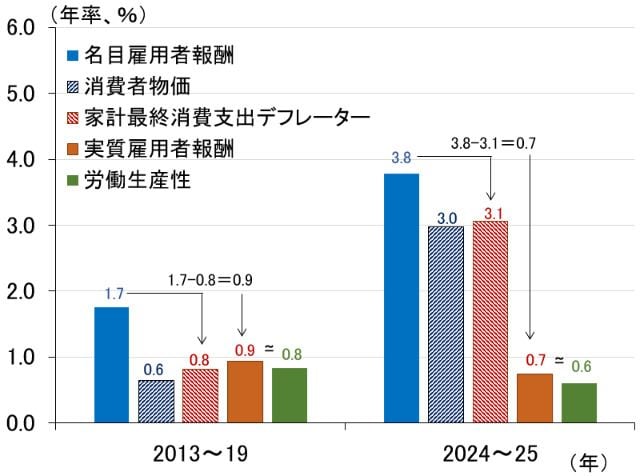
改めて、名目雇用者報酬と消費者物価、実質雇用者報酬と労働生産性を、2013年からコロナ禍前の2019年まで(アベノミクス期)と、2024年から2025年までの直近2年間で比較したグラフを掲載しました(図表3)。
<図表3 低迷する実質賃金と労働生産性>
(出所)総務省、内閣府、楽天証券経済研究所作成
アベノミクス期から簡単に整理すると、物価上昇率がそれぞれ1%弱(家計最終消費支出デフレーター0.8%、消費者物価0.6%)と緩やかな伸びにとどまる下で、名目雇用者報酬はその倍ほども伸び、その結果、実質雇用者報酬は0.9%となりましたが、労働生産性の伸び0.8%とほぼ平仄(ひょうそく)がとれていることが分かります。
これに対し、2024~2025年の直近2年は、物価上昇率が3%程度、名目雇用者報酬が3.8%と、ともに大きく伸びを拡大させた一方、実質雇用者報酬(0.7%)と労働生産性(0.6%)はともに低迷を続けています。
このように、「名目」の世界と「実質」の世界は別物であり(少なくとも、これまでのところはそう見えます)、高市政権の「責任ある積極財政」が労働生産性、ひいては潜在成長率を高めることを期待したい一方、物価と賃金がスパイラル的に上昇していくリスク、それに伴って長期金利が予想以上に高まるリスクには注意しておく必要があります。
日銀金融政策との整合性
インフレリスクの高まりは、当然のことながら、日本銀行の金融政策運営にも大きな影響を及ぼします。
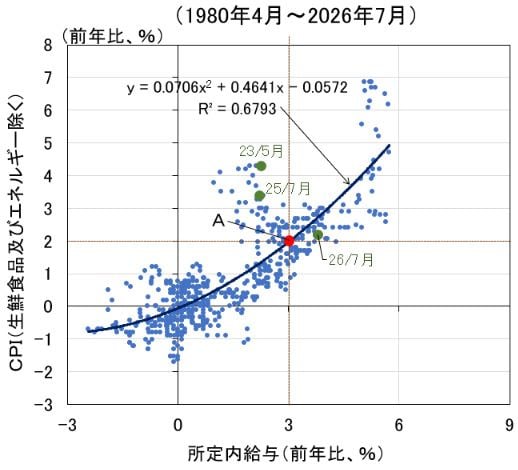
図表4は、毎月勤労統計調査(厚生労働省)の所定内給与と、生鮮食品およびエネルギーを除く全国消費者物価指数(CPI)の前年比を散布図にしたものです。
<図表4 所定内給与と消費者物価指数>
(出所)総務省、厚生労働省、日本銀行、楽天証券経済研究所作成
図からは、日本のCPIと所定内給与との間には密接な関係があることが分かります。そして、これが(0,0)の周囲で安定していた長期停滞を脱し、Aで示した(3,2)の周辺で定着すれば、労働生産性=実質賃金が1.0%で物価安定の目標上昇率2.0%という、日銀や政府が目指している姿が実現することになります。
図表4は、生鮮食品およびエネルギーを除くCPIの前年比がピークを付けた2023年5月と昨年7月のドットを緑色で示したものです。
日銀は日本経済が再び長期停滞で経験した(0,0)周辺の「望まざる均衡(きんこう)」に戻ることがないよう、そろりそろりと利上げを続けながら、経済が(3,2)のA周辺に落ち着くのを待っているというのが、現在の金融政策のステージと解釈することができます。
しかし、積極的な財政政策によってインフレが高まり、再び昨年7月のようなAよりも高い位置で定着するようなことになれば、それはまさしく日銀が最も恐れるビハインド・ザ・カーブ(利上げが後手に回ること)という事態であり、2022~2023年の欧米のように、大幅な利上げを余儀なくされることになるでしょう。
所定内給与と消費者物価から見た立ち位置
10月2日に総務省が発表した9月の東京都区部消費者物価指数を見ると、生鮮食品およびエネルギーを除くCPIが前年比3.0%増と、8月の2.0%増から大きく上振れました。10月23日に発表される9月のCPIも2.0%を大きく上回る伸びとなりそうです。そうなれば、図表4の立ち位置はAの上にシフトすることになります。
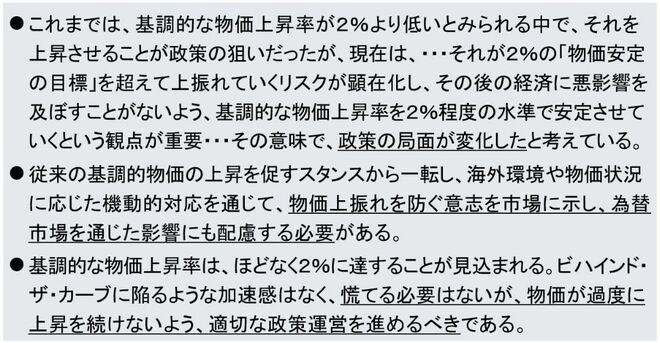
10月1日に日銀が公表した「金融政策決定会合における主な意見(2026年9月17、18日開催分)」には(図表5)、「機動的対応を通じて、物価上振れを防ぐ意志を市場に示し、為替市場を通じた影響にも配慮する必要がある」「慌てる必要はないが、物価が過度に上昇を続けないよう、適切な政策運営を進めるべきである」といった意見が掲載されています。
<図表5 「金融政策決定会合における主な意見(2026年9月17、18日開催分)」>
日銀の次の利上げは12月17~18日とみていますが、その後も3カ月に1回ペース、すなわち来年3月か4月、6月か7月の追加利上げも視野に入れておく必要があるかもしれません。
消費者物価や企業物価の今後の出方に注意を払う必要がありそうです。
 前の記事を読む