





毎週月曜日午後掲載
本レポートに掲載した銘柄:マイクロン・テクノロジー(MU、NASDAQ)
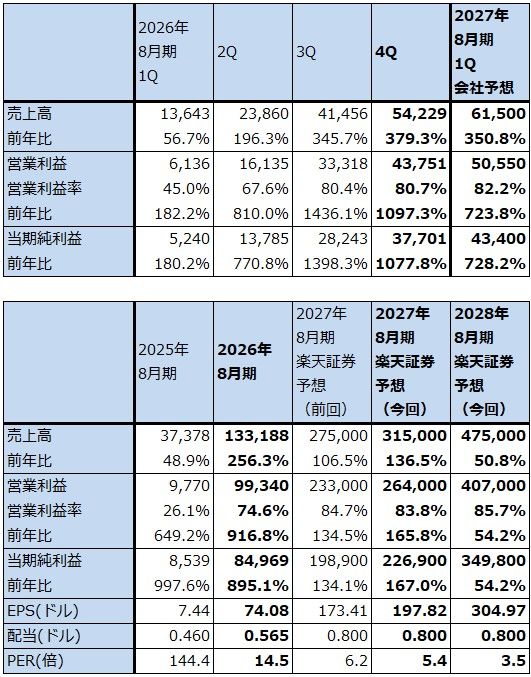
1.マイクロン・テクノロジーの2026年8月期4Qは売上高が前年比4.79倍、営業利益が同11.97倍。
マイクロン・テクノロジー(以下マイクロン)の2026年8月期4Q(2026年6-8月期、以下前4Q)は、売上高542.29億ドル(前年比4.79倍)、営業利益437.51億ドル(同11.97倍)となりました。会社予想の売上高500億ドル、営業利益411.40億ドルを上回り、前3Q比でも大幅増収増益となりました。
ただし、営業利益率は前3Q80.4%→前4Q80.7%へ横ばいとなりました。売上総利益率が前2Q74.4%、前3Q84.6%、前4Q86.8%とすでに十分高くなっていること、研究開発費が増加していることによります。
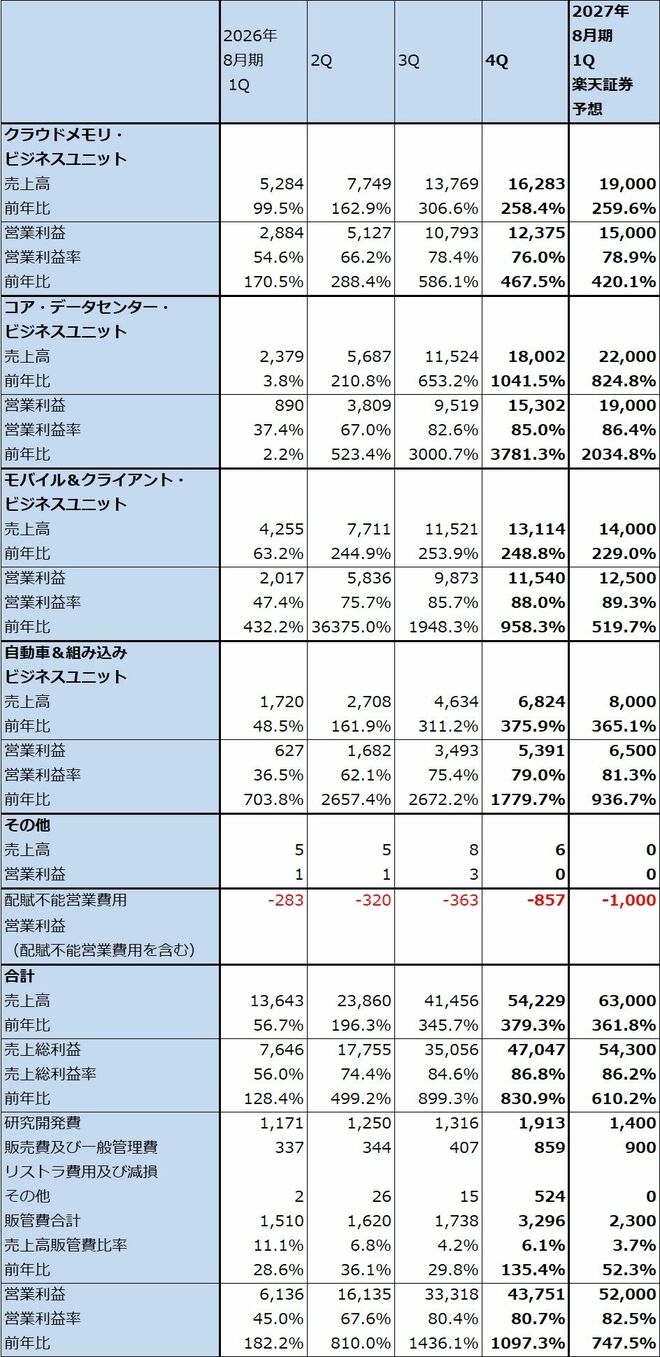
セグメント別に見ると、クラウドメモリBU(クラウドメモリ・ビジネスユニット。大手クラウドサービス向けメモリソリューション(DRAM)と、全てのHBM)は、前3Q売上高137.69億ドル、営業利益107.93億ドルから前4Q売上高162.83億ドル、営業利益123.75億ドルへ増収増益となりました。HBMが大幅に伸びました。営業利益率は78.4%から76.0%へ低下しましたが、これはHBM3Eから最新型のHBM4に生産、出荷がシフトしているためです。HBMの2027年価格は大幅に上昇した模様ですが、この効果が出るのは今2Qからになると思われます。
コア・データセンターBU(中規模クラウドサービス、企業向けメモリソリューション(DRAM)と全てのデータセンター向けストレージソリューション(NAND))は、同売上高115.24億ドル、営業利益95.19億ドルから売上高180.02億ドル、営業利益153.02億ドルへ全セグメントの中で増収率、増益率が最も高くなりました。DRAMが大きく伸びたと思われます。数量増加と価格上昇の両方が寄与したと思われます。
モバイル&クライアントBU(スマートフォン向け、パソコン向けDRAM、NAND)は、同売上高115.21億ドル、営業利益98.73億ドルから売上高131.14億ドル、営業利益115.40億ドルへ増加しました。スマートフォン、パソコンの販売台数減少を高価格帯製品の増加、価格上昇で補いました。
自動車&組み込みBUは、同売上高46.34億ドル、営業利益34.93億ドルから売上高68.24億ドル、営業利益53.91億ドルへ増加しました。DRAM、NANDの搭載容量が拡大したことと単価上昇が寄与しました。
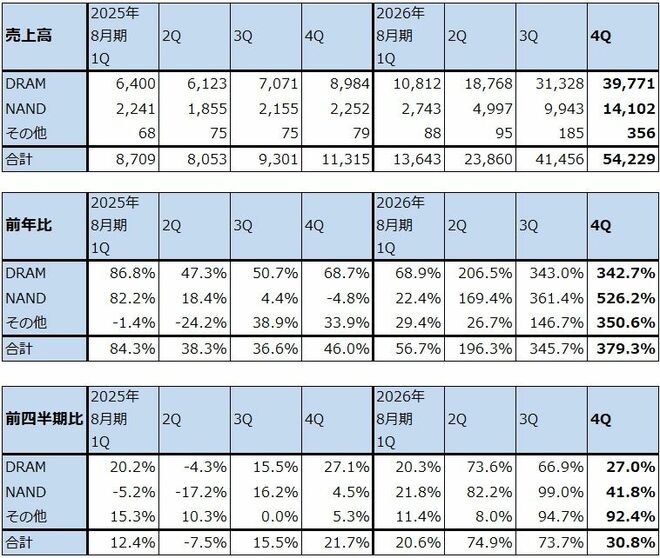
テクノロジー別には、DRAMは前3Q313.28億ドルから前4Q397.71億ドル、NANDは同99.43億ドルから141.02億ドルへ増加しました。DRAM、NANDとも好調でした。DRAMのビット出荷量は前四半期比一桁台半ばの増加、ビット単価は同じく10%台後半の上昇となりました。前3Qのビット数量は一桁台前半の伸び、ビット単価は60%台前半の上昇だったため、価格上昇率は鈍化しています。
NANDは、ビット出荷量は約10%増、ビット単価は約30%上昇しました。前3Qは一桁台半ばのビット出荷量増加、ビット単価は80%半ばの上昇でした。前4Qのデータセンター向けSSDの売上高は100億ドル近く、前年比10倍以上となり、大幅に増加しました。
表1 マイクロン・テクノロジーの業績
時価総額 1,214,626百万ドル(2026年10月2日)
発行済株数 1,147百万株(希薄化後、Diluted)
発行済株数 1,130百万株(希薄化前、Basic)
単位:100万ドル、%
出所:会社資料より楽天証券作成。
注1:当期純利益は親会社株主に帰属する当期純利益。
注2:EPSは完全希薄化後(Diluted)発行済株数で計算。ただし、時価総額は完全希薄化前(Basic)で計算。
表2 マイクロン・テクノロジー:新ビジネスユニット別業績(四半期)
出所:会社資料より楽天証券作成
注:2026年8月期4Qの各セグメント営業利益は会社開示の営業利益率より楽天証券計算。
表3 マイクロン・テクノロジー:テクノロジー別売上高
出所:会社資料より楽天証券作成

 前の記事を読む