

「スタートダッシュ」で10月相場入りした日経平均
いわゆる「月またぎ」で10月相場入りした東京株式市場で、1日(木)の日経平均株価は6万9,000円台に迫る6万8,956円で取引を終えました。前日終値から2,203円も上昇し、幸先の良いスタートダッシュとなりました。
<図1>日経平均(日足)とMACDの動き(2026年10月1日時点)
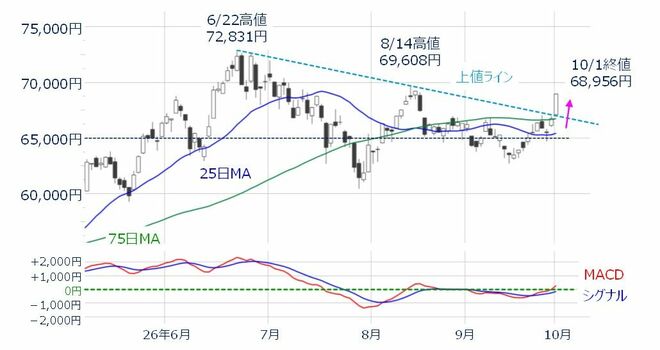
図1の日足チャートを見ると、最近まで上値の「抵抗」となっていた75日移動平均線を超え、さらに直近の高値同士を結んだ「上値ライン」も上抜けているほか、下段のMACDも「0円ライン」を超えて上昇しており、さらなる上昇も見込める形状となっています。
1日の日経平均の値動きは、この日の朝(米国時間では30日(水)の株式市場の取引終了後)に発表された、米半導体メモリ企業マイクロン・テクノロジー(MU)の決算内容が好感され、AI・半導体関連銘柄を中心に買われた動きが反映された格好です。また、この日に公表された日銀短観で、企業の景況感の改善傾向が確認できたことも追い風となりました。
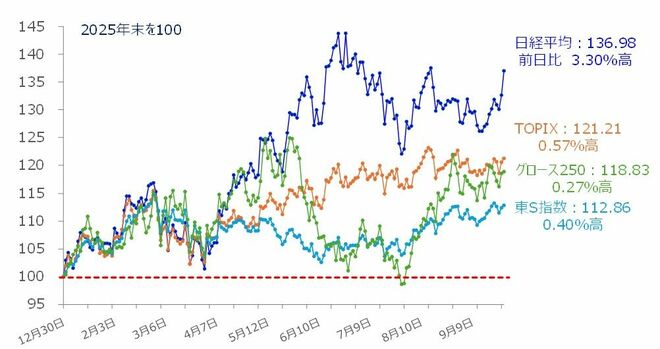
一方、日経平均が3.3%高だったのに対して、東証株価指数(TOPIX)が0.57%高、東証スタンダード指数が0.4%高、東証グロース250指数が0.27%高とあまり上昇しておらず、一部のAI・半導体関連銘柄に資金が集まって相場をけん引していた様子もうかがえます(図2)。
<図2>国内主要株価指数のパフォーマンス比較(2025年末を100)(2026年10月1日時点)
そして、2~3週間後には日米企業の決算発表が本格化するタイミングとなるだけに、「旺盛なAI需要や期待を背景にグロース株の買いが継続するのか?」と、「非AI銘柄やバリュー株、中小型株にも買いの物色が広がるか?」が焦点になりそうです。
AI相場の持続性をウオッチするための四つの視点
とりわけ、AI相場の行方については、強気派と弱気派で議論が交わされている状況が続いています。
強気派の意見としては、「AIに対する需要増が今後も続き、それに伴って関連企業の業績も伸びていく」という見方、弱気派は、「AI投資を支える資金繰りに対する不安や、物理的リソース(部品や電力など)の不足によって、業績が伸び悩む可能性」を指摘する見方などが、それぞれの根拠になっています。
このように、さまざまな見方や意見が交錯しているわけですが、今後のAI相場の持続性について考える際、「(1)需要・期待感・成長」「(2)物理的なリソース」「(3)カネ(金)回り」、「(4)環境変化と課題対応」の四つの視点で整理すると捉えやすくなります(図3)。
<図3>AI相場の持続性をウオッチするための四つの視点
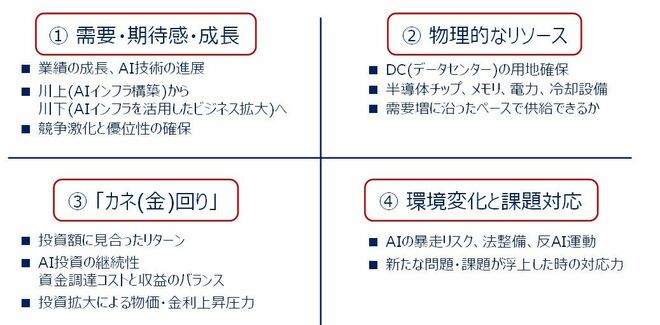
図3に沿って、足元のAI相場の状況をざっくりまとめると、「旺盛なAI投資需要は続きそうだが、巨額の投資に見合うリターンが出る速度で、物理的なリソース不足や価格高騰などを克服しつつ、インフラを稼働させて投資を継続できるか、そして、これまでのAIインフラの構築段階から、そのインフラを活用した新たなビジネス拡大へと展開できるか」ということになります。
マイクロン・テクノロジー決算後の初期反応から見える注意点
先ほども見てきたように、マイクロン・テクノロジー決算を受けた株式市場の初期反応は、日経平均などの値動きを見る限り、旺盛なAI需要や業績の伸びを背景に、足元の相場は強気派が優勢になっていると思われます。
ただ、多くのAI・半導体関連株の買い材料となった割に、決算発表後のマイクロン・テクノロジー自体の株価は、時間外取引(アフターマーケット)で微妙な値動きをたどっています。
<図4>米マイクロン・テクノロジー(1分足)の推移(2026年9月30日の通常取引および時間外取引(アフターマーケット)の状況)
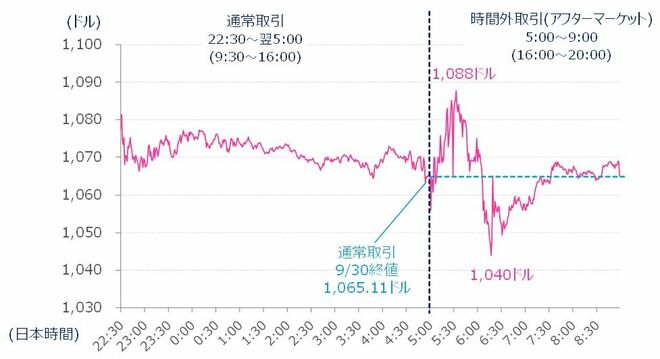
図4は、マイクロン・テクノロジーの1分足チャートです。
決算発表前の9月30日(水)の通常取引と、決算を受けた時間外取引(アフターマーケット)の状況を表示していますが、決算発表後のアフターマーケットで株価が上下に揺れ動き、結局は通常取引の終値(1,065ドル)とあまり変わらない株価水準で取引を終えています。
好決算にもかかわらず株価の反応がイマイチだった理由として、「決算発表前に株価が上昇していたため、いったんの材料出尽くしで売られた」、「粗利益の見通し(ガイダンス)が直近の数字よりもやや悪化したことで、稼ぐ力のピークアウト感が出た」ことなどが考えられますが、決算の内容自体は予想を上回る成長を見せているほか、AI向けメモリの需要逼迫(ひっぱく)と高価格がしばらく続く見込みでもあるため、下値では買い戻しが入りやすいと思われます。
そのため、決算発表前に株価が上昇しているAI・半導体関連銘柄については、決算内容が良好でも「ひとまず利益確定売りが先行する」という初期反応を見せる銘柄が増えるかもしれないことや、1日の日経平均が「上昇し過ぎた」可能性があり、いったん売りに押される展開があるかもしれません。
バブル崩壊の目安とされる「25%ルール」とは?
ここで話を先ほどのAI相場の持続性に戻すと、現時点では強気であったとしても、いずれは時間の経過と共にその見方を覆すことになります。
では、「どのタイミングまでは強気でいても大丈夫なのか?」が気になるところですが、その目安のひとつとして、バブル崩壊論における「25%ルール」というのがあります。
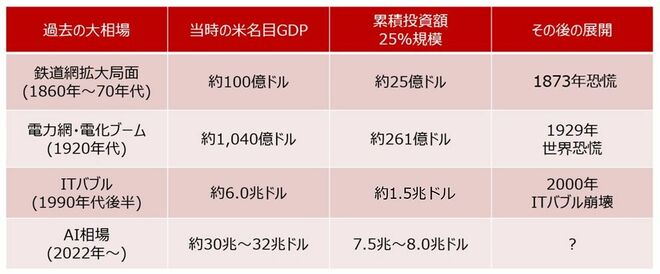
この25%ルールとは、「革新的な新技術を背景にした相場(バブル)は、その技術に対する累積投資額が、その国の経済規模(名目国内総生産[GDP])の約25%に達するまでは続き、終焉(しゅうえん)する」という経験則です。
過去の相場においても、1860〜1870年代の鉄道網拡大期、1920年代の電力網・電化ブーム、1990年代後半の通信・ドットコムバブルが該当し、25%ルールに達した後に株式市場が大きく下落する展開となっています。
<図5>新技術がもたらす相場が終焉する「25%ルール」の経験則
では、足元のAI相場は25%ルールにどこまで迫っているのでしょうか?
図5にもあるように、現在の米国の名目GDPが大体30兆から32兆ドルの規模ですので、25%ルールに達するのは累積投資額が7.5兆ドルから8兆ドルになります。
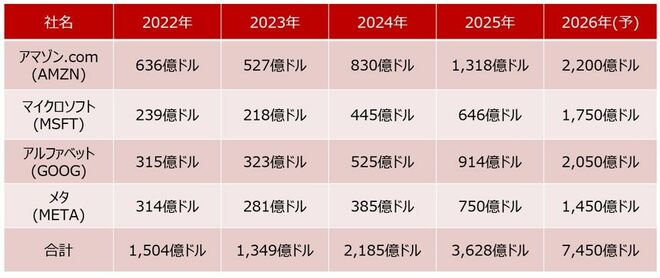
そこで、ざっくりとした推算になりますが、米ハイパースケーラー4社(マイクロソフト[MSFT]、アルファベット[GOOG]、メタ・プラットフォームズ[META]、アマゾン・ドット・コム[AMZN])の2022年以降の投資額を各社開示のキャッシュフロー計算書(有形固定資産の取得など)に基づく数値でまとめると、図6のようになります。
<図6>主要ハイパースケーラー4社の設備投資額(Capex)推移
出所:各社の開示情報およびBloombergデータを基に作成
図6の投資額の合計はまだ1兆6,000億ドルをちょっと超えた規模であり、25%ルールに抵触する7.5兆~8兆ドルに達するのは「まだ先」ということになり、AI相場はしばらく続き、「少なくとも来年(2027年)は継続しそう」ということになります。
もっとも、この25%ルールはあくまでも経験則であるほか、累積投資額の推算についても、ハイパースケーラー4社以外のエヌビディア(NVDA)やオープンAI、アンソロピックなどの投資額を合わせると、実際には2兆ドル超ぐらいの規模に達していることも考えられます。
さらに、今回のAI相場については、雇用の拡大を生み出しておらず、社会コスト削減や生産性向上の効果などがまだ限定的であること、そして、急ピッチな投資増による物価や金利の上昇圧力などもくすぶっており、今のところ家計部門への恩恵が少なく、AI普及による課題(AIの暴走など)も警戒されています。
そのため、先ほどの図3の(3)カネ(金)回りの悪化などをきっかけに、思ったよりも早くAI相場が終焉してしまうシナリオが存在していることも想定しておく必要がありそうです。
 前の記事を読む