
GLP投資法人(3281)は、国内最大級の物流施設ポートフォリオを持つ国内の不動産投資信託(J-REIT)です。金利上昇がJリート全体の重荷となる一方、投資口価格の調整によって利回りと割安感は高まっています。現在、GLP投資法人を「買い」と判断する理由は、以下の三つです。
【1】5.5%超の高い分配金利回り
【2】*NAV倍率0.81倍の割安感
【3】スポンサーの運用力と強固な財務基盤
いずれも、分配金を受け取りながら中長期で投資するのに適した条件だと考えています。
* NAV倍率…「投資口価格 ÷ 1口当たり純資産価値(NAV)」で求められ、1倍超は割高、1倍未満は割安を示す。
【買い判断の理由-1】5.5%超の高い分配金利回り
第一の理由は、GLP投資法人の2026年9月30日終値が1口13万1,300円、年換算した予想分配金利回りが5.52%という高水準にあることです。
J-REITは賃料収入を主な原資として利益の多くを分配するため、投資家は定期的なインカムを得やすい商品です。その中でも5.5%超の利回りは、国内債券や一般的な大型株の配当利回りと比べて相対的な魅力があります。投資口価格が大きく上昇しなくても、保有期間中に比較的安定して分配金を積み上げられる点は、値上がり益だけに依存しない投資の土台になります。
分配金の土台となるのは、物流施設から得られる比較的安定した賃料収入です。ECの普及、物流網の効率化、拠点再編、自動化投資などを背景に、先進的な物流施設への需要は中長期で底堅いと考えられます。
GLP投資法人は大都市圏を中心に競争力のある物件を保有し、ポートフォリオも多数の施設に分散しています。特定物件や特定テナントの影響を抑えやすく、収益の安定性を確保しやすい点は、分配金を重視する投資家にとって重要です。
物件の運用状況が堅調であるにもかかわらず投資口価格が下落している局面は、分配金利回りの上昇につながるため、利回りを重視する投資家にとって有力な買い場となります。
<GLP投資法人の1口当たり分配金推移(単位:円)>
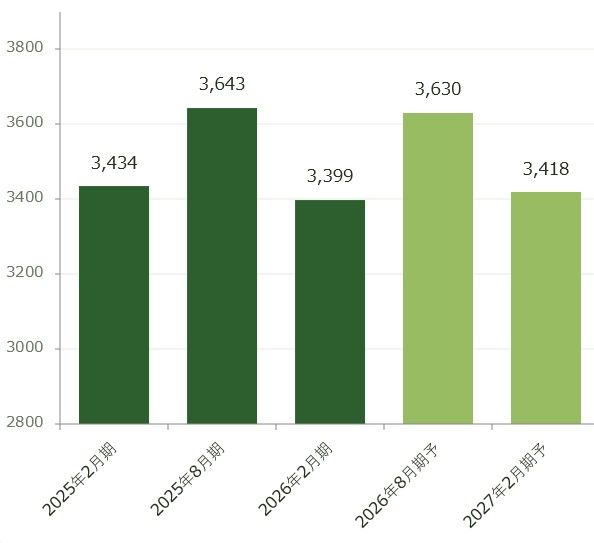
もちろん、分配金利回りの高さだけで買いを判断するのは危険です。利回りの上昇が業績悪化や減配懸念を反映している場合もあるからです。
ただ、GLP投資法人の場合は、物流施設の運営収益に加え、賃料改定や資産の入れ替え、自己投資口の取得など、1口当たり価値を維持・向上させる手段を持っています。5.5%超という水準は、単なる見かけの高さではなく、事業基盤の強みに支えられたものと評価できます。
【買い判断の理由-2】NAV倍率0.81倍の割安感
第二の理由は、NAV倍率が0.81倍にとどまる割安感です。NAV倍率とは、投資口価格が保有不動産の純資産価値に対して何倍で評価されているかを示します。
<NAV倍率について>
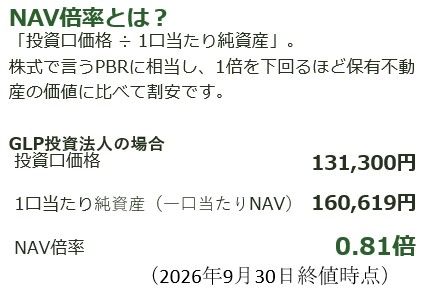
1倍を下回る状態は、投資口が帳簿上・鑑定上の純資産価値より安く取引されていることを意味します。0.81倍であれば、単純計算では純資産価値に対して約19%のディスカウントです。優良な物流施設群を保有しながら市場では低く評価されているため、下値余地よりも評価修正の余地に注目しやすい水準といえます。
割安修正のきっかけとして考えられるのは、金利上昇ペースの鈍化、J-REIT市場への資金回帰、安定した分配金実績、保有物件の賃料上昇などです。市場の警戒感が和らぎ、投資口価格がNAVに近づくだけでも、分配金に加えて値上がり益が期待できます。
また、NAVを下回る局面での自己投資口取得は、1口当たりNAVや分配金を押し上げやすく、投資主価値の向上につながります。
ただし、NAVは鑑定評価額を基礎にするため、市況悪化時には不動産価値が下がる可能性があります。従って、0.81倍という数字だけでなく、物件の立地、稼働率、賃料競争力を合わせて見る必要があります。
GLP投資法人は国内有数の規模と分散されたポートフォリオを持つため、単一物件の価格変動による影響を受けにくい点が強みです。資産の質を踏まえれば、現在のディスカウントは過度な金利懸念を織り込んだ水準と判断しています。
【買い判断の理由-3】スポンサーの運用力と強固な財務基盤
第三の理由は、スポンサーの総合力と強固な財務基盤の組み合わせです。物流不動産では、用地取得、開発、テナント誘致、施設運営、売却までを一体で管理する力が競争力を左右します。
GLPグループは大型の先進的物流施設の開発・運営で豊富な実績を持ち、GLP投資法人はそのネットワークやノウハウを活用できます。優良物件の取得機会、テナントとの関係、運営効率化の知見を得られることは、大きな優位性です。
加えて、GLP投資法人は、2026年2月期末の鑑定LTV(不動産の鑑定評価額に対して、どの程度の有利子負債を抱えているかを示す指標)を34.9%と低めに抑え、2026年8月3日時点の固定金利比率を83.4%とするなど、借入金の多くを固定金利で調達し、金利上昇への備えを進めています。
LTVが低ければ、不動産価格が下落した局面でも財務制約に陥りにくく、必要に応じて追加借入を活用できる余地も残ります。固定金利比率が高ければ、市場金利が上昇しても支払利息が一度に増えるわけではありません。借入期限を分散することで、特定の時期に借り換え負担が集中するリスクも抑えられます。
スポンサーと財務の強みは、守りだけではありません。市場が弱い局面では、資金力の乏しいプレーヤーが物件売却を迫られ、優良資産を有利な条件で取得できる可能性があります。スポンサーの案件発掘力とリートの財務余力がかみ合えば、無理な増資に頼らず、将来の収益源を確保できます。
反対に、保有物件を高値で売却できる局面では、売却益の分配や自己投資口の取得に資金を振り向けることも可能です。環境に応じて攻守を切り替えられる点は、長期投資で大きな安心材料になります。
投資前に確認したいリスク
主要なリスクは、金利上昇の長期化、物流施設の供給過剰、分配金の変動です。金利が想定以上に上昇すれば、借り換えコストの増加に加え、投資家が求める利回りも上がり、投資口価格の回復が遅れる可能性があります。物流施設の新規供給が需要を上回れば、空室率上昇や賃料競争が収益を圧迫します。
また、物件売却益や利益超過分配を含む分配金は、毎期同じ水準が続くとは限りません。投資時には表面利回りだけでなく、通常の賃貸収益に基づく巡航分配金、稼働率、賃料改定実績、借入コストの推移を確認すべきです。
まとめ
最後に、GLP投資法人を「買い」と判断する三つの理由をまとめます。
第一に、5.5%超の分配金利回りが魅力的な水準であること。
第二に、NAV倍率0.81倍という水準が、保有資産価値に対する約19%のディスカウントを示し、将来の評価修正余地を残していること。
第三に、物流不動産に精通したスポンサーの支援と、低LTV・固定金利中心の財務運営が、成長力と耐久力の両方を支えていることです。
短期的には、J-REIT全体が金利動向に左右されやすく、投資口価格がすぐにNAVへ回帰するとは限りません。しかし、安定した分配金が期待できるため、長期投資の対象として、現在の価格帯は魅力的な水準にあると考えています。
利回り商品として魅力的なJ-REITであっても、高利回りだけを追うのではなく、資産価値に対する割安感と財務の安全性を同時に確認することが重要です。その点に、GLP投資法人の本質的な魅力があります。従って、分配金を重視する中長期ポートフォリオの一角として、段階的に買い付ける候補と判断します。
<Jリート参考銘柄一覧>
| コード | 銘柄名 | 主な投資対象 | 分配金利回り(%) (年率:会社予想) |
投資口価格 | |
|---|---|---|---|---|---|
| 3281 | GLP投資法人 | 物流施設 | 5.52 | 131,300 | |
| 3283 | 日本プロロジスリート投資法人 | 物流施設 | 4.76 | 82,800 | |
| 3466 | ラサールロジポート投資法人 | 物流施設 | 5.59 | 144,300 | |
| 8963 | インヴィンシブル投資法人 | ホテル等 | 7.31 | 59,800 | |
| 8985 | ジャパン・ホテル・リート投資法人 | ホテル等 | 7.14 | 81,300 | |
| 8951 | 日本ビルファンド投資法人 | オフィスビル | 4.14 | 118,900 | |
| 8952 | ジャパンリアルエステイト投資法人 | オフィスビル | 4.70 | 108,900 | |
| 3234 | 森ヒルズリート投資法人 | オフィスビル | 5.13 | 120,700 | |
| 3269 | アドバンス・レジデンス投資法人 | 住居 | 4.67 | 139,100 | |
| 出所:QUICKおよび各社資料より楽天証券経済研究所作成(2026年9月30日時点)。分配金利回りは、1口当たり分配金(会社予想)を同日のリート価格で割り、年率換算して計算。 | |||||
 前の記事を読む