
過去10回の中間選挙前後が示す株式市場の「傾向と対策」
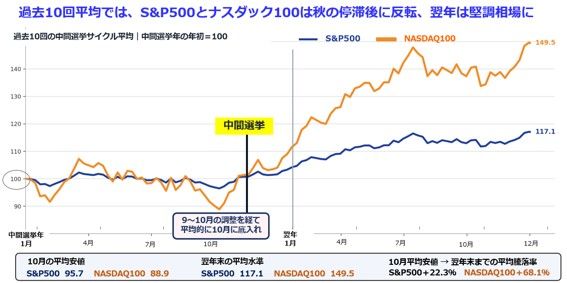
まず、1986年から2022年までの過去10回の中間選挙年について、年初を100としてS&P500とナスダック100指数の平均推移を比較した図表1をご覧ください。
図表1:選挙サイクルで振り返ると中間選挙年は「10月底・翌年高」の傾向
出所:長期市場実績(S&P500とナスダック100)より作成
両指数とも、中間選挙前に停滞し、10月上旬前後に平均的な底をつけた後、翌年(大統領選挙前年)末へ向けて大きく上昇しています。
10月の平均安値はS&P500が95.7、ナスダック100が88.9。そこから翌年(大統領選挙前年)末の平均水準はそれぞれ117.1、149.5となり、10月底値からの上昇率はS&P500が22.3%、ナスダック100は68.2%でした。
つまり、政権与党の勝敗そのものより、中間選挙前に選挙情勢とその後の不確実性をいったん織り込み、中間選挙後は経済や企業利益などファンダメンタルズへ市場の視線が戻ってきたことを示します。
過去の「傾向」が教える「対策」はシンプル。だが…
過去の傾向から考えると、年末や翌年の堅調相場回復を視野に入れる長期投資家や定時定額投資家にとって、秋の株安局面はむしろ「好機」となるかもしれません。
もちろん「今年も同じ」と決めつけるのは禁物でしょう。平均値は法則ではなく、あくまで過去の経験則(相場の選挙サイクル=アノマリー)です。
それでも、中間選挙前には選挙結果や政策の変化を巡る不透明感が膨らみ、選挙通過後にはその霧が晴れやすい、という市場心理は参考になります。
目先の鬼門は「中東情勢・原油高・金利上昇」
ただし、今回の相場は過去平均だけでは片づけられません。
図表2:中東紛争と原油高、利上げと長期金利上昇が鬼門
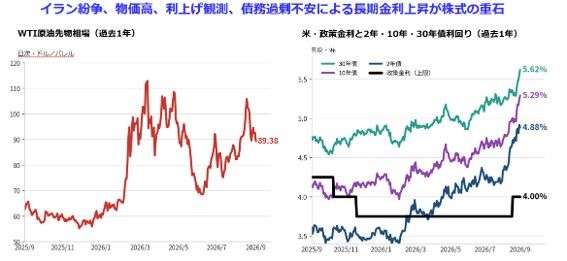
図表2が示す通り、イランを巡る中東紛争で原油価格が高止まりし、米長期金利(10年国債利回り)は5%台へ上昇しました。
9月にWTI原油先物は1バレル100ドル台に再上昇した後、停戦期待で下げた後も「供給不安」が再燃すれば再び100ドル台を試すリスクは残ります。さらにFRBは9月16日に政策金利を0.25%引き上げ、物価再加速への警戒を強めました。
原油高がインフレ期待を押し上げ、追加利上げ観測と債務過剰不安がくすぶる中で長期金利上昇が連鎖すれば、株式の株価収益率(PER)低下を介して株式市場に重しとなりやすい状況です。
図表3は、選挙の行方にも影響しやすい米国内の燃料価格動向を示しています。
図表3:選挙の行方を左右する米国内燃料相場の上昇
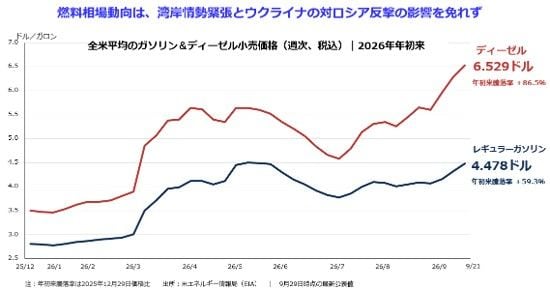
全米平均のガソリンとディーゼル価格は年初から大幅に上昇し、とりわけ物流、農業、製造業に広く使われるディーゼル高が、家計と企業の双方を圧迫している状況です。
今年の中間選挙では、外交と金利上昇が一本の線でつながっています。「中東紛争→原油・燃料高→インフレ観測→金利上昇→株価の割高感」という連鎖です。
逆に、早期停戦やホルムズ海峡の通航正常化で原油が落ち着けば、インフレ懸念と金利上昇圧力が同時に和らぐ可能性があります。
いま米国株の重要な分岐点は「赤か青か」(共和党か民主党か)だけではありません。エネルギー価格が落ち着き、10年債利回りが5%前後から低下方向へ向かえば、成長株を中心にバリュエーション面の圧迫は和らぎ、AIインフラ増勢で好調な企業業績に向かいやすくなります。
逆に、原油高と金利高が長引く事態となれば、企業の資金調達コストと家計の実質購買力減退を通じて、景気と利益の双方に重しとなるでしょう。

 前の記事を読む