
株価水準と投資パフォーマンスとの「不都合な真実」
株雑誌などの企画で「○○万円以下で買える株」という記事を見かけることがあります。
筆者も過去に雑誌社から依頼を受け、こうした企画に寄稿した経験がありますが、いつもモヤモヤしたものがありました。
「果たして『株価』を第一条件として投資対象を探索することは、パフォーマンスの追求において本当に有効なのか?」
という点です。
限られた手元資金の中で投資分散を図りたいというニーズは理解できますが、低位株への投資は値がさ株への投資に比べて勝率が低い傾向にあります。
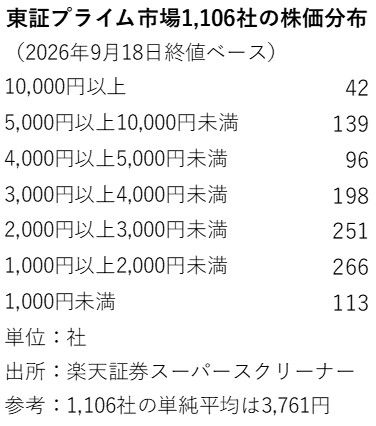
東証プライム市場に上場する企業の株価単純平均は3,761円
今回は楽天証券スーパースクリーナーを用いて、東証プライム市場に上場する企業を対象としました。全銘柄の単純平均は3,761円ですが、1,000円以上~3,000円未満がボリュームゾーンになっています。3桁株(1,000円未満)は113社と、全体の10.2%という構成です。
株価の絶対水準が高い方が、株価パフォーマンスも高いという事実
今回の検証では、価格帯区分を五つに再編した上で、「売上高変化率」「経常利益変化率」「株価収益率(PER)」「年初来安値からの上昇率」「平均売買代金」「時価総額」「平均売買代金/時価総額」の7項目について、平均値を算出しました。各項目の持つ意味は以下の通りです。
■企業の成長性を測る指標
・売上高変化率(前年度比)
・経常利益変化率(前年度比)
■企業価値の評価指標
・PER(コンセンサス予想ベース)
■株価パフォーマンス
・年初来安値からの上昇率(※)
※本来は年初からの上昇率(あるいは過去数年からの上昇率)で計るべきなのでしょうが、対応するデータがなかったので、この指標で代替しました。実際にはあまりパフォーマンスが芳しくない銘柄(例:大きく下落した後に戻したなど)も含まれている可能性はありますが、ある程度の有効性はあると考えています。
■株式流動性
・平均売買代金(5日)
・時価総額
・平均売買代金/時価総額
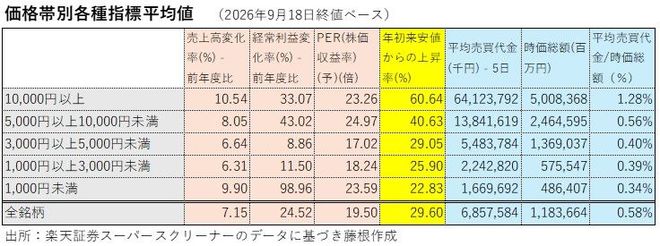
さて、表を見れば一目瞭然ですが、株価が高いグループは低いグループよりも成長性が高く、株価パフォーマンスも良い傾向にあります。年初来安値からの株価上昇率は値がさ株が顕著です。
株価1万円以上のグループの株価上昇率(60.64%)は、1,000円以上3,000円未満の上昇率(22.83%)に対して2.6倍のパフォーマンス格差をつけています。
はっきり申し上げれば、株価の絶対値が高いほうが、統計的には成長性が高く、時価総額も大きく、流動性も高いのが実態なのです。
値がさ株と低位株で「パフォーマンス格差」が生まれる要因
株価1万円以上のグループは平均時価総額が5兆円と、1,000円未満のグループ(4,864億円)の10倍以上です。平均売買代金を時価総額で割った流動性についても、1万円以上のグループ(1.28%)は、1,000円未満のグループ(0.34%)の3.7倍に達します。
ちなみに、各価格帯の中に占める時価総額1兆円以上の企業数は表のとおりです。
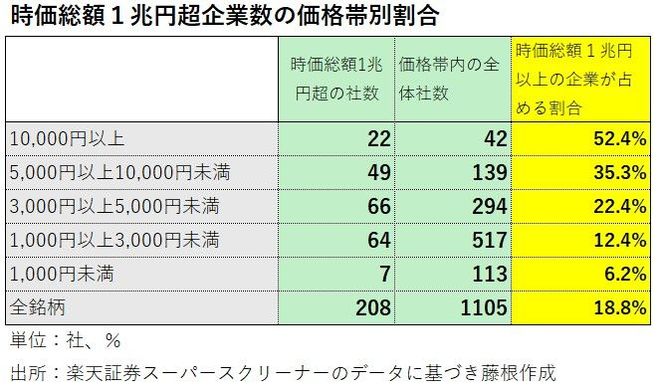
時価総額が大きいことによって、特に海外の資金力のある機関投資家が参入する可能性が高まります。また、時価総額1兆円超の企業が過半数を占める株価1万円以上のグループ、および、それに次ぐ5,000円以上1万円未満のグループは、予想PER水準が他の価格帯よりもやや高いことも特徴です。これは、成長率が高いことが要因として考えられます。

 前の記事を読む