
TOPIXの機能向上と連続性の維持、特徴は定期入れ替え
トウシル編集部(以下、トウシル):2026年10月から東証株価指数(TOPIX)の枠組みが大きく変わります。いわゆる「TOPIX改革」ですが、まずはどのような趣旨で今回の見直しがされるのか伺いたいと思います。
JPX総研の飯塚賢・統括課長(以下、飯塚):TOPIXの機能性の向上を目的にしています。具体的には、日本の株式市場をより広く表し、より運用しやすい指数にしていくことを目指しています。TOPIXは広く利用されている指数のため、これまでも性質としての連続性を維持しながら見直しを進めてきました。
トウシル:2022年4月には東京証券取引所の市場再編がありました。市場再編がTOPIX改革の一つのきっかけなのでしょうか。
飯塚:市場区分の見直し以前のTOPIXは東証市場第一部銘柄を対象としていました。市場区分の見直しをきっかけとして市場区分とTOPIXの構成銘柄を切り離す第一段階の見直しを実施しました。
今般の2026年10月の見直しは、第二段階の見直しに当たります。プライム、スタンダード、グロースの全ての市場区分がTOPIXの選定の対象になることに加えて、これまではなかった銘柄の定期的な入れ替えを実施することが大きなポイントです。
TOPIXの見直しルール検討に当たってはパブリックコメントを通じて、市場関係者を含めた広い意見を募りました。見直しに際して市場への影響を抑えるためにルールの周知期間を十分に設けるとともに、一度で実施するのではなく段階的に進めていく形としています。
スタンダード・グロース市場からも採用 「流動性」基準で選定
トウシル:今回のTOPIXの見直しのポイントやルールの詳細を教えてください。
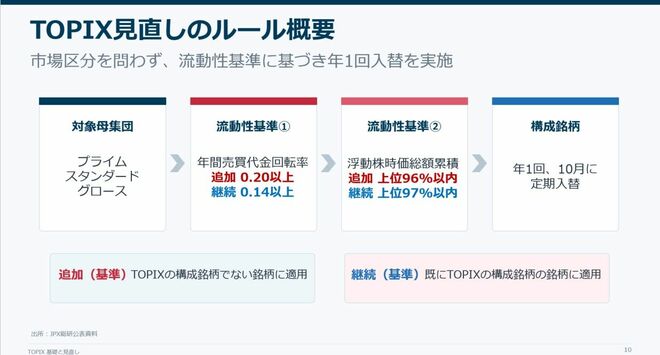
飯塚:見直しのポイントは大きく3点あります。1点目は繰り返しになりますが指数と市場区分を切り離し、プライム市場のみならずスタンダード市場、グロース市場を含む東京証券取引所の全市場の上場銘柄が対象になることです。2点目は「流動性基準」を設けてTOPIXに入る銘柄を選定することです。
3点目は定期的な銘柄の入れ替えです。初回の入れ替えを2026年10月、ここで継続基準を満たさなかった銘柄の再評価を2027年10月、そして二回目の入れ替えを2028年10月に行います。以降、毎年10月に定期的な銘柄の入れ替えをしていきます。定期的な銘柄の入れ替えによって、指数の特性を維持していきます。
トウシル:「流動性基準」という言葉はやや難しいのですが、具体的にどのような基準になっているのでしょうか。
飯塚:二つの基準を設けています。一つ目は「年間売買代金回転率」です。個々の銘柄の売買代金を時価総額で割ったもので、市場でどれほどその銘柄が売買されているかを示す指標です。
二つ目は「浮動株時価総額の累積比率」です。銘柄間の相対的な規模を測る指標で、株式市場で実際に流通する「浮動株」を基に計算した時価総額を積み上げて判定します。TOPIXに採用されていない銘柄であれば全体の上位96%に入れば新たに採用され、すでにTOPIXの構成銘柄であれば97%に達するまでは採用を継続するというルールです。
「浮動株」は株式市場で実際に流通する可能性が高い株式を指します。各企業が年に1回提出する有価証券報告書を基に計算して見直しをしています。2026年10月の初回の入れ替えでは2025年1月から12月までの期間を決算期とする有価証券報告書を基に計算された値が用いられます。
トウシル:つまりすでにTOPIXに採用されている銘柄の中で浮動株時価総額の下位3%になる銘柄はTOPIXから除外となるということですね。新しいTOPIXのルールで追加は上位96%、継続は上位97%と差を設けているのはなぜでしょうか。
飯塚:追加と継続の差は、指数としての安定性と投資効率の観点を考慮したものです。追加と継続の基準が同じ場合、基準に近い水準に位置する銘柄が採用されても次の入れ替え時にすぐに除外になってしまいます。過度な銘柄入れ替えを抑制する「バッファ・ルール」と呼ばれるもので、国内外の主要な指数でも導入されている仕組みです。
トウシル:もう一つ確認しておきたいルールがあります。暗号資産(仮想通貨)の保有量が総資産の50%超の企業を当面はTOPIXに新規追加しないという方針を発表していたかと思います。
飯塚:2026年の4月にパブリックコメントを実施し、その意見を踏まえて決定しました。パブリックコメントでも本新規追加に関してさまざまな意見があることが確認されたためTOPIXに連動する運用への影響を考慮し、「当分の間」は新規追加を見送る方針を決めています。