

横浜で港湾荷役会社として創業後、事業拡大によって総合物流企業に
丸全昭和運輸(9068 東京)(株価3,675円、時価総額1,417億円:9月28日終値)は、港湾物流・国際輸送を主軸とする総合物流企業です。海上貨物の荷役、倉庫、通関、国内輸送を一体で提供する点が強みです。
国際サプライチェーンの拡大や中国・ASEANの製造業成長、越境ECの普及により海上コンテナ量が増加し、同社の港湾作業・国際輸送の取扱量が長期的に拡大しています。さらに企業のBCP強化や拠点分散による物流ルート多様化の流れを捉え、一貫物流サービスで顧客基盤を広げたことで収益が安定成長中です。
丸全昭和運輸は1931年に港湾荷役会社として横浜で創業し、戦後の貿易拡大とともに港湾物流を基盤に事業を拡大してきました。1950〜1960年代に倉庫・通関業務へ進出し、港湾作業から国際輸送までを一体で扱う総合物流企業へ転換。
高度成長期には海上コンテナ化の波を捉え、港湾エリアでの取扱量を拡大しました。1990年代以降は国際物流の需要増に対応し、海外ネットワークを整備。近年は中国・ASEANの製造業成長や越境EC拡大を背景に国際輸送比率が上昇し、一貫物流体制を強化しています。
丸全昭和運輸と競合する企業としては、センコーグループホールディングス(9069 東京)、SBSホールディングス(2384 東京)、ニッコンホールディングス(9072 東京)などがあります。
丸全昭和運輸は港湾物流・国際輸送に強みを持つ一貫物流企業で、港湾作業、倉庫、通関、国内輸送を一体で提供する点が特徴です。
これに対しセンコーグループHDは国内最大級の総合物流企業で、港湾、倉庫、国際物流、3PL(企業の物流業務を第三者が一括して請け負う仕組み)を広く展開し、丸全と最も事業領域が重なります。
SBSHDは国際物流、倉庫、3PLの比率が高く、港湾作業も一部で重なるため競合度は高いですが、宅配・EC物流の比重が丸全昭和運輸より大きいです。ニッコンHDは梱包、倉庫、輸送の垂直統合型で、製造業向け物流が中心です。港湾比率は丸全昭和運輸より低いですが、倉庫・輸送の構造が近く一定の競合関係にあります。
当期純利益は増加トレンドも株価は方向感のない展開
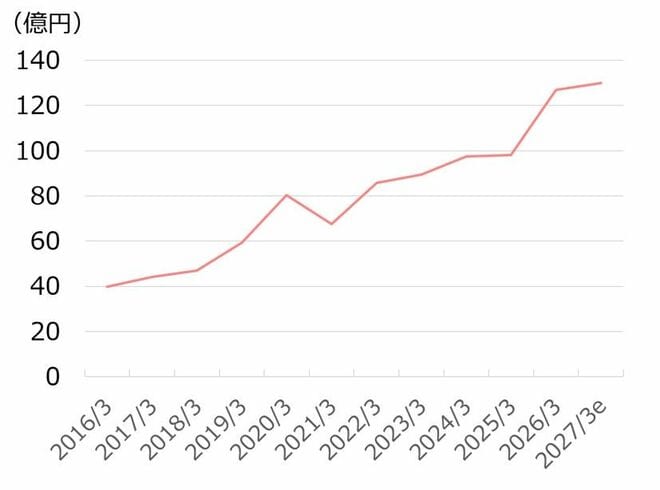
丸全昭和運輸の当期純利益は増加トレンドにあります。これは、港湾・国際輸送の需要増を一貫物流で確実に取り込み、倉庫・通関の高付加価値サービスで収益性が向上したためです。
<丸全昭和運輸の当期純利益推移(2016年3月期以降)>
出所:丸全昭和運輸資料などより作成
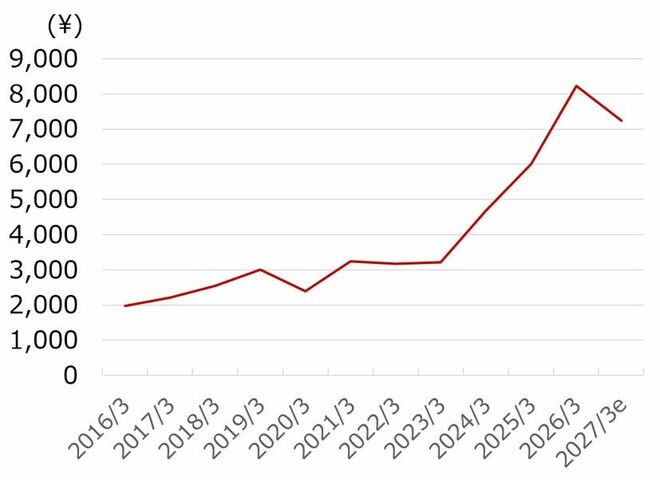
株価も当期純利益と連動する形で上昇しています。
<丸全昭和運輸の株価推移(2016年3月期以降)>
出所:丸全昭和運輸資料などより作成
株主資本増加を上回るペースで株価は上昇
丸全昭和運輸の過去10年間の業績変化を見ると、売上高が1.5倍となったのに対し、営業利益は2.9倍、当期純利益は3.2倍と利益率の上昇を伴って増加しました。これは、港湾・国際輸送の増加を高付加価値の倉庫・通関で取り込み、収益構造が改善した結果といえます。
株主資本蓄積も順調に進んで2.1倍に達しているのに対し、株価はさらに上昇し、時価総額は4.0倍になりました。結果的に株価純資産倍率(PBR)は0.5倍から1.0倍へと上昇しており、過去実績対比では割安感がない状況です。
<丸全昭和運輸の業績推移(2016年3月期以降)>
| (億円) | 2016年3月期 | 2026年3月期 | 変化(倍) | ||
|---|---|---|---|---|---|
| 売上高 | 999 | 1,486 | 1.5 | ||
| 営業利益 | 53 | 155 | 2.9 | ||
| 当期純利益 | 40 | 127 | 3.2 | ||
| 株主資本など合計 | 681 | 1,420 | 2.1 | ||
| 時価総額 | 353 | 1,417 | 4.0 | ||
| PBR(倍) | 0.5 | 1.0 | - | ||
| PER(倍) | 9 | 11 | - | ||
| ※時価総額は期末時点値、2026年3月期は直近値 ※数値は四捨五入。端数処理の関係上、計算が合わない場合がある 出所:丸全昭和運輸の資料などより作成 |
|||||
ちなみにセグメント別では、主力の物流セグメントにおいて、世界貿易量の増加、中国・ASEAN向け輸出入、越境EC拡大を背景に取扱量が増加するとともに、倉庫・通関など高付加価値領域の伸長で利益率も改善しました。
構内作業および機械荷役は、港湾・工場での荷役需要が安定し、コンテナ化・大型化への対応で効率性が向上したことにより、利益が底堅く推移しました。
<丸全昭和運輸のセグメント別業績推移(2016年3月期と2026年3月期)>
| (億円) | 2016年3月期 | 2026年3月期 | 変化(倍) | ||
|---|---|---|---|---|---|
| 売上高 | 999 | 1,486 | 1.5 | ||
| 物流 | 834 | 1,293 | 1.6 | ||
| 構内作業および機械荷役 | 136 | 169 | 1.2 | ||
| その他 | 30 | 24 | 0.8 | ||
| 営業利益 | 53 | 155 | 2.9 | ||
| 物流 | 39 | 134 | 3.4 | ||
| 構内作業および機械荷役 | 9 | 16 | 1.8 | ||
| その他 | 5 | 5 | 0.9 | ||
| 営業利益率 | 5% | 10% | - | ||
| 物流 | 5% | 10% | - | ||
| 構内作業および機械荷役 | 6% | 9% | - | ||
| その他 | 16% | 16% | - | ||
| ※数値は四捨五入。端数処理の関係上、計算が合わない場合がある 出所:丸全昭和運輸の資料などより作成 |
|||||
2027年3月期、2028年3月期は増収増益トレンドが継続する見通しです。港湾・国際輸送の取扱増に加え、倉庫・通関など高収益領域が伸長し、一貫物流で効率化が進むと見込まれることが要因です。株価水準がこのまま変わらなければPBRは再び1倍割れとなることが見込まれます。
<丸全昭和運輸の業績予想>
| (億円) | 2026年3月期 実績 |
2027年3月期 予想 |
2028年3月期 予想 |
||
|---|---|---|---|---|---|
| 売上高 | 1,486 | 1,620 | 1,683 | ||
| 営業利益 | 155 | 170 | - | ||
| 当期純利益 | 127 | 130 | 129 | ||
| 株主資本など合計 | 1,420 | 1,510 | 1,592 | ||
| 時価総額 | 1,417 | - | - | ||
| PBR(倍) | 1.0 | 0.9 | 0.9 | ||
| PER(倍) | 11 | 11 | 11 | ||
| ※2027年3月期の売上高、営業利益、当期純利益のみ会社予想。その他はコンセンサス予想。 ※数値は四捨五入。端数処理の関係上、計算が合わない場合がある 出所:丸全昭和運輸、FactSetの資料などより作成 |
|||||

 前の記事を読む