
2026年10月から「こどもNISA」の口座開設受付がスタート
2027年1月から、0~17歳の子どもが利用できる「こどもNISA(ニーサ:少額投資非課税制度)」が始まります。楽天証券をはじめ証券各社は、2026年10月から口座開設手続きの受付を始めます。
楽天証券が子育て中の1,000人に行った調査(2026年5月実施)では、こどもNISAを「内容まで知っている」「名前は聞いたことがある」人は合わせて71%に上りました。
一方で、「ジュニアNISAの復活」「子ども用に600万円の枠が別にもらえる」と受け止めていると、実際の制度とずれてしまいます。本記事では知っておくべき制度の基本を確認していきます。
こどもNISAは「子ども版のつみたて投資枠」
2026年度の税制改正で、NISA口座を開設できる年齢の下限(18歳)が撤廃されました。法令上の名称は「未成年者特定累積投資勘定」で、「こどもNISA」は通称です。ひと言でいえば、「子ども版のつみたて投資枠」です。
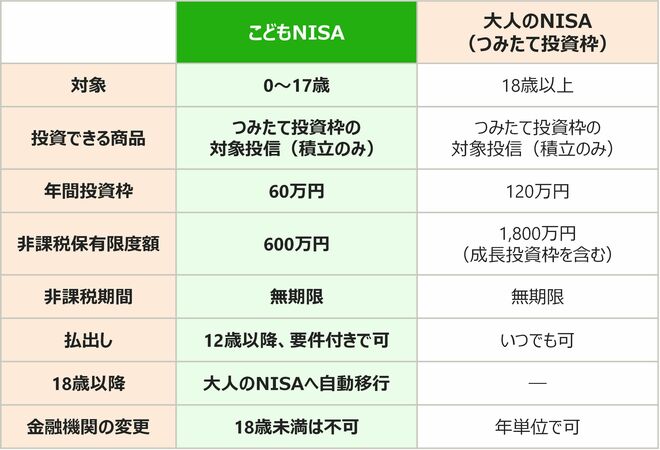
口座は子ども名義で、親権者などが管理者として運用します。ジュニアNISAでは個別株も購入できましたが、こどもNISAで投資できるのは「つみたて投資枠」の対象となる投資信託に限られ、買い方も積立投資のみとなります(成長投資枠はありません)。
投資できる金額は年60万円(毎月均等に積み立てる場合は月5万円)まで、非課税で保有できる上限は600万円(元本ベース)です。
非課税期間は、ジュニアNISAの時は最長5年でしたが、大人のNISAと同じく無期限となり、18歳以降は自動的に大人のNISAへ残高が移行されます。
なお、2016~2023年に利用できたジュニアNISAの残高をこどもNISAに移すことはできません(全額を非課税で払い出すことは可能です)。ジュニアNISAの口座を持っているお子さんでも、こどもNISAの口座は新たに開設可能です。
最大の注意点は払出しルール。節目は「12歳」と「18歳」
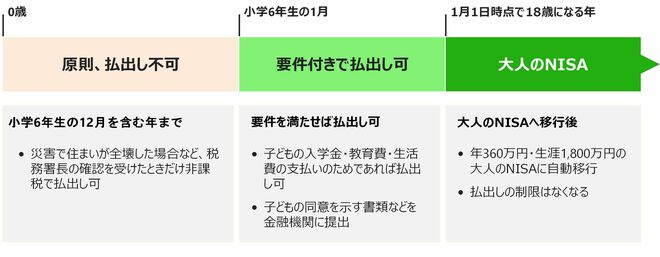
途中での払出しは、12歳以降は一定の要件の下で払い出せます。
小学校6年生の12月を含む年(その年の3月31日時点で12歳になっている年の前年)までは、災害で住まいが全壊した場合など税務署長の確認を受けたケースを除き、非課税では払い出せません。払い出すと、それまでに口座内で生じた利益にさかのぼって課税されます。
その後、小学校6年生の1月(その年の3月31日時点で12歳になっている年)から、高校3年生の1月の前の年末(3月31日時点で18歳になっている年の前年末)までは、払い出せるようになるものの、自由に引き出せるわけではありません。
- 払出しの理由が子どもの入学金・授業料などの教育費や生活費の支払いであること
- 子どもが払出しに同意していること
- 必要な書類を金融機関に提出すること
上記条件を満たすことで、12歳以上から引き出し可能になります。
また、12歳かどうかは3月31日時点で判定するため、実際の節目は「小学6年生の1月」です。小学校までの教育費には基本的に使えず、使いやすいのは中学・高校の入学以降、とくに大学進学時の費用ということになります。
18歳から「大人のNISA」へ。600万円は生涯枠の「先取り」
こどもNISAの口座は、18歳の誕生日を迎えたあと最初の1月1日に、大人のNISAへ自動的に移行します。移行後はつみたて投資枠と成長投資枠を合わせて年360万円、生涯で1,800万円まで投資でき、払出しの制限もなくなります。
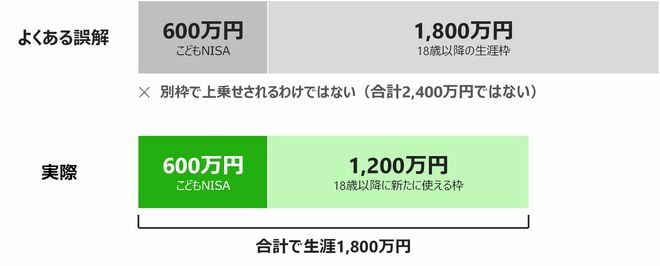
ここで押さえておきたいのは、0~17歳の間に投資した金額は、この生涯枠1,800万円に含まれるという点です。例えば、こどもNISAで600万円を投資していた場合、成人後に新たに投資できるのは1,200万円です(元本ベース。売却すれば、その分の枠は翌年以降に再利用できます)。
つまり、こどもNISAの600万円は上乗せされる「追加枠」ではなく、子どもの生涯枠を前倒しで使う仕組みになっているのです。また、18歳以降は子ども自身が管理します。親が教育費のつもりで積み立てたお金でも、法的には子どもの財産となります。
贈与税とあらかじめ確認しておきたいポイント
親や祖父母が出したお金からこどもNISAで投資する場合、税務上は子どもへの贈与として扱われます。年60万円の投資だけなら贈与税の基礎控除(年110万円)に収まるため、贈与税はかかりません。ただし、基礎控除は受け取る子ども1人当たりの金額なので、同じ年に祖父母などから別に贈与を受けていれば合計額で判定することになります。
金融機関選びも重要です。大人のNISAは1年単位で金融機関を変えられますが、こどもNISAは18歳未満の間、変更が認められていません。変えたい場合は口座をいったん廃止し、別の金融機関で開き直すことになります。取扱商品や積み立ての最低金額などを見比べ、大人のNISA以上に慎重に選んでおくことが大切です。
こどもNISA口座を開くには、まず親権者自身の証券口座が必要です。その上で子ども名義の未成年口座を開設し、こどもNISA口座を申し込みます。受付開始後は申し込みが集中する可能性があり、税務署の審査を経て開設が完了するまで時間がかかる可能性も考えられます。2027年1月から積み立てを始めたい場合は、早めに手続きを済ませておくとよいでしょう。
親子で活用するために。こどもNISAの重要ポイント4点
ここまで解説してきた、こどもNISAの重要ポイント4点をまとめました。
- こどもNISAは0~17歳が使える「子ども版のつみたて投資枠」(年60万円・上限600万円・非課税期間は無期限)
- 12歳未満は原則として払い出せず、12歳以降も「子どものための支出」「子どもの同意」などの要件がある
- 600万円は別枠ではなく、生涯枠1,800万円の「先取り」。18歳以降は子ども自身が管理する
- 18歳未満の間は金融機関を変更できないため、最初の金融機関選びは大人のNISA以上に慎重に
12歳以降の払出しに子どもの同意が必要という設計は、見方を変えれば、「このお金は何のためのものか」を親子で話し合う機会が制度に組み込まれているともいえます。先の楽天証券の調査では、金融教育が必要だと考える人が84%に上る一方、学ぶ機会があると答えた人は11%にとどまりました。
お金をためるだけでなく、有意義に使っていくことを子どもと一緒に考えるきっかけにしていただけたらと思います。
※本記事は2026年9月時点の法令および公表情報に基づいています。
【関連リンク】
2026年8月19日発売「50歳からのiDeCo 最短・最強の資産づくり 改正でトクできる!2027年最新版」
2025年4月30日発売「増やしながらしっかり使う 60歳からの賢い『お金の回し方』」
10刷!続々重版「新しいNISA かんたん最強のお金づくり」
著者・横田健一が監修した「ファイナンシャル・ウェルビーイング検定」が始まりました!
 前の記事を読む