
なぜ「上場」が遠くなったのか?
トウシル編集部(以下、トウシル):最近、新規公開株(IPO)の件数が明らかに減っています。何が起きているのでしょうか?
X Mile 松尾 侑紀CFO(以下、松尾氏):理由は大きく二つあります。一つは、東京証券取引所によるグロース市場の上場維持基準の厳格化による証券会社のスタンス変化、もう一つは市場環境の変化です。
東証グロース市場のIPO件数
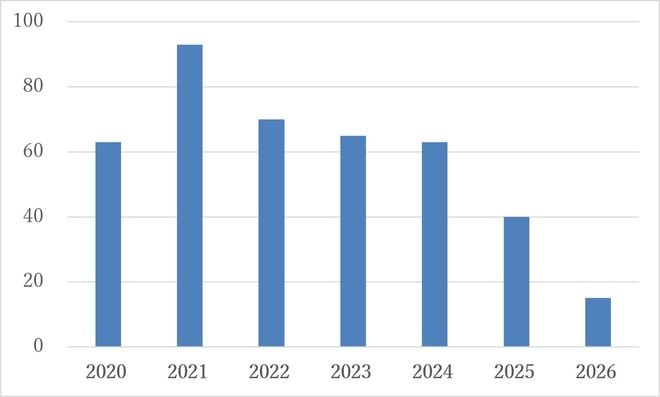
注:2026年は8月末まで。2022年以前はマザーズ市場含む
関連記事:東証がグロース市場の上場維持基準を厳格化、メリットとデメリット。上場廃止増える?個人投資家には吉報?
上場維持基準の厳格化によって上場申請前に証券審査を行う証券会社が、主幹事証券を引き受ける前に「上場後に(東証グロース市場の上場維持基準となる)時価総額100億円を超え続けることができるのか」という点をより厳しく見るようになりました。
例えば、仮に上場時の時価総額が100億円程度であれば、業績の低迷などによって基準を下回ってしまうリスクがあるため、上場申請前においても上場タイミングについてはこれまで以上に慎重なコミュニケーションが取られています。
また、直近は半導体サプライチェーンやAI関連銘柄など業績が急拡大する中で投資家の資金が大きく集まっており、主要な株価指標と比較しても過去1年間でそれらの銘柄の株価は大きく上昇しています。
これまでのハイグロースと呼ばれたスタートアップを超える成長を見せる半導体・AI関連銘柄の存在により上場時、上場後の国内スタートアップのバリュエーションに資金が集まりづらい状況となっています。
会社ごとに、「上場準備体制を整えた上で市場環境を見極めながら、上場タイミングを検討しよう」と考えたり、買収や合併(M&A)など、別の形での成長戦略を模索したりするケースが増えつつあります。
スタートアップの資金調達環境という観点では、未上場市場よりも上場市場の方が厳しいのが現状です。
ある程度の規模になるまでしっかりと未上場段階で成長投資を行い自社の成長を目指す企業と、大手企業への参画や合併などにより自社の単独成長以外の成長を目指す企業など形はさまざまです。しかし、未上場段階での成長規模を従来よりも一回り大きくするのが直近のトレンドです。
値崩れしにくいIPO銘柄の共通点
トウシル:最近のIPOで、特に注目していた事例はありますか?
松尾氏:配車アプリのGO(581A)や、自動運転ソフトウエアのティアフォー(593A)のような大型IPOはIPO市況の回復基調を感じさせる事例として非常に注目していました。
GOにはBlackRock、Wellington、ティアフォーにはニューバーガー・バーマン、GICといった世界的に著名な機関投資家が上場前の需要申告段階から投資意欲を開示する旺盛な需要環境をみせていました。
また、足元ではこれまでの欧州、アジアに加えて、中東ファンドの日本市場への注目が強まっています。
海外の大型の機関投資家は、投資ロットも大きく、株価目線も明確なため、一定期間の保有が期待でき、株式市場での存在感も大きいため、こうした「長期視点を持つ大型資金」が初期段階から入っている銘柄は、裏返せば彼らが売買可能な流動性が担保されていることであり、長期的に株価が安定しやすい傾向にあります。
SaaSの死で変わったこと
トウシル:今年初めの「SaaSの死」以降、いまだに株価が戻っていないソフトウエア企業もあります。IPO市場への影響や、今後の評価基準をどう考えていますか?
関連記事:いまさら聞けない「SaaSの死」「アンソロピック・ショック」とは?
松尾氏:日本市場は、米国市場のトレンドをやや遅れて追いかける傾向があります。
米国では生成AIの台頭により、一時的に評価が下がっていたソフトウエア企業の株価が復調する動きが鮮明です。
これは、米国のソフトウエア企業を中心に生成AIを社内業務に積極的に取り込み、コスト削減や生産性向上を実現し、実際に利益率や利益成長率といった成果を出し始めていることが背景にあると考えています。その結果、特定のセクターでの米国SaaS企業のバリュエーション(マルチプル)は高水準を維持しています。
トウシル:日本では具体的にどのようなSaaS企業が評価されるのでしょうか?
松尾氏:日本でも、「マネーフォワード」(3994)や「freee(フリー)」(4478)のように、一定の利益規模を確立した大型SaaS企業は高い評価を維持できています。一方で、赤字状態の小規模な企業に対しては、依然として投資家の評価は厳しい状況です。
投資家としても、「売上高成長率」と「利益率」のバランスをシビアに見ています。
冒頭で紹介したように半導体サプライチェーン企業群やAI関連銘柄の売り上げ成長や利益成長が大きくなる中、従前のような過年度の売上高成長率だけではなく、売り上げ規模が大きくなっても今後も継続して売り上げ成長率が30〜40%程度を維持できるような成長企業であれば成長性も一層評価がなされますが、成長率が売り上げ規模の拡大にあわせて鈍化するにつれ、利益率や収益構造の健全性がより重視されるようになります。
トウシル:生成AIの進化によって、既存のSaaSが代替され、一掃されるリスクは低いのでしょうか?
松尾氏:生成AIの台頭によって、主に(1)ID課金の前提が崩れる、(2)高い開発費用をかけた独自機能を低価格で提供することの価値が崩れる、(3)UI/UXの価値が崩れる、などが挙げられ、その点を懸念する投資家は多いです。
一方で、高品質な一次データの価値が高く、業界の正確なデータ化能力の高さが求められる領域や法改正などが頻繁に起こり、自社でメンテナンスできない領域、などグローバルなホリゾンタルAIに代替されない企業は特に日本のような特有事象の多い国において存在し、日本特有のカスタマイズニーズに対応しながら独自の自社データを活用して強固な競争優位性を築いています。
これからのIPO市場は「量から質」へ
トウシル:SmartHRやキャディなど、時価総額1,000億円級とうわさされる企業の大型IPOが待たれています。なぜなかなか上場に至らないのでしょうか?
松尾氏:各社個別の戦略があるため、外部からは分からないですが、一般的には未上場段階で行いたい成長投資がまだ存在しており、事業的にレディな状態ではないことと、市場環境などの株式市場側のタイミングを見極めていることが背景として挙げられるかと思います。
挙げられた2社を筆頭に現在は未上場市場でも100億円単位の大型調達が可能になっており、それにあわせた大型の成長投資が可能になっています。
上場すると四半期ごとの業績開示や1年ごとの業績予想の正確性に追われるため、その前に新規事業やM&Aといった「成長のための種まき」をやり切りたい、という経営判断を行っている企業が増えてきています。
上場は「さらなる成長のために資本市場を活用するためのスタートライン」となっており、上場後、成長と株式市場との対話を通して評価を獲得するために事前にやり切るべき投資を完了させ、次の成長ロケットを仕込んだ状態で市場に打って出る。
そうした「準備万端な状態」をつくり上げた企業から、順次IPOを選択するような環境に移行が進んでいると感じています。
トウシル:今後のIPO市場はどうなっていくのでしょうか?
松尾氏:今後は、2021年のような100件を超えるIPO社数が出てくる年はしばらく来ず、2025年に近い70件前後のIPO件数で推移していくと考えており、市場全体として「社数を追う」時代には戻らないと考えています。
上場社数減少の一方で、1社当たりの時価総額や、調達規模は向上し、準備のできた企業が大きく上場していくフェーズに入っていくと思われます。
トウシル:個別で、今後期待の未上場SaaS企業はありますか?
松尾氏:今後上場が期待されるスタートアップの中で注目している一つに不動産データと業界特化型AIを活用する「estie(エスティ)」があります。
海外市場を見ても「エンタープライズ(大企業)向けかつ基幹システムの型(SoR)」でソフトウエアを提供する会社がアンソロピック・ショック後も高い評価を受けています。
estieは不動産という日本屈指の巨大市場で、大手企業を中心に顧客基盤をしっかり固めており、加えて、これまで利用しきれていなかった不動産データの活用というAIトレンドにマッチした事業内容を創業時から行っています。
スタートアップ全体の特徴として足元では社内のAI利用に注力している企業が多いですが、それによって業務効率の向上やコストの圧縮を成し遂げています。estieに関してもそうした業界をリードする社内外のAI活用やそれによる安定した顧客基盤を有しており、個人的に大きく期待している会社です。
X Mile CFO 松尾 侑紀氏
野村証券株式会社にて投資銀行業務に従事し、未上場企業のIPO案件を数多く手掛ける。その後、グローバル・ブレインにて投資業務、投資先の経営支援活動、ポートフォリオの売却業務に従事。国内のさまざまなスタートアップへの投資などを担当。2024年3月にノンデスク産業向けHR/DXプラットフォームを提供する X Mile へ参画し、同年7月にCFO就任。国際基督教大学卒。