
金利上昇懸念で日経平均売られる
シルバーウイークを含む2週間(営業日9月14~18日、24、25日)の日経平均株価は、2週間で2,352円(3.7%)上昇して6万6,364円となりました。
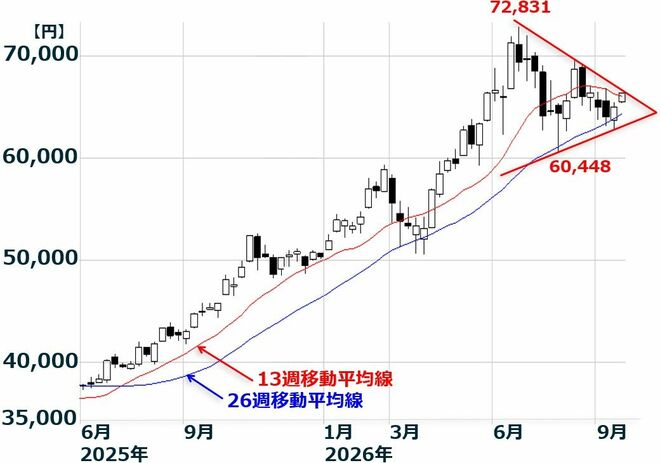
複合ショック【注】で売られていた日経平均は、2週連続で反発しました。それにより、日経平均は以下の通り、大きな三角もちあいを形成しつつあるように見えます。
【注】複合ショック
以下三つの悪材料から日経平均が下落。
【1】日米のインフレ・金利上昇、【2】中東危機長期化と原油価格上昇、【3】AI・半導体過剰投資懸念
複合ショックが上値を抑える一方、足元の企業業績モメンタムが良いことが下値を支えています。
<日経平均週足:2025年6月2日~2026年9月25日>
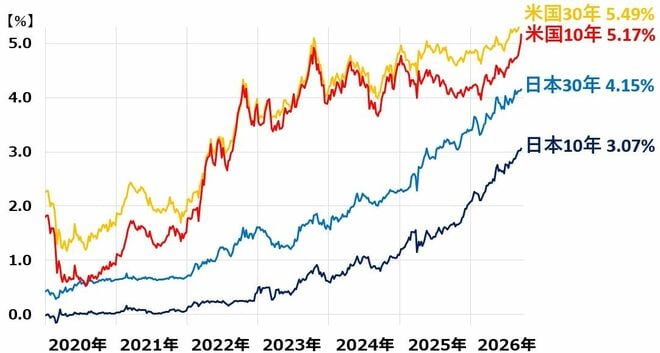
複合ショックは続いています。中でも、日米の金利上昇が不安材料となっています。特に、日米の長期金利上昇が不安視されています。9月16日に米連邦準備制度理事会(FRB)が利上げを実施、9月18日には日本銀行が利上げを実施しました。日米とも、さらなる利上げが予想されています。
<日米の長期・超長期金利推移:2019年末~2026年9月25日>
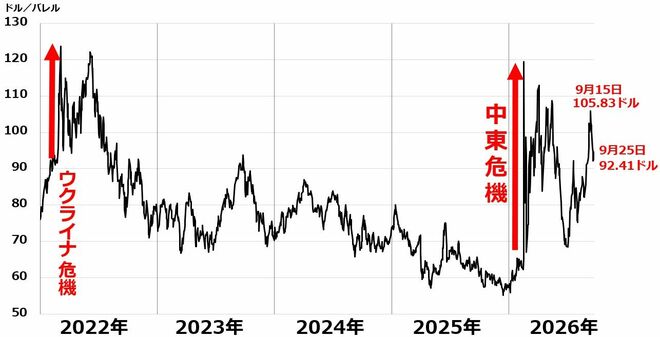
中東危機は長期化の様相ですが、ホルムズ海峡解放に向けて、米国とイランの交渉が続いていることを受けて、原油先物はやや低下しました。
<WTI原油先物(期近):2022年1月3日~2026年9月25日>
日米首脳会談、米中首脳会談が実施されました。とりたてて大きな成果はありませんでしたが、とりあえず日米首脳会談で日米同盟の強さを再確認したことと、米中首脳会談で、米中が対立激化を避けて歩み寄る姿勢を見せたことは、世界の株式市場にとって、悪くない結果でした。
AI・半導体の過剰投資懸念は続いています、それでも、生成AIの利用は世界中で急拡大し、それにともないAI・半導体関連企業の業績は好調が続いています。米国の巨大テック企業による、AIデータセンター・半導体への巨額投資を継続する姿勢は変わりません。
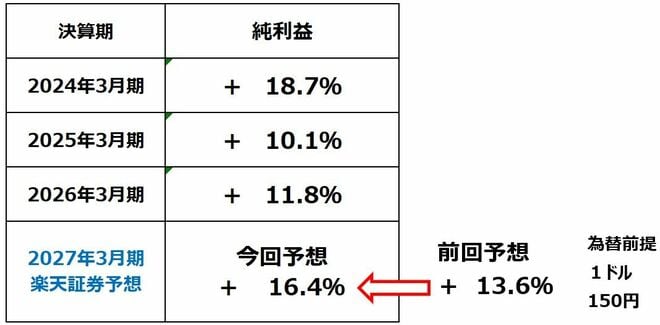
こうしたさまざまな不安がある中でも、日経平均が堅調なのは、企業業績モメンタムが強いからです。発表が終わった4-6月期決算がとても強く、東証プライムの純利益は前年同期比で約7割の増益でした。3月期決算企業で通期(2027年3月期)の業績予想の上方修正が増えました。
<東証プライム3月期決算、主要841社純利益(前期比%)>
日本株投資方針
日本株は割安で、長期的な上昇余地が大きいとの見方は変わりません。ただし短期的には、金利上昇、中東危機再燃、AI過剰投資懸念があり、上値の重い展開が続く可能性があります。特に大型株の上値が重くなると考えています。
大型株の上値が重い中で、中小型株の上昇が目立つ展開になると予想しています。それは、過去の経験則によります。2021年以降、低金利が続く間、大型株の方が上昇率が高い傾向が続きました。その結果、大型株の割安度はやや低下しています。
一方、足元で中小型株の割安度が目立つようになっています。さらなる金利上昇で大型株の上値が重くなる時、代わって、中小型株の上昇率が高くなると予想しています。
私は今、これまで値上がりが大きかった大型株を少し売って、割安・好業績の中小型株を買っていくべきタイミングと判断しています。
▼著者おすすめのバックナンバー
3分でわかる!今日の投資戦略:
2026年9月19日:優待投資:イオン、ソフトバンク…長期で持ちたい7銘柄と四つの注意点(窪田真之)
2026年9月15日:予想利回り5.15%!J-REITが「良い買い場」と判断する理由(窪田真之)
2026年9月8日:ソニー、サンリオ、東宝…「SaaSの死」で売られたエンタメ株を見直し(窪田真之)
 前の記事を読む