
増える地方上場
上場後の成長を見据えた市場選択を__。7月、名古屋証券取引所が都内で開催した企業向けセミナー。会場には、上場準備を進める企業の経営者ら約200人が集まり、登壇者の説明に熱心に耳を傾けていた。名証の中村秀昭執行役員は「上場への関心の高まりを実感している。名証の強みをしっかりアピールしたい」と力を込める。
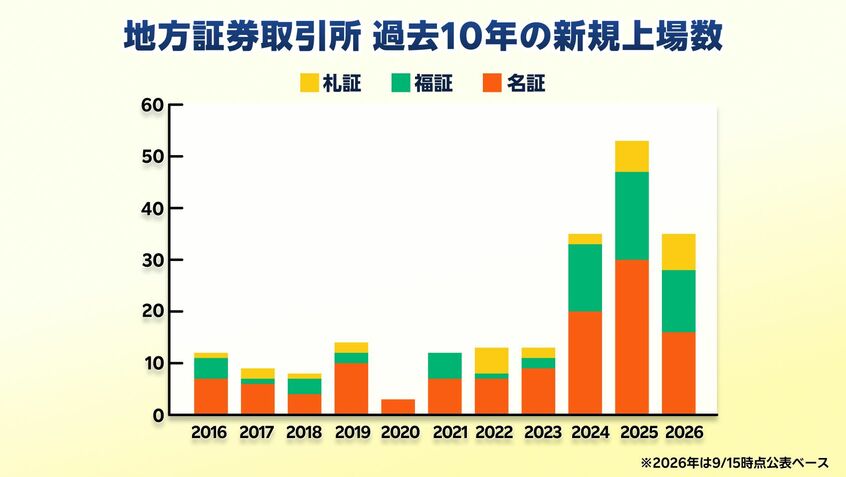
今、札幌、名古屋、福岡の地方証券取引所に上場する企業が増えている。特に伸びが大きいのは名古屋で、2025年の新規上場数は30社と10年間で4倍以上に拡大した。福岡は17社、札幌6社と、いずれも高水準を記録している。
地方証券取引所(札幌、名古屋、福岡) 過去10年間の新規上場数
上場廃止を避けるため、地方へ「重複上場」加速
背景には、東証の市場改革を起点とした二つの動きがある。
ここ数年で加速しているのが、東証の上場維持基準厳格化を受け、基準に満たない企業が、相対的に基準の緩やかな地方市場へ重複上場する動きだ。
東証は、新興企業向けのグロース市場で上場を維持するのに必要な基準を、現在の「上場10年経過後の時価総額40億円以上」から、2030年以降に「上場5年経過後の時価総額100億円以上」へ引き上げる。
一方、地方取引所は東証よりも時価総額基準を低く設定している。上場廃止を回避したい企業の受け皿となり、新規上場数を伸ばしている。
「ステップアップ市場」として地方を選ぶ
もう一つは、企業が自社の成長段階に合わせて、地方上場を選ぶ流れだ。
現在、東京と福岡のプロ投資家向け市場に上場するアイビスホールディングスは10月、名証ネクスト市場と福証Qボード市場へ上場する。
同社の加藤咲江取締役は、東証ではなく地方の新興企業向け市場を選んだ理由について、「無理な規模の拡大を追うのではなく、着実に収益基盤を固めるため」と説明する。一連の東証改革を受け、企業には上場後の成長戦略まで見据えて市場を選ぶ必要性が、一段と増している。
名証の竹田正樹社長も、「次のステップを目指す企業にとって、名証が有力な選択肢として位置づけられている」と強調。地方市場は単なる「東証の代替」ではなくなっている。
「地元に上場」が当たり前だった時代
なぜ、地方取引所は独自の役割を模索するようになったのか。
歴史は、戦後の財閥解体、証券民主化にさかのぼる。1948年制定の新しい証券取引法に基づき、翌年以降、東京・大阪とともに全国各地で証券取引所が設立。企業の資金調達を支えながら、地域経済と共に発展してきた。
当時の市場構造を語る上で欠かせないのが、「テリトリー制」だ。企業の拠点に応じて上場先を定める仕組みで、地方企業が地元で新規上場することが事実上の前提となっていた。
取引所幹部は「地方取引所はどこも同じ機能を持っており、独自の役割や存在意義について十分に議論されてこなかった」と打ち明ける。
テリトリー制廃止、問われる存在意義
金融ビッグバンを経て2000年前後にテリトリー制が廃止されると、風向きが変わる。企業が上場先を自由に選べるようになり、市場規模や投資家層の厚みで勝る東京への一極集中が進んだ。
地方証券取引所の不要論がささやかれるようになり、新潟、広島、京都などの取引所は統廃合によって姿を消す。2013年には東証と大阪証券取引所の現物市場が統合。最盛期には全国に九つあった取引所だが、現在、東京以外で現物株を扱う取引所は札幌、名古屋、福岡の3市場のみとなった。
地域にあるから企業が来る、という時代が終わり、地方取引所自身もその存在意義を問い直さざるを得なくなった。
「選ばれる市場」へ、3市場で改革進む
今、札幌、名古屋、福岡の3市場では、それぞれの市場特性を生かした改革が動き始めている。札証はグリーントランスフォーメーション(GX)の推進、福証はスタートアップの上場支援に力を入れる。名証は、企業と個人投資家をつなぐIRイベントを強化する考え。
「数ある証券取引所が、同じことをしていては意味がない」。上場企業数が増えているにもかかわらず、市場関係者の声には危機感がにじむ。
取り巻く環境が大きく変わる中、企業や投資家から「選ばれる市場」となれるのか。札幌、名古屋、福岡、それぞれの市場の現在地を追う。