
iDeCoは受け取るタイミングを自分で選べる
iDeCo(イデコ:個人型確定拠出年金)は自分で掛金を拠出し、自分で運用商品を選んで老後資金を準備する私的年金制度です。iDeCoには、掛金の拠出時・運用時・受取時のそれぞれに以下のような税制優遇が設けられています。
- 拠出した掛金は全額が所得控除の対象になる
- 運用益には原則として税金がかからない
- 受取時には、一時金なら退職所得控除、年金なら公的年金等控除を適用できる
このような税制優遇を受けながら積み立てた資産は、老齢給付金として原則60歳から受け取れる仕組みです。
ただし、受給開始時期は75歳まで選べるため、受給要件を満たしたからといって、すぐに受け取る必要はありません。掛金の拠出を終えた後は、運用指図者として、それまでに積み立てた資産の運用を続けられます。その間もiDeCo内の運用益には原則として税金がかからないため、受取時期を遅らせることで資産が増えやすくなります。
iDeCo「一時金受取」で適用される控除と税金の計算方法
iDeCoの受取時に適用される控除は、一時金と年金形式のどちらで受け取るかによって異なります。
| 項目 | 一時金 | 年金形式 |
|---|---|---|
| 適用される控除 | 退職所得控除 | 公的年金等控除 |
今回のシミュレーションでは、iDeCoを一時金で受け取るケースを対象としているため、ここでは退職所得控除に絞って解説します。
まず、iDeCoを一時金として受け取った場合、税制上は「退職所得」として扱われます。退職所得には、給与所得といったほかの所得とは分けて税額を計算する「分離課税」が適用され、計算式は以下のとおりです。
退職所得の金額=(収入金額-退職所得控除額)×1/2
この計算で重要になるのが「退職所得控除」です。勤務先から受け取る退職金の場合、退職所得控除額は勤続年数に応じて次のように計算します。
| 勤続年数 | 退職所得控除 |
|---|---|
| 20年以下 | 40万円×勤続年数(最低80万円) |
| 20年超 | 800万円+70万円×(勤続年数-20年) |
この計算で求めた退職所得の金額に所得税率を当てはめ、所得税額を計算します。
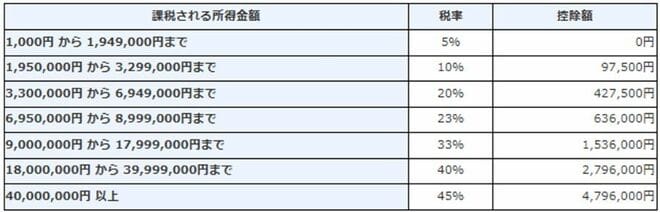
加えて、退職所得の金額に対して原則10%の住民税もかかります。
また、運用指図者として運用している期間は、iDeCoの退職所得控除額を計算する際の勤続年数には含まれない点にも注意が必要です。
iDeCoの609万円を受け取らずに運用するといくらになる?
iDeCoの受取時期を遅らせると、その間も運用を続けられるため、受取時の資産額が増える可能性があります。一方、資産額が増えることで退職所得も大きくなり、受取時の税負担が大きくなる可能性もあります。
そこで、以下のモデルケースを基に、iDeCoを60歳・65歳・70歳・75歳で受け取る場合の資産額や税金、最終的な手取り額を比較します。
【前提条件】
| 年齢 | 60歳 |
|---|---|
| 職業 | 会社員 |
| 60歳時点のiDeCo | 609万円※ ※毎月の掛金1万5,000円を想定利回り年5%で20年間運用したものとして計算 |
| 勤続年数 | 37年 |
| 60歳以降の運用 | 積立を終了し、運用指図者として運用 |
| 想定利回り | 年5% |
| iDeCoの受け取り方法 | 一時金 |
| 60歳時の退職金 | 2,000万円 |
| 60歳時の退職所得控除額 | 1,990万円※ ※800万円+70万円×(37年-20年) |
ではここから、ケースごとのiDeCo額や税金、最終的な手取り額をみていきましょう。
60歳で受け取る場合
まずは60歳で受け取る場合です。勤務先の退職金2,000万円とiDeCoの一時金609万円を同じ年に受け取ることになります。
そこで、まずは勤務先の退職金だけを受け取った場合の税額を計算し、次にiDeCoの一時金を合わせて受け取った場合を比較します。勤務先の退職金2,000万円にかかる退職所得は、次のとおりです。
(2,000万円-1,990万円)×1/2=5万円
退職所得が5万円の場合、所得税率は5%となるため、所得税額は2,500円です。
5万円×5%=2,500円
一方の住民税率は10%であるため、住民税額は5,000円となります。
5万円×10%=5,000円
従って、勤務先の退職金だけを受け取った場合の税額は合計7,500円です。
2,500円+5,000円=7,500円
次に、勤務先の退職金2,000万円とiDeCoの609万円を同じ年に受け取る場合について、同様の方法で計算すると以下のような結果となります。
| 項目 | 金額 |
|---|---|
| 退職金とiDeCoの受取額 | 2,609万円 |
| 退職所得控除額 | 1,990万円 |
| 退職所得の金額 | 309万5,000円 |
| 所得税 | 21万2,000円 |
| 住民税 | 30万9,500円 |
| 税金の合計 | 52万1,500円 |
| iDeCoの一時金にかかる税金 | 51万4,000円 |
| iDeCoの最終手取り額 | 557万6,000円 |
このケースでは、税金の合計は52万1,500円となります。ここから退職金だけを受け取った場合の税金7,500円を差し引くと、iDeCoの受け取りによって増える税負担は51万4,000円となり、iDeCoの最終的な手取り額は557万6,000円です。
65歳で受け取る場合
続いて、65歳で受け取る場合の最終的な手取り額を求めます。
60歳時点のiDeCoの609万円を受け取らず、運用指図者として65歳まで年利5%で運用した場合、想定資産額は約777万円です。
このケースでは、60歳で勤務先の退職金2,000万円を受け取った際に、退職所得控除額1,990万円をすでに使い切っています。また、60歳以降は掛金を拠出しない運用指図者となるため、退職所得控除額の計算対象となる期間も増えません。ただし、退職所得控除には最低80万円が設けられているため、65歳でiDeCoを一時金として受け取る際には80万円を控除できます。
前述の計算方法を用いて所得税と住民税を求めると、結果は以下のとおりです。
| iDeCoの受取額 | 777万円 |
|---|---|
| 退職所得控除額 | 80万円 |
| 退職所得の金額 | 348万5,000円 |
| 所得税 | 26万9,500円 |
| 住民税 | 34万8,500円 |
| iDeCoの一時金にかかる税金 | 61万8,000円 |
| iDeCoの最終手取り額 | 715万2,000円 |
70歳で受け取る場合
続いて、70歳で受け取る場合の最終的な手取り額を求めます。
60歳時点のiDeCoの609万円を受け取らず、運用指図者として70歳まで年利5%で運用した場合、想定資産額は約991万円です。
前述の計算方法を用いて所得税と住民税を求めると、結果は以下のとおりです。
| iDeCoの受取額 | 991万円 |
|---|---|
| 退職所得控除額 | 80万円 |
| 退職所得の金額 | 455万5,000円 |
| 所得税 | 48万3,500円 |
| 住民税 | 45万5,500円 |
| iDeCoの一時金にかかる税金 | 93万9,000円 |
| iDeCoの最終手取り額 | 897万1,000円 |
75歳で受け取る場合
最後に、75歳で受け取る場合の最終的な手取り額を求めます。
60歳時点のiDeCoの609万円を受け取らず、運用指図者として75歳まで年利5%で運用した場合、想定資産額は約1,260万円となります。
前述の計算方法を用いて所得税と住民税を求めると、結果は以下のとおりです。
| iDeCoの受取額 | 1,260万円 |
|---|---|
| 退職所得控除額 | 80万円 |
| 退職所得の金額 | 590万円 |
| 所得税 | 75万2,500円 |
| 住民税 | 59万円 |
| iDeCoの一時金にかかる税金 | 134万2,500円 |
| iDeCoの最終手取り額 | 1,125万7,500円 |

 前の記事を読む