

国内連休中に最高値を更新してきた米ナスダック総合指数
大型連休(シルバーウイーク)明けで迎えた今週の国内株市場ですが、連休明け24日(木)の日経平均が6万6,000円台に乗せる場面を見せるなど、上昇する動きとなりました。
こうした値動きについては国内連休中の米国株市場の動向が影響しています。
中東情勢の不安緩和による原油価格の下落や、米金利(債券利回り)の落ち着きなどが買いの材料となったほか、米メタ・プラットフォームズ(META)が9月にリリースしたAIエージェント「Muse(ミューズ)」が好調な滑り出しだったことが好感され、関連するAI・半導体銘柄が買われたことも追い風となりました。
もう少し細かく見ていくと、今週22日(火)の取引で米ナスダック総合指数が最高値を更新し、半導体関連銘柄で構成されるSOX指数も8月の戻り高値を超えています。
<図1>米ナスダック総合指数(日足)とMACDの動き(2026年9月23日時点)
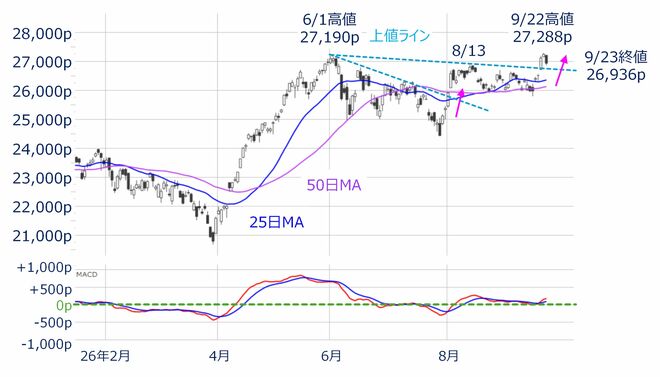
図1はナスダック総合指数の日足チャートですが、6月1日と8月13日の高値どうしを結んだ「上値ライン」を上抜けているほか、下段のMACDも「0pライン」付近で踏みとどまり、反発し始めるなど、上方向への意識を強めている印象です。
目先は、「上抜けた上値ラインをサポートにできるか?」と、「2万7,000pの株価水準で値固めできるか?」が焦点になります。
<図2>米SOX指数(日足)とMACDの動き(2026年9月23日時点)
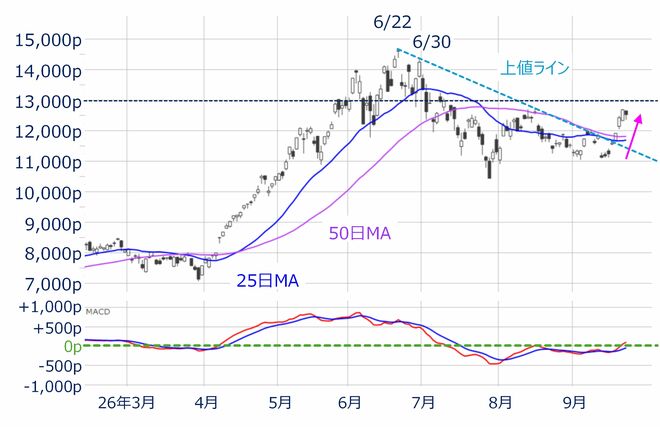
SOX指数のチャート(図2)についても、上値ラインの上抜けやMACDの反発など、基本的な見方は図1のナスダック総合と共通していますが、6月22日につけた最高値までかなりの距離を残しているため、引き続き株価の戻り基調を維持できるかが焦点になり、早い段階で1万3,000p水準を超えられるかが注目されます。
米株上昇の裏に受けて見える「モヤモヤ感」
このように、連休明けの相場は比較的良好なムードだったといえそうですが、それと同時に、足元の米国株の上昇については、何となくモヤモヤ感というか、気になる点も浮上しています。
その一つが、「材料の割に株価の上昇が大きい」ことです。確かに、原油価格や米金利は落ち着きを見せていましたが、このまま「原油安・金利低下のトレンド」として継続する見込みが強まっているわけではありません。
実際に、23日(水)の米国株市場は下落しましたが、目先の利益確定売りのほか、原油価格があまり下がらなかったことや、金利が再び上昇したことが売り材料になっています。
ちょっとしたきっかけで株価が大きく上昇すること自体は、それだけ「買い意欲の強さの裏返し」と読み取ることもできますが、相場環境の改善度合いと株価上昇の大きさとのバランスが釣り合っていないようにも感じられます。
また、もう一つの気になる点が、「銘柄物色の裾野があまり広がっていない」ことです。
米国株市場では、こうした物色が狭い状況を、「マーケット・ブレドス(Market Breadth)の悪化」と呼び、主要な株価指数が上昇または高値を維持している一方で、相場の上昇をけん引している銘柄数が一部に絞られ、多くの構成銘柄が下落または横ばいに沈んでいる状態を指します。
時価総額の増減から見たナスダック総合指数の動き(2026年9月18~22日)
■2026年9月18日(金)から9月22日(火)にかけてのナスダック総合指数の変化
- 株価:721.73p上昇(2.72%上昇)
- 時価総額:1兆4,778億ドルの増加
<表>■時価総額増加に貢献した上位10銘柄
| 順位 | Ticker | 銘柄名 | 時価総額増減 (9/18 → 9/22) |
全体の増加額に 対する割合 |
|---|---|---|---|---|
| 1 | META | メタ・プラットフォームズ | 1,805億ドル | 12.21% |
| 2 | NVDA | エヌビディア | 1,591億ドル | 10.77% |
| 3 | AMD | アドバンスト・マイクロ・デバイセズ | 1,043億ドル | 7.06% |
| 4 | MU | マイクロン・テクノロジー | 908億ドル | 6.14% |
| 5 | INTC | インテル | 807億ドル | 5.46% |
| 6 | ARM | アームHD | 615億ドル | 4.16% |
| 7 | TSLA | テスラ | 578億ドル | 3.91% |
| 8 | SKHY | SKハイニックス | 575億ドル | 3.89% |
| 9 | AAPL | アップル | 528億ドル | 3.57% |
| 10 | AVGO | ブロードコム | 331億ドル | 2.24% |
| 出所:Bloombergデータを基に作成 | ||||
具体的に、ナスダック総合指数の動きを表で見ていくと、先週末18日(金)から最高値を更新した22日(火)までの期間で、時価総額が全体で約1兆4,778億ドル増加したのですが、うち、上位10銘柄(メタ・プラットフォームズ、エヌビディア(NVDA)、AMD(AMD)、マイクロン・テクノロジー(MU)、インテル(INTC)、アームホールディングス(ARM)、テスラ(TSLA)、SKハイニックス(SKHY)、アップル(AAPL)、ブロードコム(AVGO))の増加分だけで約60%を占めており、一部の銘柄に集中している様子がうかがえます。
このほか、足元の米国株市場で物色が広がっていない状況は、S&P500種指数の「時価総額加重指数」と「均等加重平均指数」の比較からも読み取れます。
<図3>米S&P500(日足)の時価総額加重と均等加重平均の比較(2026年9月23日時点)
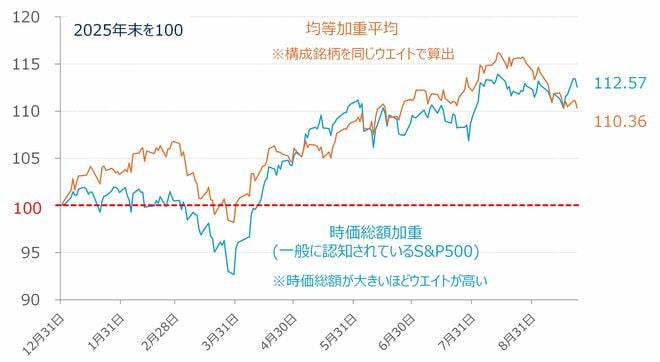
図3は、一般的に認知されているS&P500(時価総額加重)と、均等加重平均のS&P500のパフォーマンスを比較したものです(2025年末を100)。
確かにS&P500は上昇していますが、その一方で、構成銘柄を同じウエートで算出する均等加重平均のS&P500は下落基調をたどっていて、両者の乖離(かいり)が進んでいる様子が確認でき、時価総額の大きい一部の銘柄が相場をけん引していたことが分かります。
こうした物色が狭い状況は、「けん引役となっている銘柄のモメンタム(勢い)が失速してしまうと、それをカバーする銘柄群が存在しないため、株式市場全体が調整に向かう」ことが警戒されるのが通常の見方になります。
ただし、これまでのAI相場を振り返ると、今回と同様の場面がありながらも、主導株の上昇に遅れていた業種や中小型株などに資金が向かい、循環(ローテーション)的に相場全体が押し上げられるパターンが繰り返されてきました。
来週後半からは10月相場に入り、さらにその2週間後あたりから決算シーズンに入るタイミングとなるだけに、企業業績を手掛かりに物色が広がる可能性があり、相場のムードはまだ弱気に傾いてはいないと思われます。
そのため、決算シーズンを迎えるまでは、AI需要の高さや業績期待を先取りするような動きも交え、足元で見せているようなAI・半導体関連株を中心としたグロース優位の展開が目立つ場面が増えそうです。

 前の記事を読む