

前回は、小型株中心の運用を市場全体の指数と比べても、真の銘柄選択の実力は測れないという話をしました。特定の銘柄群が強い年にその銘柄群を中心に運用していれば、それは相場環境による差であって、銘柄選択の成果とは分けて考える必要があります。
ここで「割安・成長」と「大型・小型」という二つの軸を使いました。実は、この軸はもっと数が多く、そして名前がついています。「ファクター」と呼ばれるものです。今回はこの言葉を手がかりに、自分は何に投資をしているのかを、より本質的に捉えるための考え方を紹介します。
もともと報われるリスクは一つだと考えられていた
1960年代に整理された資産価格の理論では、株式のリスクのうち、報われるものはただ一つだと考えられていました。市場全体と一緒に動く部分です。
個別企業に固有の事情、例えば、新製品が飛ぶように売れた、自社工場が事故を起こしてしまったといった要素は、多くの銘柄に分散すれば互いに打ち消し合い、影響の度合いが小さくなります。分散して小さくできるリスクには上乗せのリターンは支払われません。残るのは市場と連動する部分であり、その度合いを「ベータ」と呼びます。
市場平均が10%上昇・下落したときに、同じ程度動く傾向のある銘柄もあれば、市場の動きに対してより大きく反応する傾向のある銘柄もあります。
後者ほど市場への感応度、つまりベータが高く、市場下落時に大きく下げるリスクを引き受けた対価として報われるはずだ、というのがこの理論の考え方です。整理としては明快なものでしたが、実際のデータを当てはめてみると、この一本の軸では説明しきれない差が次々と見つかりました。
説明できない差に名前がついた
その後の研究によって、前述の市場との連動性の軸に、企業の規模と割安さの軸を加えた整理が提案されました。時価総額の大きい企業と小さい企業の間には、ベータの違いだけでは説明できない値動きの差があり、また、株価が純資産に対して低い企業と高い企業の間にも、同じように差が見られたのです。
これが広く受け入れられ、株式のリターンを複数の軸に分けて考える見方が定着しました。この軸こそが「ファクター」です。
ファクターとは、多くの銘柄のリターンに共通して影響する要因を指します。ある企業だけの業績ではなく、「規模の小さい企業」といった銘柄群に共通する値動きとして観測されます。そして、その後も軸は増えていき、現在では次のようなものが代表的なファクターとして知られています。
図表1:代表的なファクター
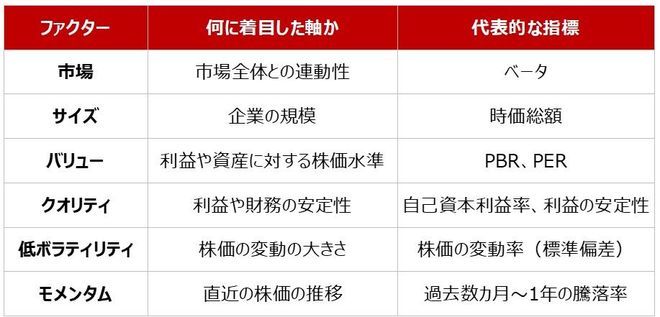
※低ボラティリティは、値動きの穏やかな銘柄群の方が良好な成績を示したという観測に基づくものです。値動きの大きさと市場との連動度であるベータは同じ指標ではありませんが、「より大きなリスクを取るほど高いリターンが期待される」という単純な見方に疑問を投げかける結果として知られています。
用語としては聞き慣れないかもしれませんが、指標の列をご覧いただくと、いずれも普段目にしているものばかりではないでしょうか。つまるところ、ファクターは特別な概念ではなく、投資先を見る観点に名前をつけて整理したものです。
あなたの商品はどのファクターに傾きやすいか
ここからが本題です。インデックスファンドを選ぶ場合でも運用には何らかの傾きが生じます。その傾きを、いま挙げたファクターの言葉で言い換えてみます。
図表2:商品選択と生じやすいファクターの傾き
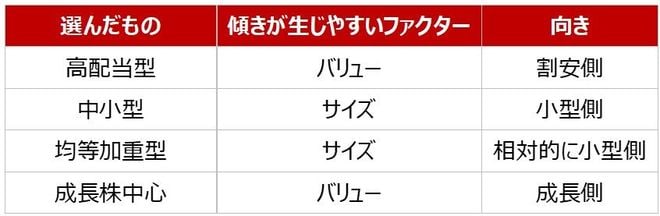
高配当型を選んだ場合を考えます。配当額が同じなら、株価が低いほど配当利回りは高くなります。このため高配当銘柄には、株価が利益や純資産などに比べて低い銘柄が含まれやすく、商品全体としてバリューの側に寄ることがあります。配当を理由に選んだとしても、手にしているのは配当だけとは限りません。
均等加重型はどうでしょうか。同じ指数の構成銘柄を、時価総額ではなく同じウエートで持つ方式です。大きい企業の比重が下がり、小さい企業の比重が上がるので、サイズの小型側に寄りやすくなります。均等だから中立、とは言い切れません。
では、その比較の相手である、市場全体を投資対象とする時価総額加重型の指数ではどうでしょうか。今回のように、これを比較の基準として考える場合、サイズの傾きは、時価総額加重の市場全体からどれだけ小型側・大型側にずれたかで捉えます。
この整理では、時価総額加重そのものが傾きゼロの位置に当たります。ただし、時価総額加重を選んだとしても、「規模の大きい企業ほど多く持つ」と決めることになり、上位の比重が大きくなるという性質には留意が必要です。
つまり、どの商品を選んでも、何らかの性質を選ぶことになります。自分が何を選び、その結果どこに傾いたのかを把握しておくことが重要です。

 前の記事を読む