
今回のお題 為替次第な株の代表格(円高メリット編)
似ているようで少し違う小売り株、家具などインテリアのニトリHDと、ライフスタイル全体を提案する良品計画(無印良品)で比べてみます。双方、値ごろ感のある価格で製品を提供してくれる消費者の味方。最近は円高が急激に進む場面もあって、ドルで製品、原材料を輸入する“円高メリット株”として買われたり・・・。ただ、円高メリット株としても、戦略面でも中身を知ると結構違いがある2銘柄です。今回は、国民的企業でもある小売大手のニトリHD(9843)と良品計画(7453)、この2社の株価を比べてみます。
| ニトリHD (9843) |
良品計画 (7453) |
 |
 |
両社の株価のポイントや株価データを見ながら、双方を比較し、皆さんの相場観で購入検討するならどちらにしますか?
銘柄A:ニトリHD(9843)
ここがGOOD👍
株価も「お、ねだん以上。」?
時価総額1兆円超の小売株は、9月18日終値時点で11社。その中で、売上高営業利益率(前期実績)が10%を超えているのは、ZOZO(30.4%)、ファーストリテイリング(16.6%)、ミツコシイセタン(14.7%)、ニトリ(13.8%)の4社だけです。高収益で知られる良品計画でも9.4%ですので、ニトリの利益率は非常に高いことが分かります。これは、企画、原材料の調達、製造、物流、販売まで全部自社でやってしまうビジネスモデルを確立しているがゆえ。そして、総店舗数1000超のスケールメリットも圧倒的なほか、PB(自社開発製品)比率が約9割と、安く売っても十分儲かる企業なことが分かります。
しっかり稼いで堅実に分配…配当に関しては今期で23期連続増配を計画しています。その一方で、予想PERは19倍前後と、高収益の小売株としては割高感に乏しい水準です。実際、時価総額1兆円超の小売株11銘柄の平均は27.3倍(9月18日時点)、良品計画は31.2倍、家具の関連で類似ともいえるナフコは41.0倍とニトリHDより高く取引されています。
販売力回復へ“本気の改革”!
国内ニトリの既存店売上高が、6月は前年同月比13.2%減だったのが、7月に3.7%増、8月に4.4%増と明らかな回復に転じています。その理由が、まずは販促キャンペーン。7月より、対象商品を10%オフで売る「毎月テーマ型セール」を開催しています。これが効果を示したほか、新商品の積極投入の成果も出ていると見られます。
驚かされたのが、25年9月より、ニトリHD似鳥会長が商品本部長も兼務していること。足元の新商品の比率は前年の約2倍となり、まさにトップダウンで実現している”改革”を評価すべきでしょう。商品の改革に続き、目下では売り場の”改革”も推進中。国内の全店舗の売り場リニューアルを年内に完結させるようです。既存店が増収トレンドとなっていくようなら、予想PER20倍割れ評価に甘んじる企業ではないと言えそうです。
ここが心配😢
為替変動に左右され過ぎる
ニトリはPB比率が約9割と高い一方、その生産を海外で行い、国内へ輸入することで低価格を実現しているため、為替の円安(仕入れコストの上昇)や原油高(海上輸送のコスト上昇)が減益要因としてはっきり出てしまう企業です。ただ、為替に関しては、同社では27年3月末まで1ドル156.4円で為替予約を実行済みと発表しています。今期業績において、為替変動リスク…実は”限定的”です。
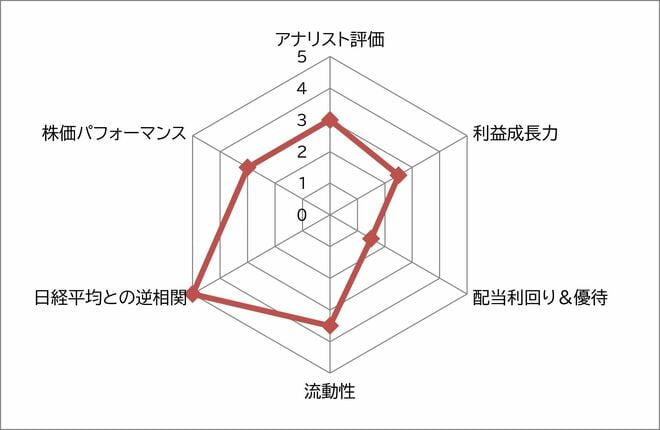
ただ、ニトリHDが大型の円高メリット株のため、ロングショート戦略のヘッジファンド勢などは、「円高時は無条件でニトリを買い、円安時には無条件でニトリをショート(空売り)する」というような投機対象になっている印象もあります。そのため、円安メリットの日経平均株価の動きと逆行。日経平均に対するベータ値が-0.30と強い逆相関のため、AI・半導体関連株が盛り上がる地合いに激弱です。
今期の利益下ブレには注意
27年3月期の第1四半期は、売上高が前年同期比2%減、純利益が2%減でした。通期予想は売上高が前期比4%増、純利益が同2%増の想定。通期で小幅でも増収増益に転じられるか?という点では、売上高は既存店回復も見られているため大きな心配は不要でしょう。
それより、天候不順(雨の日が多すぎる!)、物価高で消費者が耐久消費財を購入する意欲を落としている可能性、そして、あらゆるコスト高などマクロ環境の逆風が続くなか、利益についての下振れリスクがある点には注意したいところです。
ニトリHD レーダーチャート ※各指標の数値に基づき独自基準でスコア化

 前の記事を読む