
リーマンショックから18年、市場は常に投機的な「バブル」と「バースト」を繰り返す?
2008年9月15日の米リーマン・ブラザーズの破綻から18年が経過した。世界金融危機(GFC)を象徴する出来事であり、負債総額は約6,000億ドルと、当時、米国史上最大の経営破綻だった。世界金融危機は金融の大混乱と景気後退を引き起こした。GFCは、長年にわたる規制の緩みによって悪しきインセンティブがまん延した結果として引き起こされた。
1990年代初頭、米国の住宅ローン市場は頭金20%、高い信用スコアを必要とする30年固定金利ローンで構成されており、こうした住宅ローンは非常に安定しており、デフォルト率も極めて低かったという。一方で、こうした融資基準は住宅所有に対する差別的な障壁とみなされており、複雑な許認可も含め住宅価格の高騰を招いていると批判されていた。
1992年に制定された住宅・地域開発法に基づき、連邦住宅抵当公庫のファニーメイと連邦住宅貸付抵当公社フレディマックは、低所得者および中所得者向け融資の割合を1992年の30%から2008年までに56%まで、徐々に増やすことを義務付けられた。ファニーメイとフレディマックは従来の融資審査基準を体系的に見直した。
この変化はすぐに業界全体に波及した。2008年の米国住宅ローン市場全体の半分に相当する約2,700万件は、高リスクの非伝統的なローンだったといわれている。
住宅へのアクセス向上を目指した政策は、本来なら住宅を購入できない人でも住宅を購入できるようになったという政策効果をもたらした一方、住宅価格の高騰と住宅ローン融資の質の低下を招き、それが銀行のバランスシートに影響を及ぼした。
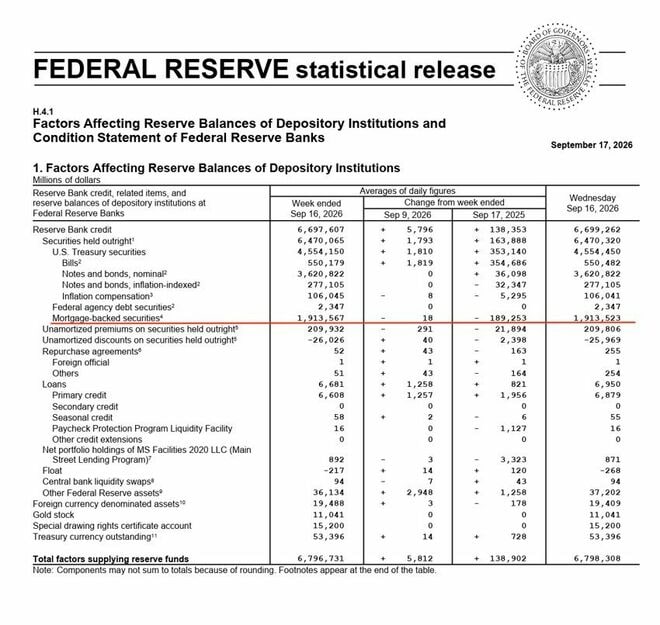
FRBは住宅ローン担保証券(MBS)を依然として約2兆ドル保有している
2008年の世界金融危機から学ぶべき教訓があるとすれば、それは政府の裁量的な介入は往々にして意図せざる負の結果を生み出すということだ。一見理にかなっているように見える個々の規則も、特に他の規制と重なる場合、意図しないインセンティブを生み出す可能性がある。規制の相乗効果は集団行動を加速させる。
歴史を振り返ると、市場は常に投機的な「バブル」と「バースト」を繰り返してきた。バブルが膨張するたびに「今回は違う」と信じられ、その後「バースト」を迎える。そして今回も同じだったとなる。
バブルに共通する分母は何か。例えば、膨大な額の信用の積み上がり、金融政策の緩み、住宅価格の高騰、不動産投機、レバレッジの爆発、アマチュア投資家による投機熱の高まりなどが挙げられるだろう。
チューリップがコンスタンティノープル(東ローマ帝国の首都、現在のイスタンブールの前身)から西欧に入ってきたのは16世紀中ごろだった。チューリップはターバンを意味するトルコ語に由来する。オランダやドイツの資産家の間でチューリップ人気が沸騰し、法外な価格で取引されるようになる。
1630年代に入ると、チューリップを収集していない資産家は「趣味が悪いのを証明しているようなもの」とまでいわれるようになった。
こうしたチューリップの人気はその後、中産階級にも広がり、1636年にはアムステルダムにチューリップ取引所が設立され、珍しい種類のチューリップの需要が急増。ロッテルダムやライデン、アルクマール、ホールンなどの主要な町には定期市が設けられるまでになる。
株式仲介人たちもチューリップを取り扱うようになり、チューリップ成金が急増する。このチューリップへの熱狂は永遠に続き、世界中の金持ちがオランダにチューリップの注文を出し、当時、オランダからは貧乏人が誰もいなくなる、そんな想像さえめぐらされるほど好景気に沸いていたそうだ。
そのうち、貴族だけではなく、市民、農民、商人、漁師、使用人、洗濯婦までがチューリップに投資をし始める。
世界三大バブルのピーク前後の推移
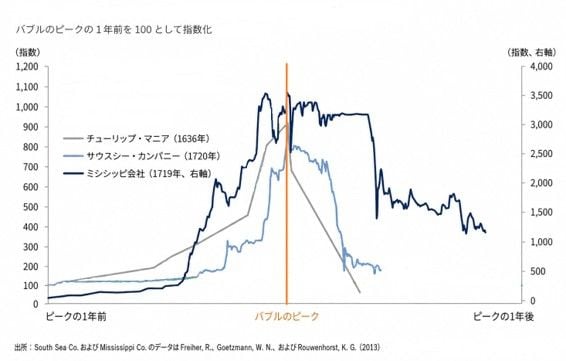
しかしこうした熱狂は永遠には続かない。1637年、天文学的価格になった球根の新たな買い手を見つけることができなくなり、球根の価格が下落しはじめた。在庫を抱えていた投機家は一文無しになった。
それまで安全な投資先だった球根の価格暴落はオランダ国民に衝撃を与えた。それは決して元の高値には戻らなかった。価格の下落によって破産寸前まで身を滅ぼす人や、取り返しがつかないほど財産を失ってしまう人もいた。

 前の記事を読む