
サマリー
●株式が米日長期金利の上昇に神経質な中、株安を追認する「悪い金利上昇」論が横行しがち
●長期金利上昇の好悪バランス感覚を保つため、名目GDP成長率、株式益回りを尺度に整理
●投資家が、金利上昇の行方とAI主導相場の回復を探るための「慎重な楽観」アプローチとは?
良いのか悪いのかの境界
米国では、国債10年金利が5%を超えました。また日本でも、国債10年金利が約30年ぶりに3%を超えました。メディアも市場参加者もこの大台超えを騒ぎ、株式相場はこれら長期金利の動きに一喜一憂、右往左往しがちです。
足元では、米長期金利が5%に向かい、超える時に株価が下落しました。また、原油高からのインフレ警戒や米連邦公開市場委員会(FOMC)利上げ観測、財政収支への不安、AI関連の社債供給過多問題など、さまざまなリスクが取り上げられました。
一方、トランプ大統領が対イラン交渉を示唆して、原油価格が投機筋の買い持ちの巻き戻しで急落すると、米長期金利は5%をわずかに割り込み、その途端に、株式相場は米半導体株主導で急反発しました。
米株式相場では、AI関連株が6月下旬以来の調整途上にあるようです。長期金利上昇という変化、そのペースは、折々にAI株相場の過敏症を呼び起こします。そして、相場が下落すると、長期金利上昇は悪材料として強調されがちです。
しかし株高の時には、金利上昇に対する見方は一転します。景気堅調やAI革命による成長加速期待の反映などと、ケロリと好解釈に転じがちです。市場の「金利上昇」に対する材料解釈は、株式相場の上昇・下落を追認しているに過ぎないと言えるでしょう。
これは米国だけでなく、日本でも同様です。ただし、何かと心配性の日本国内の相場論調は、相場を追認する中でも、変化を悲観的に語る性向が強い印象です。円安懸念を言っていたと思えば、円高になっても懸念として語られます。
日本国債10年の金利上昇(売られていることを意味します)が3%超えに至る過程では、円安とともに「日本売り」などと騒がれました。
日本の情報環境は、こうしたゆがみが殊更(ことさら)に強いと感じます。そのため筆者は、金利上昇には良い面と悪い面、すなわち正当化される面とされない面があることを解説してきました。
このレポートでは、ゆがんだ情報環境にあおられないため、「良い金利上昇」か「悪い金利上昇」かを計る尺度について整理します。
株式相場における「金利上昇」の前提
株式相場における金利上昇は、基本的に悪材料とされがちです。なぜなら、金利上昇分は将来の株式価値の割引率が上がったことを意味し、株式相場への下落圧力と考えられるからです。
しかし、「景気-金利-株式」のサイクル論では、金利上昇過程でも株価が上昇する「業績相場」と呼ばれる局面があります。景気拡大が続き、企業の好業績を伴うため、株高になる局面です。
このため株式市場は、この金利上昇は好景気の反映であり「良い金利上昇」と追認します。
長期金利 vs. 名目GDP成長率
まず、金利上昇が正当化されるか否かの第1の尺度は、名目国内総生産(GDP)成長率と長期金利の格差で読むと良いでしょう。名目GDP成長率は、企業の売上や業績と連動し、株高を伴いやすいのです。
また、名目GDP成長率が高い時には、それ以上に政府の税収が伸びるよう制度設計されています。つまり、名目GDP成長率が、政府の借金のコストである国債金利より高ければ、財政赤字が問題視される度合いも低下するというわけです。
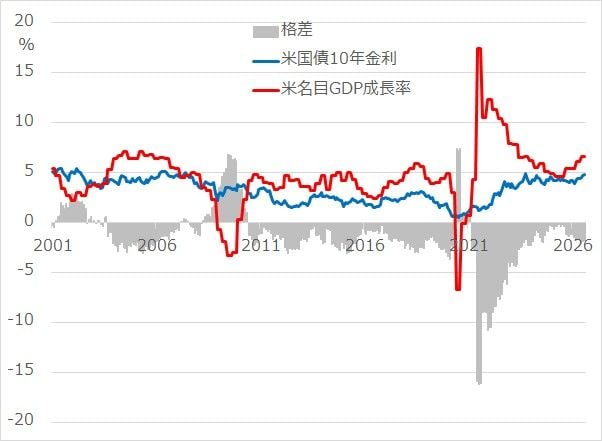
図1、図2を見てください。これは、米国と日本それぞれの「名目GDP成長率」と「国債10年金利」を比較したものです。
<図1>米国の国債10年金利 vs. 名目GDP成長率
<図2>日本の国債10年金利 vs. 名目GDP成長率
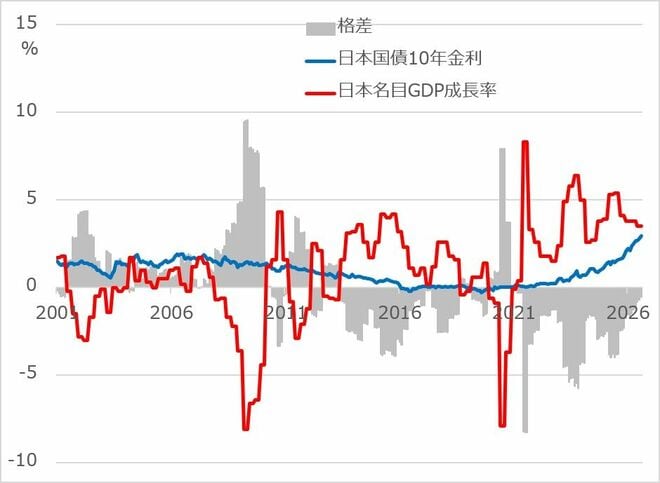
米日ともに、近年は名目GDPが長期金利を上回っており、財政不安が必ずしも「今そこにある危機」ではないことを示しています。
そして、米国ではAI革命が、日本ではその恩恵と脱デフレが、それぞれ名目GDPを持続的に高くする可能性が指摘されます。これも、長期金利上昇を正当化する一つの尺度です。
ただし、この尺度は足元の状況までを見るものであり、将来にわたる正当性を保証するものではありません。このため、先々に対する懸念が、特に株式相場が不安定な調整場面において、株安追認で誇張されやすくなるのです。相場に対する冷静さをキープするために、折々にこの名目GDP対比の尺度を見て、先々に思いをはせることを勧めます。

 前の記事を読む