

本レポートに掲載した銘柄:エヌビディア(NVDA、NASDAQ)、インテル(INTC、NASDAQ)、TSMC(TSM、台湾、NYSE ADR)、マイクロン・テクノロジー(MU、NASDAQ)、キオクシアホールディングス(285A、東証プライム)、マーベル・テクノロジー(MRVL、NASDAQ)、ASMLホールディング(ASML、NASDAQ)、アドバンテスト(6857、東証プライム)、東京エレクトロン(8035、東証プライム)、ディスコ(6146、東証プライム)、レーザーテック(6920、東証プライム)、アルファベット(GOOGL、GOOG、NASDAQ)、メタ・プラットフォームズ(META、NASDAQ)、パランティア・テクノロジーズ(PLTR、NASDAQ)、デル・テクノロジーズ(DELL、NYSE)
1.アンソロピックがAI開発の減速を提案。大手AI開発会社は事業の方向性を間違えたのではないか。
今回はAI関連セクター(半導体セクター、ITセクター)の最近の動きを見ていきます。
かなり前から何人かの大手生成AI開発会社の開発者から、高度に進化したAIが我々地球人類の将来に対して深刻な影響を及ぼすという主張がなされてきました。
9月に入ってアンソロピックの経営者からAIの開発スピードを減速させるべきだという提言がなされました。9月12日にアンソロピックのダリオ・アモデイCEOはXに投稿した文章で、「我々はAIモデルの能力を向上させるペースを緩めなければならない」と主張しました。AIが自律的に能力を向上させることで人間のコントロールが難しくなる懸念があることや、オープンAIの自律型エージェントが新興AI企業であるハギングフェイスに不正侵入した事に言及し、「6~12カ月以内にAIの集団がインターネット全体を乗っ取り、数千億ドルの損害をもたらす可能性がある」と警告しました。これに対して、イーロン・マスク氏とオープンAIのサム・アルトマンCEOはともに、X上でアモデイ氏の見解に同意すると述べました。
この問題を情報システムを持つ企業の視点から見ると、企業がAIエージェントを組み込んだ情報システムを開発し、運用したところ、AIが暴走してその企業のシステムを支配し、他社のシステムをハッキングして重要情報を盗み出したり、他社のシステムを破壊するなどの行動をとった場合、どうすべきかということです。
そのような情報システムを買う企業、使う企業はいません。もしこういう事態が発生すれば、その情報システムを所有していた企業には巨額の賠償責任がかかり、経営者は株主から訴えられるでしょう。この問題は大手AI開発会社の経営者が開発の方向性を間違えたということに尽きます。要するにただひたすらAIの性能向上を目指したところ、出来上がった超高性能AIはユーザー企業を害してしまう代物だったということです。
それでは、AI開発会社はどうすればよいのか。
1つは、ユーザーが最先端AIを必要とする場合ですが(ユーザーが各種の研究施設、国、ハイパースケーラー(AIインフラをお客に提供するだけでなく、自らも最先端AIのユーザーである)などの場合)、安全性を確保するために、さらに開発を進めることです。安全な最先端AIを求めるAI開発会社の顧客は多いと思われます。
この場合、新たな資金調達が必要になる場合があります。オープンAIは安全性を理由に2026年中の株式上場をとりやめ、新たな資金調達ラウンドを開始したと言われています。
ただし、開発を進めれば安全な最先端AIができるのか、やってみなければわからないと思われます。見方を変えれば泥沼になりかねないと思われます。
一方で、オープンAIとアンソロピックについては別の問題もあると思われます。
オープンAIには競争相手が多くなっています。アルファベットの「Gemini」やメタ・プラットフォームズの「Muse」シリーズだけでなく、中国の「Kimi」のようなオープンソース系生成AIを使うユーザーが増えています。
アンソロピックの「Claude(クロード)」はシステム開発になくてはならないものになっていますが、高額請求書が来ることから、月間の使用料に上限を設ける企業が出てきました。
この2つの動きが株式上場の前にでてきたことには、注意しておいたほうがよさそうです。
2.一般企業にとってはオンプレミスも重要な選択肢になろう。
もう一つは、ユーザーが一般企業の場合、AIの性能をダウングレードして、平均的な能力の情報システム要員が管理できる範囲内の性能にすることです。
AIエージェントを組み込んだ情報システムには、開発費、運用費が従来の情報システムよりも大幅に安くなるというメリットと、運用の多くが自動化できるという大きなメリットがあります。一方で、AIが高性能になればなるほど、安全性を強化しなければAIが暴走して自社のシステムが乗っ取られるリスクも出てきます。これについては、その企業は身の丈に合った(その企業の情報システム開発能力、運用能力に見合った)AIを選ぶのが最も良いということになると思われます。
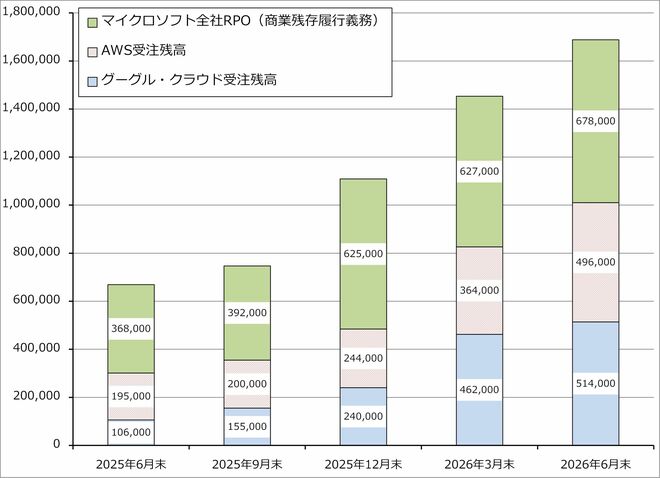
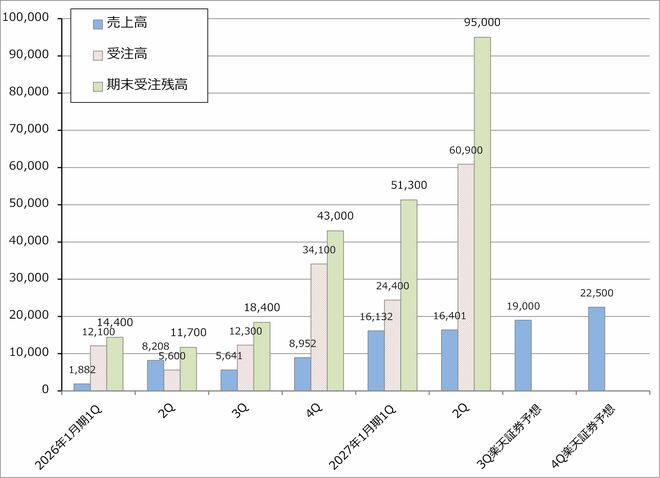
グラフ1はクラウドサービス大手3社の受注残高を表したものです。このうちアマゾンとマイクロソフトの受注残高にはオープンAI等の大手AI開発会社のものが多いと思われますが、アルファベットは一般企業向けも多いと思われます。また、グラフ2はデル・テクノロジーズのAIサーバーの売上高、受注高、受注残高です。受注高と受注残高が急増しています。ネオクラウド向けと一般企業向けが多いと思われます。
アルファベットとデルの受注残の動向を見ると、一般企業のAIエージェントを組み込んだ情報システムの構築需要は急増していると思われます。
このように見ると、最先端AIも一般企業向けAIも適切な作り方をすれば、AIエージェントとAIエージェントを組み込んだ情報システムには、かなり大きな需要があると思われます。
グラフ1 クラウドサービス大手3社の受注残高
グラフ2 デル・テクノロジーズのAIサーバー売上高、受注高、期末受注残高
3.高性能AIの開発が減速しても、安全性の追求と一般企業向けの拡大が進むなら、AI関連半導体の需要は伸び続けるだろう。
AI開発が減速した時には、オープンAIやアンソロピックのような大手AI開発会社が必要とするAI半導体がこれまでよりも少なくて済む可能性があります。一方で、安全性を十分考慮した開発が新たに加わるならば、AI半導体の中でも巨大なAIデータセンターの中で使う上級品(例えばエヌビディアのBlackwell NVLシリーズ)の需要は今と変わらないか、逆に増える可能性もあると思われます。
一方で、企業が安心してAIエージェントを組み込んだ情報システムを使うことができ、費用もこれまでよりも安いのであれば、企業向けAIエージェントの需要は従来考えられていたものよりも大きくなる可能性があります。この場合、クラウドサービスから最先端のAIインフラをレンタルしてシステムを構築するのではなく、オンプレミス(AIインフラと情報システムを自社で構築、運用、保有すること)のほうが効率的な場合があります。この場合は、普及タイプのAI半導体(Blackwellで言えばB200、B300)を搭載したAIサーバーの需要が増えると思われます。
このように考えると、最先端AIの開発が減速しても、安全面の開発の強化、オンプレミスの拡大によって、AI関連の設備投資にも、AI半導体、CPU、DRAM、NANDの成長性にも変化はないと思われます。
また、ハイパースケーラーは、今のAIデータセンターの中で、単位面積当たりの計算能力を最大化しようとしています。このために、配線の高速化が重要になっており、光インターコネクト、シリコンフォトニクス、光電融合などの接続系半導体の需要が増えています。AIインフラへの設備投資が高額になるにつれて、AIデータセンターの効率運用が重要になっているためです。
ただし、この問題、最先端AIの開発動向とAI関連半導体の需要動向については注意も必要です。
表1 米国大手ITの設備投資額(暦年)
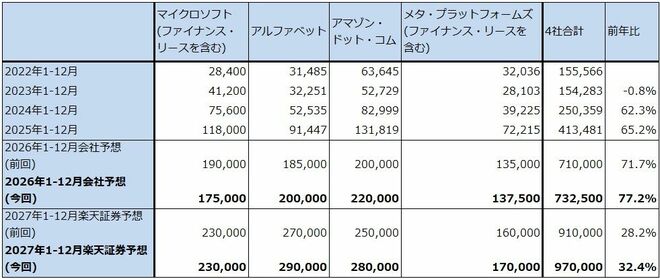
出所:各社資料より楽天証券作成
注:マイクロソフトは各年1-3月期~10-12月期の合計。会社予想はレンジ平均値。
図1 AIデータセンター用半導体の階層構造
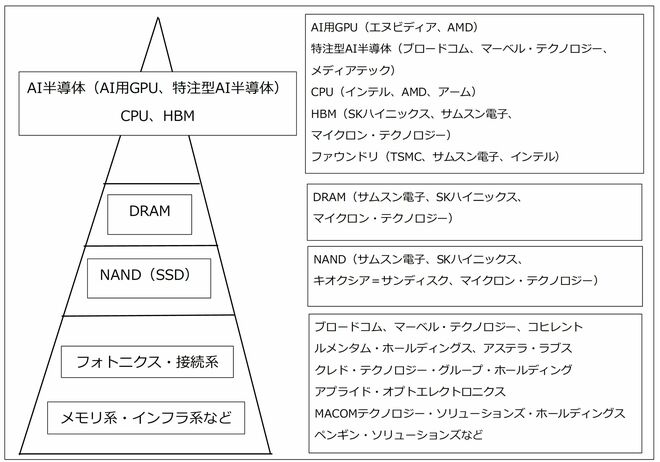
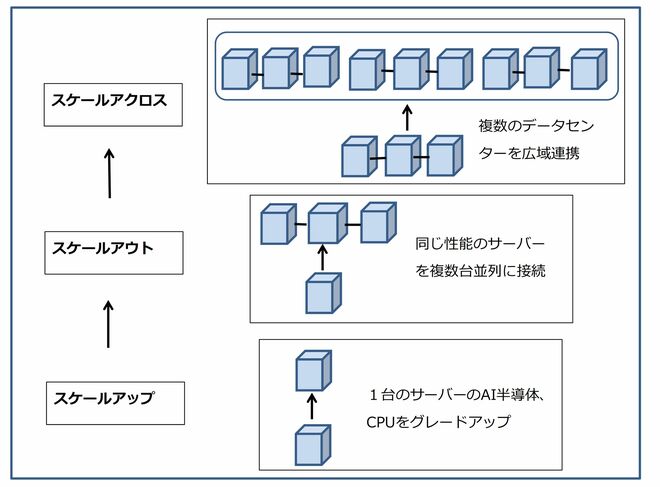
図2 AIデータセンターの計算能力拡張の各段階
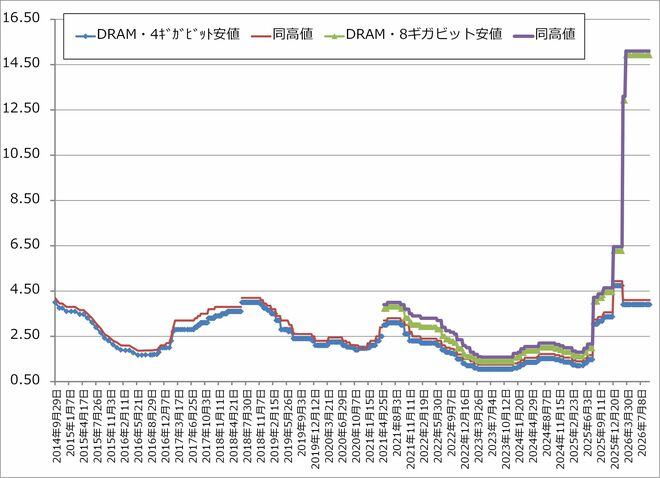
グラフ3 DRAMの市況
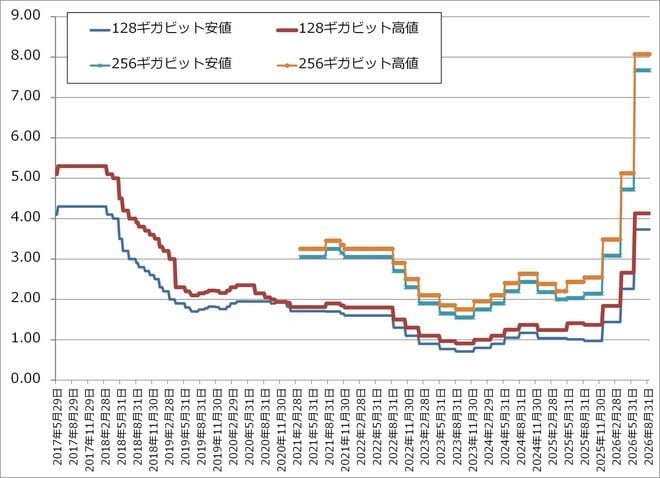
グラフ4 NAND型フラッシュメモリの市況

 前の記事を読む