
iDeCoの受け取り方とそれぞれの特徴
iDeCo(イデコ:個人型確定拠出年金)の老齢給付金には、「一時金」「年金形式」「一時金と年金形式の併用」の三つの受け取り方があります。それぞれの主な特徴は以下の通りです。
| 比較項目 | 一時金 | 年金形式 | 一時金+年金形式 |
|---|---|---|---|
| 受け取り方 | 全額を受け取る | 複数回に分けて受け取る | 一部:一時金 残り:年金形式 |
| 所得区分 | 退職所得 | 雑所得 | 一時金部分:退職所得 年金部分:雑所得 |
| 適用される控除 | 退職所得控除 | 公的年金等控除 | 一時金部分:退職所得控除 年金部分:公的年金等控除 |
| 課税方式 | 分離課税 | 総合課税 | 一時金部分:分離課税 年金部分:総合課税 |
一般的に、iDeCoは一時金として受け取り、退職所得控除を活用するほうが税負担を抑えやすい傾向にあります。これは、退職所得控除によって課税対象となる所得を大きく圧縮できる上、控除後の金額も原則として2分の1のみが課税対象となるためです。
「一時金」と「年金形式」の税金の違い
前述の通り、iDeCoは一時金で受け取ると、退職所得として「分離課税」が適用される一方、年金形式は雑所得となるため「総合課税」が適用されます。
ここからは、それぞれの税金の仕組みについて詳しく見ていきましょう。
一時金は「退職所得」として分離課税される
iDeCoは一時金で受け取ると「退職所得」に該当します。退職所得は、原則として給与所得や事業所得などとは分けて税額を計算する「分離課税」です。
退職所得の金額は、原則として次の計算式で求めます。
退職所得の金額=(一時金の収入金額-退職所得控除額)×2分の1
退職所得控除額は、勤務先から受け取る退職金では勤続年数、iDeCoの一時金では掛金を拠出した期間などを基に計算します。退職所得控除額の計算式は、下記のとおりです。
| 勤続年数 | 退職所得控除 |
|---|---|
| 20年以下 | 40万円×勤続年数(最低80万円) |
| 20年超 | 800万円+70万円×(勤続年数-20年) |
| 出典:国税庁 No.1420 退職金を受け取ったとき(退職所得) | |
例えば、勤続年数が30年の場合、退職所得控除額は次のように計算します。
800万円+70万円×(30年-20年)=1,500万円
同じ年に勤務先の退職金とiDeCoの一時金を受け取る場合は、原則として両方の金額を合算して退職所得を計算します。その合計額が退職所得控除額を超えると、控除しきれなかった部分の2分の1が課税対象です。
ここから算出された課税退職所得金額に応じて所得税率が適用され、所得税額を計算します。
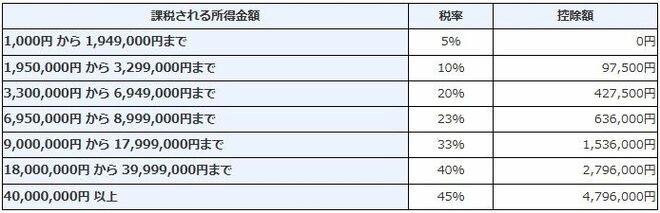
なお、前年以前に退職金や企業年金の一時金などを受け取っている場合は、受け取り時期や加入期間の重複によって、退職所得控除額が調整されることがあるため注意が必要です。
年金形式は「雑所得」として総合課税される
一方、iDeCoを年金形式で受け取った場合は「雑所得」に該当します。雑所得の金額は、iDeCoの年金だけで計算するのではなく、国民年金や厚生年金などと合算した年金収入から、公的年金等控除額を差し引いて求めます。
公的年金等に係る雑所得=公的年金等の収入金額-公的年金等控除額
公的年金等控除額は、画像のように受取時の年齢や年金収入などによって異なります。
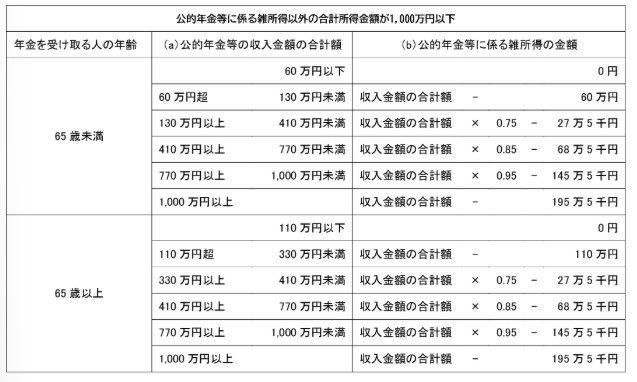
また、年金形式では「総合課税」が適用されます。総合課税とは、算出した雑所得を給与所得や事業所得などのほかの所得と合算し、その合計額を基に税額を計算する仕組みです。
そのため、公的年金の受給額やほかの所得が多い人は、iDeCoの年金を受け取ることで課税対象となる所得が増えやすくなります。
また、所得の増加によって、所得税や住民税だけでなく、国民健康保険料や介護保険料などが増える可能性もあるため、年金以外に収入がある人などは特に注意が必要です。

 前の記事を読む