

実質賃金は7カ月連続プラスだが…統計の裏に潜む違和感
9月8日に厚生労働省が発表した7月の毎月勤労統計調査を見ると、実質賃金が前年比2.4%増となり、7カ月連続の上昇を記録しました。また、内閣府が作成する景気動向指数では、7月の一致指数が前月に比べ1.7ポイント上昇し、内閣府は「改善を示している」との基調判断を維持しています。
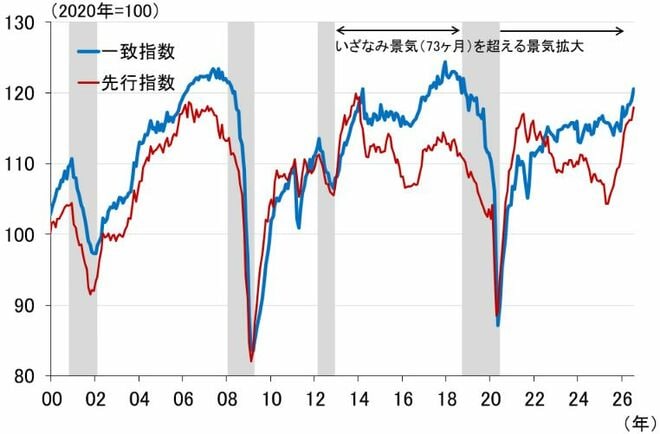
実質賃金は今年度に入ってからの伸びが平均2.0%に達し、景気動向指数は日本の景気拡張期が2002年2月〜2008年2月の「いざなみ景気」(73カ月)を抜いて、戦後最長となった可能性を示唆しています(図表1)。しかし、こうした強い数字の割に、景気が拡大しているという実感がないのはなぜでしょうか。
<図表1 景気動向指数と景気拡張期>
出所:内閣府、楽天証券経済研究所作成
ヒントは上述した実質賃金にあります。というのも、前年比で見れば確かに7月は2.4%という高めの伸びになりましたが、季節変動を取り除いた季節調整済みの前月比で見るとおそらくほとんど伸びていません。
おそらくと言ったのは、結果がまだ厚生労働省から公表されていないからですが、筆者の計算ではマイナス0.2%程度になった可能性があります。
こうした物価上昇に比べた賃金上昇率の低さが、国民生活における「実感の乏しさ」につながっている可能性が高いのではないでしょうか。
賃金は物価が上昇すると上昇する、でも実質賃金は…
そもそも経済学の基本的な示唆によれば、中長期的な実質賃金の持続的な伸びを決定づけるのは労働生産性の向上です。生産現場やサービス現場で1時間当たり、あるいは1人当たりが生み出す付加価値が増えてはじめて、分配の原資である実質賃金を持続的に引き上げることが可能となります。
ということは、日本の実質賃金の伸びの低さは、日本の労働生産性が低迷していることを表しているのでしょうか。詳しくデータを見て調べてみることにしましょう。
以下では、統計のベースを統一するため、国民経済計算(国内総生産(GDP)統計)の指標を利用することにします。まず、図表2を見てください。
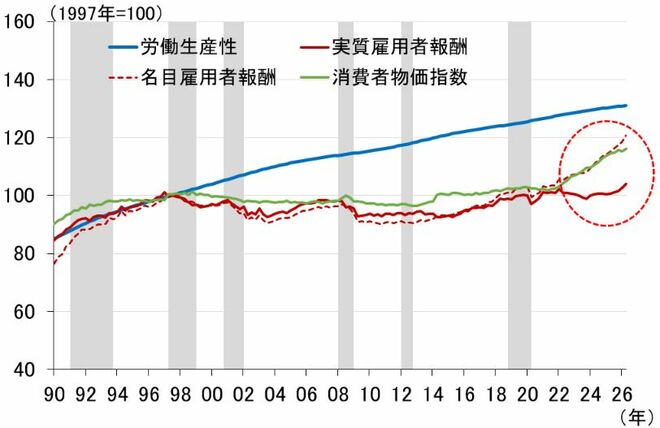
<図表2 消費者物価指数と名目雇用者報酬>
出所:総務省、内閣府、楽天証券経済研究所作成
これは、わが国の労働者が受け取る報酬総額である「名目雇用者報酬」と、それを物価上昇率で割り引いた「実質雇用者報酬」、そして労働生産性と消費者物価(総合)を長期で見たものです。労働生産性は内閣府が推計する潜在成長率から、就業者数の伸びと労働時間の伸びを差し引いて算出しています。
図を見ると、グローバルインフレが波及しはじめた2022年以降、消費者物価と名目雇用者報酬がほぼ同じペースで大幅上昇しているのに対し、実質雇用者報酬は低迷したまま水平飛行を続けているのが分かります。
名目雇用者報酬と実質雇用者報酬が同じように推移していた時期には分かりませんでしたが、物価上昇率が加速したことによって、名目雇用者報酬は物価につれて上昇するということが改めて確認できました。
実質賃金が伸びないのはなぜか?
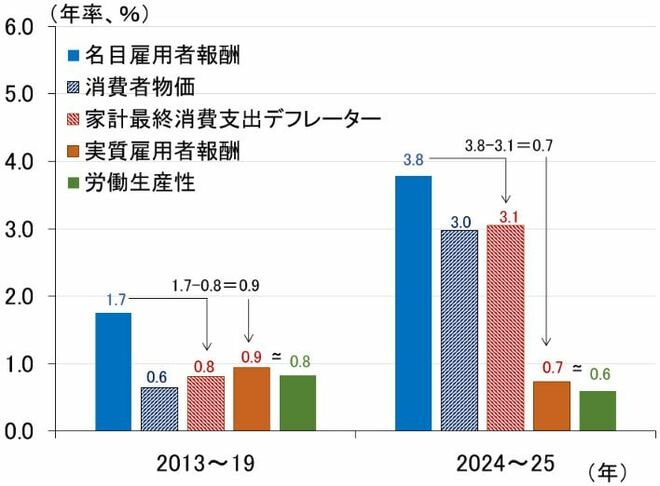
ただ、図表2からは、実質雇用者報酬の伸び悩みが労働生産性の低迷と見合っているのか、今一つ判然としません。そこで、2013年からコロナ禍前の2019年まで(アベノミクス期)と、2024年から2025年までの直近2年間の具体的な数字をまとめてみました(図表3)。
<図表3 低迷する実質賃金と労働生産性>
出所:総務省、内閣府、楽天証券経済研究所作成
図表3には、図表2で紹介した四つの指標に加え、「家計最終消費支出デフレーター」も比較しています。なぜそれを加えたかというと、内閣府が実質雇用者報酬を作成する際、それを使って名目雇用者報酬を割り引いているからですが、消費者物価の伸びとほとんど変わらないことが図表3から見て取れます。
それを踏まえた上で、アベノミクス期から見てみると、物価上昇率がそれぞれ1%弱(家計最終消費支出デフレーター0.8%、消費者物価0.6%)と緩やかな伸びにとどまる中、名目雇用者報酬はその倍程度伸びた結果、実質雇用者報酬は0.9%(=1.7-0.8)伸びました。これは、同じ期間の労働生産性の伸び(0.8%)とほぼ平仄(ひょうそく)がとれています。
これに対し、2024~2025年の2年間は、グローバルインフレによって物価上昇率がそれぞれ3%程度(家計最終消費支出デフレーター3.1%、消費者物価3.0%)まで跳ね上がり、名目雇用者報酬が3.8%まで伸びを拡大させた結果、実質雇用者報酬は0.7%(=3.8-3.1)となりました。
この間、労働生産性の伸びは0.6%でしたので、やはり直近2年間についても、実質雇用者報酬と労働生産性の伸びはほぼ見合っていることが分かります。

 前の記事を読む