

J-REITの投資価値を見直す
国内の不動産投資信託(J-REIT)は、円建てで平均分配金利回りが5.15%(9月11日時点)と、利回り投資商品として魅力的です。長期(10年)国債の利回り2.98%より、2.17%も高い水準です。
<J-REITの平均分配金利回り、30年・10年国債利回り、東証プライムの平均配当金利回りの推移:2022年3月末~2026年9月14日>
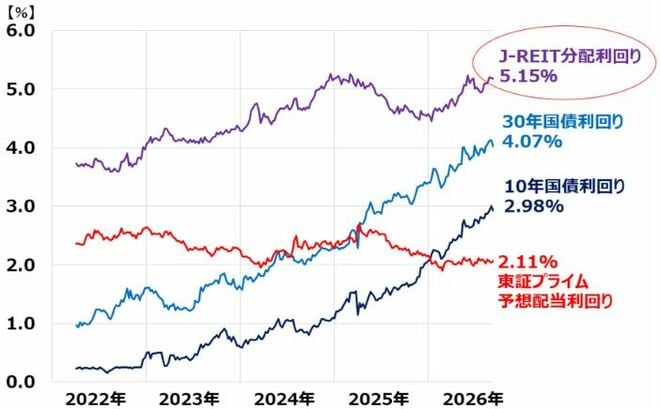
ただし、注意が必要です。国債は、満期まで持てば確定利回り商品(注:日本国は破綻しない前提)ですが、不動産投資信託(REIT)は確定利回り商品ではありません。業績が悪化すれば分配金が引き下げられ、利回りが下がるだけでなく価格も下がるリスクがあります。
その意味で、J-REITは「株」と「債券」の中間的性格を持ちます。リスク管理上、REITは、「株」と「債券」の中間的運用商品として扱うと良いと思います。
REITの平均分配金利回りが株の平均配当利回りより高い理由
J-REITとは、東京証券取引所(東証)に上場している不動産投資信託のことです。証券コードがついていて、普通の国内株式と同じように売買できます。ただし、基本的な仕組みが異なるため、REITの分配金利回りは、株の配当利回りより高いのが普通です。
<株式会社とREIT投資法人の違い>
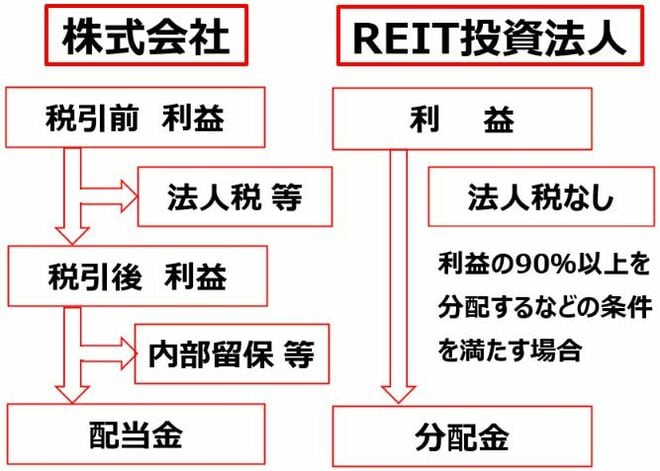
図を見れば、違いが明らかです。一般の株式会社は、税引前利益から「法人税等」が差し引かれ、さらに「内部留保等」を差し引いた残りが、配当金として株主に支払われます。
一方、REIT投資法人では、得られた利益がほとんどそのまま投資家に支払われます。REIT投資法人では、「利益の90%以上を分配する」という条件を満たせば、法人税は非課税となります。内部留保もほとんどなく、利益の大半を分配金として支払う仕組みとなっています。
一般の上場企業(株式会社)では、内部留保を成長投資に回し、成長を目指すことができます。成長のための資金を確保しながら、余ったお金を株主に配当しています。一方、REIT投資法人は、内部留保がほぼないので、成長投資はしません。分配金を安定的に維持していくことを目標に運営されています。
つまり、REITには成長期待が少ない代わりに、分配金利回りは安定的に高くなることが期待されます。この違いを理解した上で、日本株だけでなく、J-REITにも分散投資していくことが、長期の安定的な資産形成に寄与すると考えています。
不動産にも分散投資
近年、三大都市圏(東京・大阪・名古屋)などで不動産価格の上昇率が高くなってきました。
<公示地価:地価変動率(全用途平均):2014年1月1日~2026年1月1日>
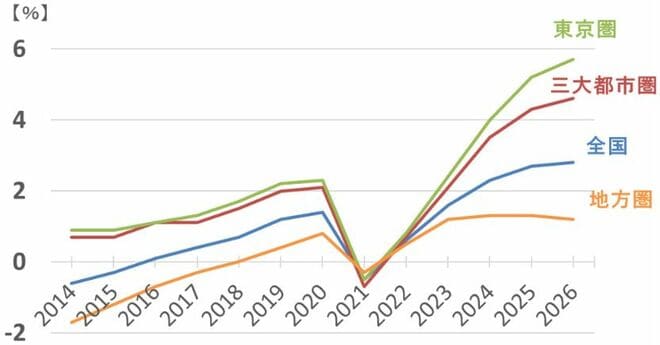
不動産価格は、しばらく上昇基調が続くと思われます。建設資材・人件費の上昇により建設価格が上昇していること、また、都市部での好立地の開発物件不足の影響もあり、三大都市圏での不動産価格は上昇が続くと予想されます。
こうした環境変化を受け、個人投資家はポートフォリオに一部、不動産を入れても良いと思います。J-REITを使えば、小口での投資が可能なので、利回り投資として長期投資して良いと思います。
ただし、金融資産とは別に、実物不動産をすでにお持ちの方は、不動産ばかりたくさん持ち過ぎるのもバランスが良くないため、必ずしもJ-REITに投資する必要はないと思います。今、賃貸住宅にお住まいで、将来的に住宅などの購入を考えている方は、住宅購入を目指して貯金する中で、一部をJ-REITに投資していくことを考えて良いと思います。

 前の記事を読む