
今週のトピック:米国FOMC、日銀の金融政策決定会合でダブル利上げ?
| 日付 | イベント |
|---|---|
| 9月14日(月) | ・サンバイオ(4592)、アインホールディングス(9627)などが決算発表 |
| 9月15日(火) | ・米国で9月ニューヨーク連銀製造業景気指数 |
| 9月16日(水) | ・インテリア関連のオリバー(619A)など、16~18日にかけて株式の新規公開(IPO)相次ぐ ・米国で8月小売売上高 ・米国FOMC終了、利上げ確率は約90% |
| 9月18日(金) | ・8月CPI ・日銀の金融政策決定会合終了、利上げ濃厚 |
・16日(水)の米連邦公開市場委員会(FOMC)、18日(金)の日本銀行の金融政策決定会合で日米ダブル利上げが濃厚? オープンAIのIPO延期や人類の脅威となる人工知能(AI)開発の減速でAI株にも売りが波及する可能性も。
・トランプ大統領もさじを投げる中東情勢泥沼化で原油価格上昇が止まらず、原材料高が懸念される業種は内・外需問わず幅広く売られる展開に
・FOMC、日銀会合通過後の懸念材料出尽くしによる見直し買いに期待! 利上げが収益向上に貢献する地銀など金融株が底堅い?
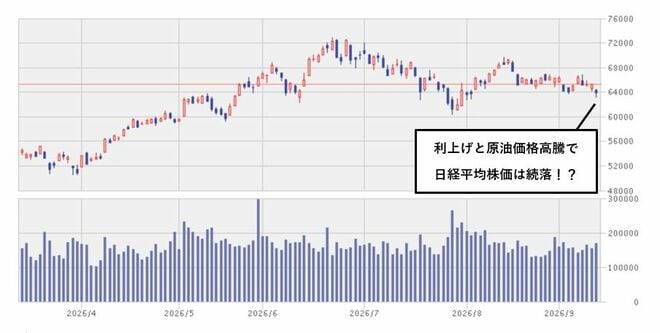
9月14日(月)の日経平均
連休前となる今週は前営業日351円安の6万3,659円で続落スタート。前場では一時1,000円超安まで下げ幅を拡大しました。後場では安値でもみ合い、終値は前営業日比421円安の6万3,589円で終えました(9月14日15時半現在)。
先週(9月7~11日)の主要株価指数
| 終値 | 前週末比 | 前週末比率 | |
|---|---|---|---|
| 日経平均株価 | 6万4,011円 | ▲1,009円 | ▲1.55% |
| TOPIX | 4,028.3pt | ▲74.9pt | ▲1.83% |
| ダウ | 5万2,573ドル | ▲840ドル | ▲1.57% |
| S&P500 | 7,656pt | ▲61pt | ▲0.80% |
| ナスダック | 2万6,333pt | ▲173pt | ▲0.66% |
| 注:▲はマイナスを示す | |||
今週のマーケット:中東情勢泥沼化、日米ダブル利上げで資源株以外は期待薄…オープンAI上場延期でAI株も弱い?
今週は米国FOMCと日銀の金融政策決定会合でのダブル利上げが濃厚で、原油高も続きそうなため、日本株は続落しそうです。
先週、一時1ドル152円80銭台まで進んだ円高トレンドがさらに加速するようだと、自動車株など外需株に悪影響が及ぶでしょう。
先週、トランプ大統領はイランとの戦争が終結するのは11月3日(火)に実施される米国連邦議会の中間選挙後になると発言。
イエメンの親イラン武装組織フーシ派が紅海の港湾を制圧したことで、ホルムズ海峡だけでなく紅海の封鎖も現実味を帯びてきました。
これを受けて、先週1バレル104ドル台まで急上昇した米国のウエスト・テキサス・インターミディエート(WTI)原油先物価格は今週も高止まりしそうです。
そのため、原油高が収益増加に直結する石油・石炭製品、鉱業、海運といった資源株は買われる一方、原油高がコスト負担になる空運、化学、ゴム製品、鉄鋼、陸運、食料品など幅広い業種が売られやすい状況が続くでしょう。
先週は米国クラウドデータベース大手のオラクル(ORCL)が予想を上回る好決算を発表したものの、AIデータセンター向け巨額債務に対する根強い警戒感から前週末比5.4%安。
しかし、2027年度に900億ドル(約13.8兆円)超を予定する同社の設備投資計画を受けて、実際にAIサーバーなどを納入するヒューレット・パッカード・エンタープライズ(HPE)は19.4%高。デル・テクノロジーズ(DELL)は8.2%上昇しました。
日本でも原油高の影響を受けにくく、AIデータセンター向け需要がほぼ確実に見込めるAIツルハシ株(AIデータセンターにハード部材を提供する企業)は比較的堅調に推移するかもしれません。
ただ週末には、新AIモデル「GPT‑6 Astra(アストラ)」が想定を上回る人気となっている米国オープンAIのサム・アルトマン最高経営責任者(CEO)が、AIの安全上の懸念から2026年内は株式の新規公開(IPO)をしないと表明。
ライバル企業の米国アンソロピック社のダリオ・アモデイCEOも、人類を破滅させかねないといわれる自律型AIの暴走を避けるため、AI開発の減速を呼びかけるなど、ここに来てAIの開発・普及の先行き見通しが不透明になっています。
これを受けて、オープンAI社に巨額投資し、先週17.0%も株価が上昇したソフトバンクグループ(9984)などAI関連株全体に売りが広がる可能性もありそうです。
先週は11日(金)発表の米国8月消費者物価指数(CPI)が前年同月比3.4%、前月比0.4%上昇。変動の激しい食品とエネルギーを除くコアCPIも前月比0.3%上昇と予想以上の伸び率になるなど、米国で物価高が加速しました。
そのため、市場予想では16日(水)終了の米国FOMCで0.25%の利上げを行う確率が急上昇しています。
今回のFOMCでは参加者が将来の政策金利を予想した分布図「ドットチャート」が公開されます。
前回6月分では2026年中に0.5回の利上げ予想が中央値でしたが、今回利上げを行った上で、さらに年内に追加利上げを主張する理事が増えると米国株の下げ要因になりそうです。
利上げがほぼ織り込まれ、市場の関心が今後の利上げペースに移っているのは日本も同じです。
日銀の植田和男総裁が18日(金)の会合後の記者会見で、年内の早期追加利上げに言及すると日本株急落の引き金になりかねないでしょう。
唯一、利上げが収益増加に貢献する銀行株だけは、再編期待のある地銀株などを中心に今週も底堅い値動きに期待できるかもしれません。
注目イベント:中間選挙に向けたトランプ大統領の迷走
先週、中間選挙向けの共和党大会で、共和党が選挙に勝てば、米国の成人全員に5,000ドル(約76.8万円)の「トランプ配当」を実施すると表明したトランプ大統領。
予算獲得には議会承認が必要なため、実現は難しいとの見方が大半です。
ただ財政悪化を加速させるトランプ配当発言もあり、米国の長期金利の指標となる10年国債の利回りは5%目前の4.97%台まで上昇しています。
トランプ大統領は16日(水)のFOMCに関しても「利下げしないと貿易赤字国との取引を停止する」と、露骨な利下げ圧力をかけています。
FOMCで利上げが決まり、怒ったトランプ大統領がさらに過激な貿易関連の発言をすると、米国輸出で収益を上げる日本の自動車株などにも利上げショックの余波が及びそうです。
自国の長期金利上昇を防ぐため、米国ベッセント財務長官が前回の3倍の最大60億ドル(約9,200億円)の投入を発表した先週の長期国債バイバック(買い戻し)もほぼ失敗に終わっています。
中間選挙での共和党敗北とトランプ政権のさらなる迷走を事前に織り込む「トランプリスク」が急速に台頭し、米国自身が株安、債券安、通貨安の「米国売り」に見舞われる可能性もないとはいえません。
市場別マーケット動向
日本市場
日本市場は140円台突入もありうる円高の加速や原油価格上昇、10年国債の利回りが3%前後で推移する長期金利上昇もあり、軟調に推移しそうです。
18日(金)終了の日銀の金融政策決定会合では政策金利を1.25%に引き上げる方針が広く報道されており、次回10月30日(金)の会合では据え置きが濃厚なものの、12月18日(金)の次々回会合での追加利上げも有力視されています。
会合後の記者会見で、植田総裁が「景気を冷ますリスク」を強調して追加利上げに慎重な立場を取るか、それとも「物価の上振れリスク」を強調して早期の追加利上げに意欲を示すか、に注目が集まります。
米国市場
米国FOMCの政策金利の市場予想を指標化したCMEグループの「Fed Watchツール」では、今週9月16日(水)のFOMCでの利上げ確率は86.5%(2026年9月14日深夜現在)に達しています。
次の10月28日(水)のFOMCでさらに利上げされる確率も40.2%まで上昇しています。
トランプ大統領の圧力に屈するような形で今回のFOMCで利上げが見送られると、トランプ大統領が直々に指名したウォーシュ議長率いる米国中央銀行・連邦準備制度理事会(FRB)の信頼性低下につながる恐れもあります。
FOMCを通過するまで米国株は重苦しい雰囲気に包まれそうです。
業種・銘柄の動き
| 銘柄 | 先週の騰落率 | ポイント | |
|---|---|---|---|
| INPEX(1605) | +4.0% | 原油高を受けて上昇。紅海全面封鎖なら続伸! | |
| ソフトバンクグループ(9984) | +17.0% | オープンAIの新AIモデル期待で先週は急上昇。しかし、今週は同社のIPO延期で急落? | |
| キオクシアHD(285A) | ▲0.8% | 11日(金)に長期金利上昇を嫌気してプラス幅を帳消し。今週も乱高下続く? | |
| 注:▲はマイナスを示す | |||

 前の記事を読む