
なぜ今、リユース市場が「成長セクター」なのか?
リユース市場は、節約を目的とした中古品購入にとどまらず、不要品を売却し、必要な商品を適正価格で購入する「循環型消費」へと役割を広げています。市場拡大を支える主な要因は、物価上昇による生活防衛需要、フリマアプリやネットオークションの普及による取引コストの低下、日本の中古品に対する海外需要です。
市場成長が個別銘柄の投資妙味に直結するとは限らないため、各社の業績と株価評価を確認する必要があります。それぞれの背景は以下の通りです。
【1】物価高(インフレ)による生活防衛と意識の変化
総務省の消費者物価指数(CPI)では、2026年7月の総合指数が前年同月比1.9%上昇し、生鮮食品を除く総合も1.8%上昇しました。物価上昇は鈍化しつつも、家計が購入する財・サービスの価格は前年を上回る状態が続いています。
こうした先高観、家計余力の低下が重なることで、消費者は購入価格を抑えやすい中古品を選ぶだけでなく、不要品を売却して新たな購買原資を得る行動へ向かいやすくなります。
環境省も、リユース品の購入・販売には、低価格で必要な製品を入手できること、不要品の売却による所得増加や消費拡大につながることを示しています。環境省の「令和6年度 リユース市場規模調査」によれば国内消費財における販売額を示したリユース市場規模は2023年に3兆1,227億円で、2030年には約4兆円になると予想されています。
【2】円安と「ジャパン・クオリティ」への評価
保存状態や商品管理への信頼を背景に、日本の中古車、ブランド品、ホビー商品などは海外需要を取り込みやすい傾向があります。円安は海外購入者から見た価格競争力を高める一方、物流費、現地運営費、為替ヘッジの有無によって利益への影響が異なっています。
リユース・オークション業界と収益モデルの違い
リユース業界は、誰と誰が取引するかによって「BtoB」「BtoC」「CtoC」の三つに分類されます。BはBusiness(事業者)、CはConsumer(消費者・個人)を意味します。売り手と買い手の組み合わせによって、事業モデルの役割や収益構造は異なります。複数のモデルを併せ持つ企業もありますが、主な取引形態で分けると以下の通りです。
<売り手と買い手の組み合わせ>
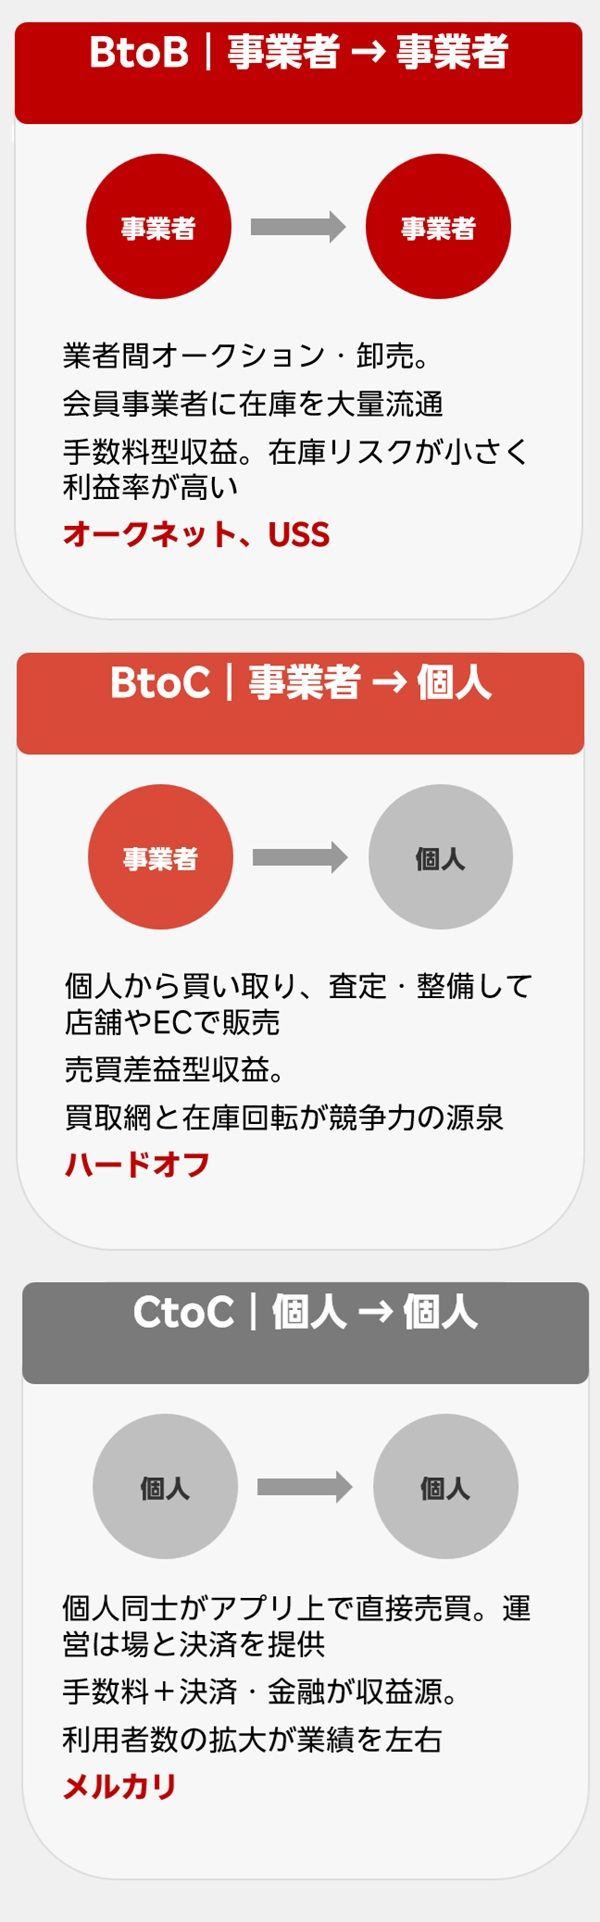
【BtoB】安定感と高配当:オークネット・USS
事業者同士をマッチングするBtoB企業では、参加者が増えるほど取引機会が広がるネットワーク効果が働きやすく、会員基盤や取引データの蓄積が参入障壁となります。もっとも、利益率は手数料体系、設備保有の有無、取扱高などによって異なるため、企業ごとの収益構造を確認する必要があります。
オークネット(3964):継続性のあるプラットフォーマー
実物会場や在庫を原則として抱えないデジタル型プラットフォームを展開し、資本効率を高めやすい点が特徴です。2026年度、第2四半期の1株当たり配当予想は82円、配当性向は95.5%です。
配当予想には普通配当43円に加え、一時的な特別配当39円が含まれる点に注意が必要です。2026年度、第2四半期の配当利回りは、特別配当を含めると6.26%、普通配当のみでは3.28%相当です。
同社は中古スマートフォン、ブランド品、中古車、花きなど幅広い商材を扱っています。2026年12月期第2四半期累計の売上高は前年同期比19.6%増の197億円、営業利益は同40.0%増の38億円となりました。
ユー・エス・エス(4732):安定収益を期待しやすい中古車オークション大手
国内最大級の中古車オークション運営会社で、会員基盤、会場網、検査・評価の信頼性が参入障壁となっています。連続増配や積極的な株主還元は長期投資の魅力です。同社は資本政策として、2027年3月期までの総還元性向100%以上を目標に掲げ、配当や自社株買いを実施しています。
実車オークションを基盤とする事業モデルのため、出品台数、成約率、成約車両単価は中古車流通や輸出需要の影響を受けます。一方、安定した事業基盤に加え、手数料改定も収益を押し上げています。2027年3月期第1四半期の売上高は前年同期比14.1%増の312億円、営業利益は同9.8%増の161億円となりました。
【BtoC】実店舗の再評価と世界展開:ハードオフ
ハードオフコーポレーション(2674):配当と成長の両立に注目
ネット取引が普及する中でも、実店舗で商品を探す体験価値を提供し、既存店売上高を伸ばしています。米国や台湾などでの海外展開も進めています。2027年3月期第1四半期の売上高は前年同期比30.0%増の112億円、営業利益は同34.4%増の10億円となり、いずれも過去最高を更新しました。
2026年9月9日終値時点の予想配当利回りは3.6%前後です。株価評価は株価収益率(PER)や株価純資産倍率(PBR)も併せて確認しつつ、中長期では既存店の成長と海外事業の採算改善に注目します。
【CtoC】越境ECというフロンティア:メルカリ
メルカリ(4385):越境取引の拡大に注目する成長株
国内事業は収益基盤を形成する一方、海外事業では収益性の改善が重要な課題です。2026年6月期は、売上収益が前期比19.0%増の2,292億円、コア営業利益が同60.2%増の441億円となり、いずれも過去最高を更新しました。
日本の商品を海外顧客へ販売する越境取引は新たな成長ドライバーになり得ますが、流通額の増加が利益成長に直結するとは限りません。投資判断では、越境取引の流通総額、手数料率、販促費、物流・決済コスト、海外事業の損益改善を確認する必要があります。無配であるため、株主リターンは主に事業成長と企業価値向上に依存します。

 前の記事を読む