

上回った理由を分解して考える
運用成績が市場平均を上回った場合、その差は何によって生まれたのでしょうか。その要因を正しく捉えるには、得られたリターンをいくつかの要素に分けて考える必要があります。
この考え方は、個別銘柄やアクティブファンドに限りません。インデックスファンドに投資する場合であっても、商品を選ぶ以上、投資する地域や銘柄群の特性など、運用には何らかの傾きが生じます。そのため、リターンが何によって生まれたのかを把握することは、投資スタイルを問わず重要です。
投資スタイルによる区分
株式には、業種や国とは別に共通した性質があります。最もよく使われるのが、割安・成長と、時価総額の大小の二軸です。組み合わせると次のように区分できます。
図1:スタイル区分のイメージ
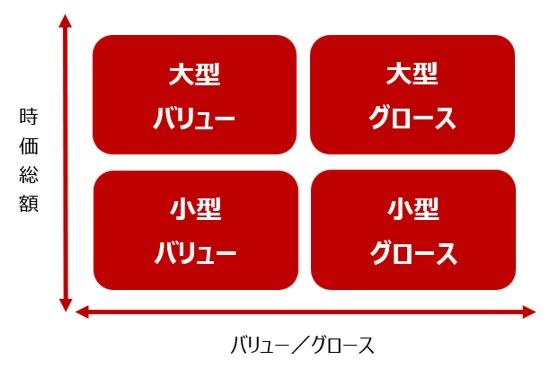
重要なのは、どのマスに属するかで値動きの傾向が異なることです。ある年は割安株が強く、別の年は成長株が強い。その差は、しばしば個別企業の良しあしを超えるほど大きくなります。なお、収益性など他の性質も観察されていますが、考え方は同じです。
市場平均だけでは見えない運用の実力
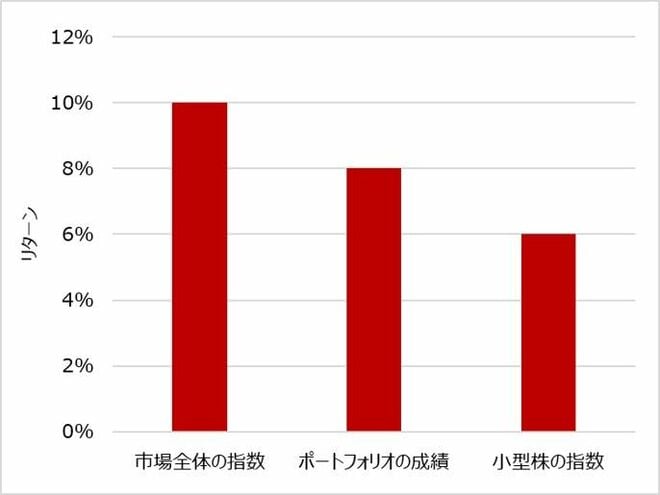
ある年、市場全体の指数が10%上昇した一方、小型株指数は6%の上昇にとどまり、小型株を中心に運用するポートフォリオは8%上昇したとします。市場全体の指数には2%及びませんが、小型株指数を2%上回っており、小型株の中での銘柄選択としては成果を上げています。
図2:投資対象と指数の比較例
※出所:筆者作成
市場全体の指数に対するマイナス2%は、小型株への傾きによるマイナス4%と、個別銘柄選択による+2%に分解できます。後者は、小型株指数を上回った部分であり、運用者の銘柄選択による成果です。前者は、市場全体と小型株という投資対象とする銘柄群の違いから生じたもので、銘柄選択の実力とは分けて捉える必要があります。
従って、銘柄選択の実力を測るには、市場全体の指数だけでなく、実際の投資スタイルに近い銘柄群とも比べる必要があります。特定の投資スタイルに沿って銘柄を選べば、ポートフォリオ全体にもその傾きが生じるからです。それゆえ、市場全体に対する勝ち負けだけで運用の実力を判断しないことが大切です。
もちろん、こうした投資スタイルへの傾きが意図的で、その特徴とリスクを理解しているのであれば、それ自体が明確な戦略となります。注意したいのは、意図せず生じた傾きによる成果を、銘柄選択の実力だと捉えてしまうことです。

 前の記事を読む