

米国株市場は金利上昇が重しも、一部のAI・半導体関連株が買われる
今週の米国株市場ですが、これまでのところ、売りに押される場面が目立っています。
<図1>米主要株価指数のパフォーマンス比較(2025年末を100)(2026年9月9日時点)
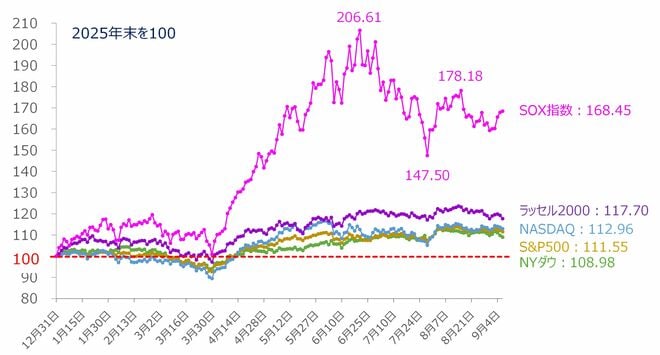
図1は、昨年(2025年)末を100とした米主要株価指数の推移を示したものですが、主要株価3指数(ダウ工業株30種平均、S&P500種指数、ナスダック総合指数)や、中小型株で構成されるラッセル2000が足元で下げていることが分かります。
先週末に公表された米8月雇用統計が堅調な結果となったことで、米利上げ観測が維持されることになったほか、米国とイランとの軍事的な応酬によって中東情勢への不安が高まり、原油先物(ウエスト・テキサス・インターミディエート[WTI])の価格が上昇するなど、地政学的なリスク要因によるインフレおよびサプライチェーン(供給網)への警戒感が強まるなど、引き続き、日米の金利(債券利回り)の高止まりが相場の重しになっている格好です。
その一方で、半導体関連銘柄で構成されるSOX指数が反発している様子もうかがえます。実際に、足元の米国株市場では半導体関連やAI関連銘柄の一部が買われる動きが見られます。
以前のレポートでも触れましたが、大抵の場合、金利の上昇は株式市場にとってネガティブに働きます。
にもかかわらず、SOX指数が上昇していることに違和感がありますが、AI分野が「金利の上昇ピッチを上回る成長と利益を生み出す力がある」という見方が背景にあると思われ、現時点では積極的に上値は追えないものの、下値では買いが入り、それだけ相場の買い意欲の強さとAI相場の先行き期待を感じさせる動きといえそうです。
▼あわせて読みたい
2026年8月21日:米株市場は「底堅さ」と「金利高止まり」の綱引きへ、警戒のサインは?(土信田雅之)
また、SOX指数とともに注目したいのがラッセル2000です。
図1では、主要株価3指数と同様にラッセル2000も下落している様子が読み取れますが、昨年末からのパフォーマンス自体は主要株価指数を上回っているなど、パッと見た感じだけではあまり大きな変化はなさそうです。しかしそのウラでは気になる動きも出始めています。
そもそもラッセル2000とは?
では、本題に入る前に、このラッセル2000についてもう少し詳しく見ていきます。
これまでのレポートでも、ラッセル2000が米国の中小型銘柄で構成されていることはお伝えしてきましたが、厳密には、米国株市場の時価総額上位3,000銘柄のうち、「1位から1,000位」までの銘柄で構成されるのがラッセル1000、「1,001位から3,000位」までの銘柄で構成されるのがラッセル2,000になります。
そして、時価総額上位3,000銘柄のうち、ラッセル1000の時価総額シェアが約92%、ラッセル2000が約8%という割合のため、構成銘柄の規模感はラッセル1000と比べてラッセル2000が圧倒的に小さく、まさに米国の中小型株の動きを示している株価指数といえます。
ちなみに、2026年8月末時点のラッセル2000の構成銘柄は1,953銘柄となっており、実は2,000銘柄ではありません。毎年6月に構成銘柄の定期見直しが行われますが、途中で買収や合併(M&A)や上昇廃止などで欠番が出ても、次の見直しまで補充を行わないというルールがあります。
そのため、ラッセル2000の「2000」は厳密な固定値ではなく、あくまで「米国中小型株市場の上位約2,000銘柄をカバーしている」指数というイメージです。
「炭鉱のカナリア」としてのラッセル2000
また、ラッセル2000を構成する中小型株は、大型株と比べて景気や金利の影響を受けやすく、下落相場入りの初期段階で真っ先に売られやすいことから、株式市場の危険を知らせる「炭鉱のカナリア」として注目されることが多い株価指数でもあります。
その他、ラッセル2000には、中小型株という構成銘柄の性質上以下のような特徴があります。
【景気への高い感応度】
S&P500やナスダック100などの大型株指数に属する企業の上位は売上高の3〜4割程度を海外市場に依存しているのに対し、ラッセル2000構成銘柄は売上の大半を米国内市場に依存している企業が多く、米国内の個人消費や設備投資、税制などの影響を色濃く反映します。
【金利動向に敏感】
ラッセル2000構成企業の多くは、銀行からの借り入れや変動利付債(レバレッジド・ローンやプライベート・クレジットなど)を通じた資金調達の割合が高くなっています。そのため、利下げ局面では金利コスト低下の恩恵を受けやすい半面、高金利が長期化すると利払い負担が業績を圧迫します。
【無配当や赤字企業が多い】
ラッセル2000は一定の採用基準はあるものの、基本的には時価総額を基準に選定されます。S&P500のように「直近四半期および直近4四半期合算での黒字」といった厳しい収益の要件がないため、構成銘柄の約3〜4割の企業が営業赤字または当期純損失の企業で占められており、業績の変動が大きい、もしくは信用不安時の株価の下落圧力が大きくなります。

 前の記事を読む