
サマリー
●円:日米金融政策の変化が大幅な円安の潮目を変える可能性は?
●国債:長期金利上昇を単に「日本売り」といった悲観論で考えてはいけない理由とは?
●株:一時的な円高ショックがあっても、AI関連を中心に堅調を期待する背景は?
円と国債の反発
ドル円相場は一時、ほぼ7カ月ぶりに152円台まで円高に振れました。日本国債は買い戻されて、10年金利は3%台に上昇した後、2.8%台へと低下しています。何が起こっているのでしょう。
円安、国債安は、何かと「日本売り」「骨太ショック」「日本発世界危機」など「日本下げ」「高市下げ」のように語られてきました。日本国内は株高以外の市場の変化に対して、不安を抱き、悲観論や警告論がやたら流布される傾向があります。
いざ円高が進むと、今度は、株安などその悪影響を見て、「円高怖い」論調が出回るでしょう。国債の金利が多少下がったところで、日本財政の悪化は避けられないといった警戒論調が続くでしょう。
筆者はトウシルで、たびたび「悲観論者は賢く聞こえる、楽観論者は金をもうける(Pessimists sound smart, optimists make money.)」という格言めいた言葉を紹介してきました。投資家たるもの、悲観や警告を頭の中に入れつつも、それにとらわれるより先に、ある種の楽観を失うことなく、相場変動のメカニズムを淡々と追求することが必要、と考えています。
円高、日本国債高(金利低下)は相場が大きく変わる潮目になるのか、それは日本の経済、政策、他の市場、とりわけ株にどういう意味があるのか、どう影響するのかを、冷静に整理します。
円の潮目は来るか
日本当局は円安を阻止するために、4月末から5月初めに11.7兆円、7月末から8月初めに15.4兆円もの円買いドル売り介入をしました。それでも、155円を越えられず、やがて160円台に戻っています。この介入を、効果もないのに外貨準備を無駄遣いしたとする批判論調が少なくありませんでした。
日本当局によるドル売り円買いの為替介入がある度に、筆者が指摘してきたことは、それが目先の市場の需給を変えて、投機筋の円売りポジションの巻き戻しを誘発する効果しかない、ということです。それを知る投機筋は、介入によるドル円の押し目を好機として買い向かい、相場を押し返します。
ただし、足元の円高の進行に至る状況は様相を異にします。米国が日本の介入に協調しているのです。むしろ米国が行き過ぎた円安の是正を主導して、日本にアクションをとるよう圧力をかけているともいえます。ここで重要なことは、為替介入以上に、米国が日本銀行に利上げを求めていることです。
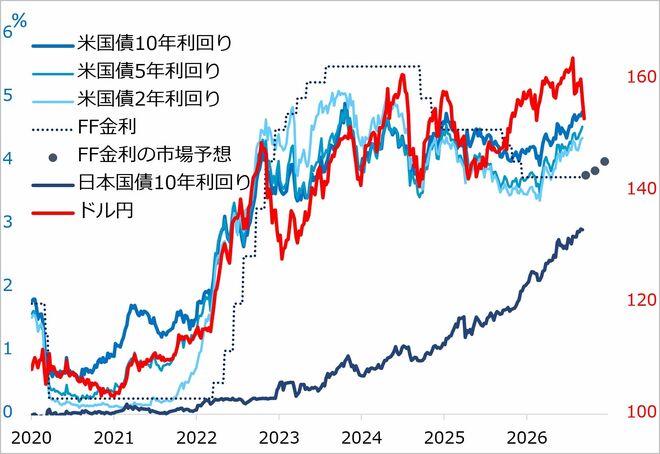
為替相場の方向転換は、介入によっては実現できない一方、金融政策には効果が認められます。日米の金利格差が変化すれば、為替相場はある程度なびくことになるでしょう(図1)。
<図1>米日主要金利とドル円相場
しかし、脱デフレを成し遂げたばかりの日本では、日銀は利上げを慎重にしか進めてこられませんでした。さらに、高圧経済運営を「良し」とする高市政権は、利上げに反対する立場とされます。
結果として、世界で買いたい通貨・資産があるなら、依然として実質金利(=政策金利-インフレ率)がマイナスの円を借り入れる「円キャリー(円売り)」が得策というナラティブ(物語)が、世界にはびこったままになりました。
円安ナラティブが変わるには
このナラティブが、日米金利差がすでに円高方向に動いているのに、世界の投資家を円ショートに傾け続けさせた原因です。
市場の動きに精通するベッセント米財務長官は、早くから、日銀がしかるべき利上げを進めれば、円安を是正できると指摘してきました。
ベッセント米財務長官は為替介入で協調しながら、日銀が利上げを進めるよう、口先介入を継続しています。さすがに、日銀金利は来年半ばにも2%へ到達、その後それ以上もありうるという、利上げペースの加速予想が強まりました。
為替変動の基本メカニズムと、今般の日米当局の働きかけでは、何が変わるでしょうか。日銀が年内に2回利上げしても、インフレ対応で後手に回っている状況は解消されないでしょう。その点で、日銀の利上げの進捗(しんちょく)だけでは、円安トレンドが転換することは想定できません。
しかし、米財務長官が日銀の利上げ加速にお墨付きを与え、他方で、米利上げが見送られるか、利下げ観測が出る状況になれば、「円キャリー」信奉者のナラティブも揺らぐでしょう。
すでに進行中の「米日金利差の縮小」が示唆するのは、円高であることを意識せざるを得なくなるかもしれない段階に来ています。
日銀利上げが出遅れ気味であるという状態自体は、足元の円高が円安トレンドの中の調整にとどまっているというのが、目下の基本観です。ただし、円安ナラティブの転換は、投機筋ばかりにとどまらない場合は、さらに大きな円高動意を生み出す可能性を排除できません。
日本の国際収支は大幅な経常黒字です。しかしその黒字には、デジタル赤字を含む貿易・サービス収支の赤字や、NISA(ニーサ:少額投資非課税制度)での対外証券投資(投資収支の赤字)を埋め合わせるだけの資金還流がないため、円安は止まらないという指摘があります。
ただし短中期でみると、日本の経常黒字という対外債権に対する円高ヘッジ、外国人の円安ヘッジの巻き戻しが誘発されるに至ると、劇的な円高もあり得るでしょう。
基調は円安のままでも、こうした円高リスクが発現されるかもしれない金利政策の境界域に来ていることを、まずは投機筋が警戒し始め、円ショートを巻き戻し、足元の円高に至っていることを留意してください。

 前の記事を読む