
債務返済費用は動脈にプラークとして蓄積され、最終的には金融的な心臓発作を引き起こす
作家で投資家のダグ・ケーシーは「帝国が滅びるとき、それは驚くほどの速さで起こる」と述べている。帝国は金銭的繁栄の上に築かれ、全盛期にはあらゆる人々をその地に引き寄せる。しかし、末期になると、その内部は空洞化していくとし、次のように指摘した。
政府は高コストで肥大化し、その重荷を抱えることになる。歴史的に見れば、すべての帝国は例外なく内部から崩壊してきた。一度リンゴが腐ってしまえば、元に戻すことはできない。帝国が滅びるとき、すべての借金が突如として一度に返済期日を迎える。
これまでのすべての帝国と同じように、米国もまた、債務、腐敗、過剰な拡張の重みにあえいでいる。歴史が示しているのは、これらの傾向が逆転することはなく、必ず崩壊に至るということだ。
債務が貨幣化され、通貨の価値が下落し、そして(愚かではない)債権者たちは、遠くからでも予見できる通貨価値の下落を補うために、より高い金利を要求する。金利の上昇は、利息負担の増加を意味する。利息負担の増加は、より多くの資金化を意味する。その傾向を覆すのは難しい。特に、それが何年も続いている場合はなおさらだ。
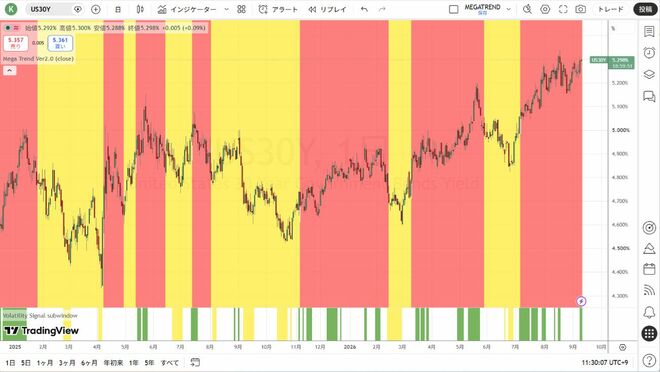
米国30年債利回りは5%を超え、急速に上昇している。2022年初頭、30年債の利回りは約2%だった。わずか4年足らずで、政府の長期借入コストは2倍以上に膨らんだことになる。通貨発行は通貨の価値を低下させる。この価値の低下は、より高い利回りを必要とする。
利回りが上がれば費用も上がり、費用が上がれば紙幣増刷が必要になる。そのループの中で、最終的に通貨が強くなるということはあり得ない。
米国30年国債金利(日足)
世界最大規模のヘッジファンドであるブリッジ・ウォーターの創設者、レイ・ダリオは8月28日、米TIME誌に「The Bond Market’s Supply and Demand Problem(債券市場の需給問題)」と題する記事を寄稿した。
その中でダリオは、信用を経済の循環器系における血液に例え、債務返済費用は動脈にプラークが蓄積するように増え続け、徐々に他の支出を圧迫し、最終的には金融的な心臓発作を引き起こすと指摘した。
信用が円滑に循環し、生産的に利用されれば、その信用を生み出した債務を返済できるだけの所得が生み出され、健全な状態が保たれる。しかし、債務返済額がそれを賄うために必要な所得よりも速いペースで増加すると、債務資産の収益率の低下や金融市場の危機につながる傾向があるとし、オランダや英国など、多くの国の歴史的事例からも容易に理解できるとした。
しかし、この過程は十分に理解されておらず、手遅れになるまで無視されるのが常だ。喫煙や脂っこい食べ物の摂取といった不健康な習慣と同様に、長い年月(通常は約80年の生涯)をかけて進行するからだ。金融・経済の心臓発作の正確な時期は、最後の症状が現れるまで予測するのは容易ではない。
私は著書『2025年』で、2027年前後に起こると予測した。これまでのところ、その進行は私の予測と一致している。今こそ、こうした力学を理解し、注意を払うべき時である。
ダリオは解決策として次の通り提言している。
著書で提案した解決策は、支出抑制、税収増、実質金利の低下(債務基盤の改善に伴い自然に起こる)をバランスよく組み合わせることで、政府債務と債務比率をGDPの約3%に安定させるというものだった。これら3つはすべて必要不可欠だ。なぜなら、いずれか1つに過度に依存すると、調整が大きすぎるため、深刻かつ不必要な経済的苦痛が生じるからだ。
分析に基づくと、現在の計画と比較して約5%の支出削減と歳入増加、そして予想よりも約1~1.5%低い金利を組み合わせることで、将来の債務返済コストを現在の予測よりも大幅に削減できるだろう。資金調達コストの低下、資産価格の上昇、経済活動の改善も政府歳入を支える要因となる。
ダリオは投資家にとって何を意味するのか、投資家はどのように備えるべきなのか、資産を分散しておくことの重要性を改めて述べた。
投資家にとっての教訓は、次の債務危機の正確な時期を予測しようとしないことだ。こうした事態のタイミングを計ることは、最も経験豊富な投資家にとっても困難である。むしろ重要なのは、過剰な債務が長期的に及ぼす影響を認識し、国や資産クラスを幅広く分散させ、バランスシートの健全性を重視し、長期債務資産への過度な集中を避けることである。
こうした債務の動向は歴史を通じて繰り返し起こっている。重要なのは、事態が手に負えなくなる前に、早期に認識し行動を起こすことだ。警告の兆候は測定可能であり、歴史の教訓に基づけば必要な調整は明らかだ。
問題は、政治指導者や政策立案者がこのことを理解し、まだ行動を起こせるうちに行動を起こすかどうか、そして彼らが行動を起こさなかった場合に、あなたや他の人々が自らを守ることができるかどうかである。
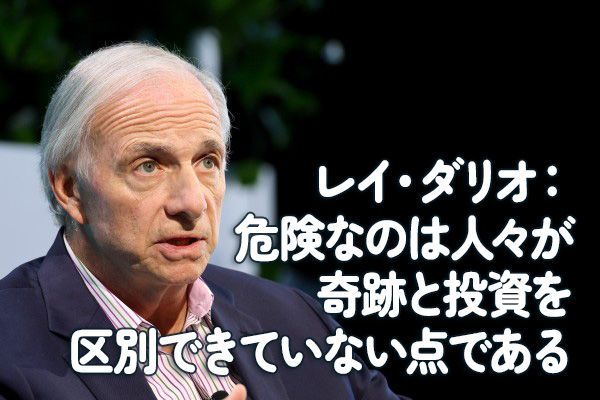
ダリオは昨今のAIブームにも以下のような警鐘を鳴らしている。
鉄道であれ、産業革命であれ、1920年代後半であれ、ほぼすべての技術ブームはバブルを生み出し、その後崩壊を招いてきた。
1920年代後半を振り返ってみてほしい。電気、冷蔵庫、電話、ラジオ、飛行機、自動車が、一斉に登場していました。当然のことながら、人々はこうした「奇跡」に投資したかったのだ。
危険なのは人々が「奇跡」と「投資」を区別できていない点である。ある技術が真に社会を変革するものであっても、株価が高すぎたり、借金をして購入したりすれば、暴落を招く。これこそが、バブルが形成され、崩壊するメカニズムなのだ。
新しい技術は素晴らしいものになるだろう。それには疑いの余地はない。しかし、私たちは常に自問しなければならない。「誰にとって素晴らしいのか」「利益は出るのか」「その『奇跡』に過剰な代償を払っていないか」と。
なぜ、バークシャー・ハサウェイ株がアクティブヘッジとなるのか?
個人としてとれる行動にはどのようなことがあるのか。フィナンシャル・タイムズ紙に5日に掲載されていたオピニオン記事「Why Berkshire Hathaway might be an active hedge(なぜ、バークシャー・ハサウェイがアクティブヘッジとなるのか)」を一部抜粋してご紹介したい。
記事は、市場の穏やかな表面の下には、完全な安定とは程遠い状況が潜んでいるとした上で、株式市場の変動率と市場全体の変動率の比率は異常に高く、インフレと米連邦財政赤字の規模への懸念から債券利回りは上昇していると指摘している。
加えて、AI開発に必要な巨額の投資に見合うリターンが得られるのかという不安も高まっているとしている。そして、まさにこのような状況下で、投資家は事態が悪化した場合に備えてヘッジ手段を求めていると述べている。
積極的なヘッジ効果が期待できる資産の一つとして、世界経済成長の複利効果を享受できると同時に、割高感のない資産として、ウォーレン・バフェットと故チャーリー・マンガーによって築かれた投資会社バークシャー・ハサウェイ(BRK.B)を取り上げている。
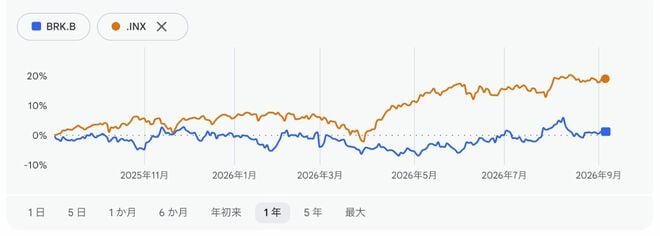
バークシャー・ハサウェイ(青)とS&P500指数(オレンジ)の推移:年初来
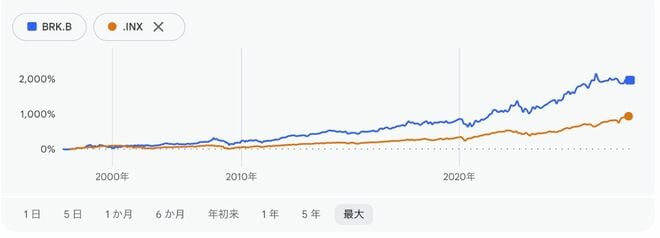
バークシャー・ハサウェイ(青)とS&P500指数(オレンジ)の推移:1995年以降
バークシャー・ハサウェイB株(日足)
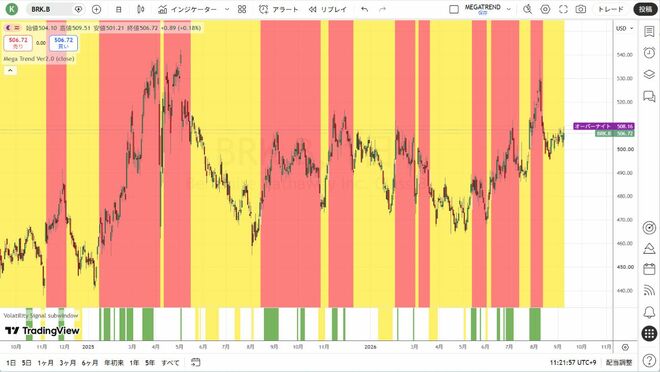
バークシャー・ハサウェイB株(週足)
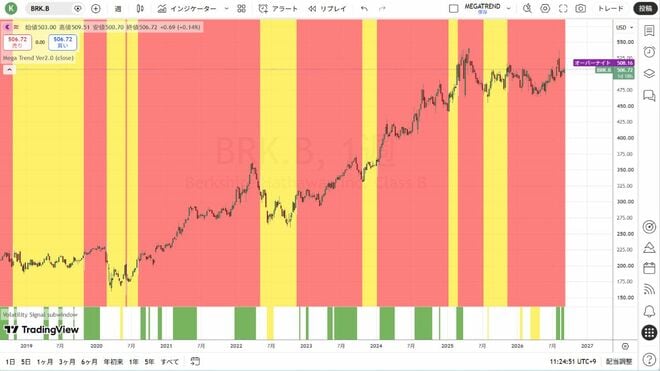
バークシャー・ハサウェイは過去2~3年間、S&P500種指数のトータルリターンを20%以上下回っているという。この低迷の理由はいくつかあろうが、例えば、時価総額の約3分の1に相当する巨額の現金を蓄積し、投資不足に陥っていること。アルファベット(GOOGL)への360億ドルの出資を除けば、人工知能(AI)構築に直接的かつ大規模な投資を行っていないこと。
さらに、一部の投資家はバフェットからグレッグ・アベルへの世代交代について懸念を抱いているかもしれない。
しかし、こうした懸念は、バークシャーの資産を全体で評価するという点を見落としているという。
バークシャーが持つエネルギーネットワークは、米国で消費される天然ガスの15%を供給している。鉄道事業は、鉄道貨物輸送全体の28%を担っている。保険事業は、業界で3位という強力な地位を占めているとして、バリュエーションについては以下の指摘をしている。
現時点の予想株価収益率(PER)は約14倍と、S&P500のPERが20倍であることと比較すると低い。上場資産と純現金を除くと、株価純資産倍率は約2倍となり、市場全体の5.5倍以上と比べて低い水準にある。もしグループ全体の株価が各事業の価値の合計に近い水準で取引されるようになれば、10~20%の上昇余地があると考えている。
バークシャー・ハサウェイの現金残高
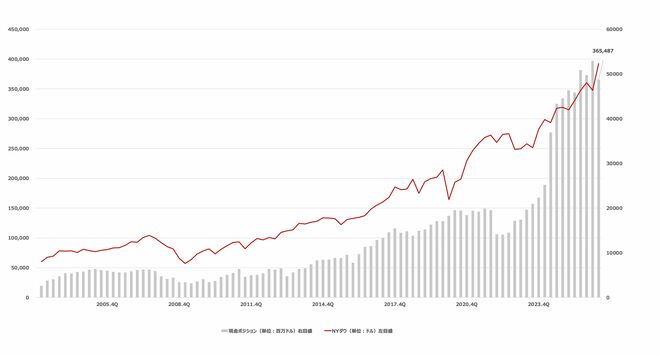
加えて、バークシャーの企業文化には積極的なヘッジ機能が組み込まれているという。長年にわたり、数々の優良案件が、経営難の局面でバークシャーに持ち込まれてきたのは、同社が迅速に対応できる資金力と企業文化を備えているからだ。
バークシャーの株価はこの1年、市場全体のパフォーマンスを下回っているものの、1995年以降の長期で見た場合、アウトパフォームしている。バークシャーの長期にわたる企業としての強靭(きょうじん)性がうかがわれる。
広範な金融混乱が発生した場合、もちろんバークシャーも影響を受けることは想定されるが、市場全体の動向との相関性が低いため、下落幅は緩和されるだろう。さらに状況が悪化した場合でも、バークシャーは豊富な資金を魅力的な価格で優良資産に投資できる体制を整えている。これは投資家を市場のタイミングを計るという不可能な作業から解放してくれるという。

 前の記事を読む