2025年以降のプラチナとゴールドはほぼ完全な相関関係にあるが、プラチナの短期的な投資の流れはファンダメンタルズではなく、このゴールドとの関係性に左右されることになるだろう。
2026年のプラチナ市場は年初来のETFの売却と取引所在庫の減少が併せて約23.3トンにも達し、供給過剰になる可能性もあるが、それでもゴールドとの同調傾向には変化がない。FRBが年内の利上げを見送った場合、価格はさらに上昇する可能性が高い。
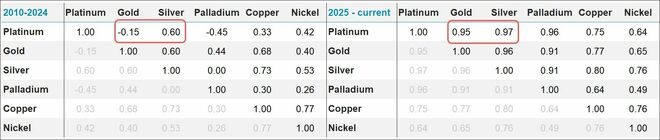
プラチナとゴールドの相関係数は2025年初めから0.95となっている(図1)。2025年の時点ではプラチナは3年連続の供給不足予想で(図2)、この供給不足の継続と現物の逼迫が最初のきっかけとなって、2015年来破られることがなかった1,000ドル/オンス近辺の価格圏を突き抜けた(図4)。
しかし、プラチナとゴールドやその他のメタルとの相関関係が、2010年から2014年の間に比べて2025年以降に高くなった理由は、ファンダメンタルズだけでは説明がつかない(図1)。
広い範囲で多くのメタル価格の相関関係が高まった背景には世界が一元的なグローバル化を離れて多極化に向かったことが挙げられよう。貿易政策やテクノロジー、コモディティーなどは地域毎の主義主張を推進するためのツールになりつつあり、供給構造が偏っていて付加価値も高いPGMは多くの国々の重要鉱物に指定されている。
図1.プラチナと他の貴金属との相関関係は2025年以降強まっている
それと同時に、各国の債務と財政赤字の拡大を背景に、投資家はインフレと米ドル安のヘッジとなる現物資産へ向かう。ゴールドは間違いなくディベースメントトレードを牽引しているが、金銀比価とプラチナ・ゴールドディスカウントが過去最大になった2025年からは、シルバーとプラチナはベータ値の高い代替手段として機能している。
2025年以降のゴールド価格の変動に対するプラチナのベータ値は1.3倍、シルバーは1.8倍(図5)だ。プラチナの高いベータ値は近年の供給不足、2027年から2030年にかけて需要の4%に相当する10.5トンが不足するという見通しも反映していると考えられる。
年初からの投資資金の流出で(図3)、2026年のプラチナ市場は供給過剰になる可能性(図2)もあるが、大きく減った地上在庫を再構築するには足りない。
しかし、プラチナのファンダメンタルズは、FRBが利上げに消極的なため今年下半期の貴金属価格と投資需要を支えるマクロ経済の陰に隠れてしまっている。
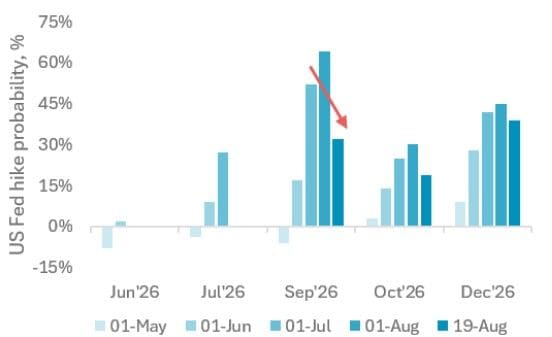
米国の第2四半期のGDP成長率が1.5%に下がり、7月の雇用統計で雇用者数も2万3千人減少、7月のCPIが前月比で0.1%減って3.4%になったことを受けて、8月1日から8月19日にかけて、9月の利上げ予測は64%から32%に下がった。この変化で投資需要が回復すれば、今年通年のプラチナ市場が再び供給不足になる可能性は残っている。
投資資金の流出によってプラチナ市場は供給過剰に陥る可能性はあるものの、今年残りの期間に利上げする可能性に対する市場の予測は下がり、貴金属全般の価格と投資需要を支えるはず
投資資産としてのプラチナを支える背景:
-WPICのリサーチによるとプラチナ市場は2023年から供給不足が続き、地上在庫は大きく減っている。
-プラチナ価格の上昇でリサイクル供給は増えているが、供給全体は伸び悩んでいる。
-プラチナは世界のエネルギー転換に重要な水素経済だけでなく、半導体生産やAI関連のデータセンター建設などでも不可欠な資源。
-プラチナ価格は歴史的に見ても過小評価されており、ゴールドよりも大幅に低い。
図2:プラチナ市場は年初来のETFと取引所在庫の動きで供給過剰になる可能性もあるが、予測は供給不足
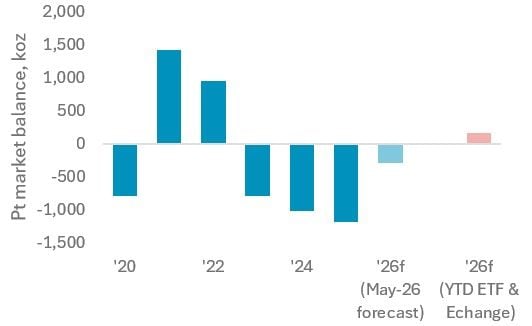
図3:プラチナETFの残高とNYMEXの在庫は年初来約23.3トン減少*
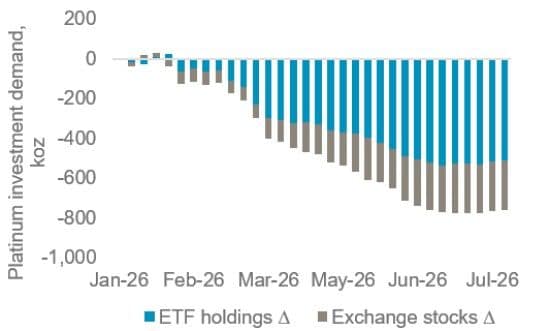
図4:プラチナ価格は2025年に10年来の上限だった1,000ドル/オンスのラインを突破
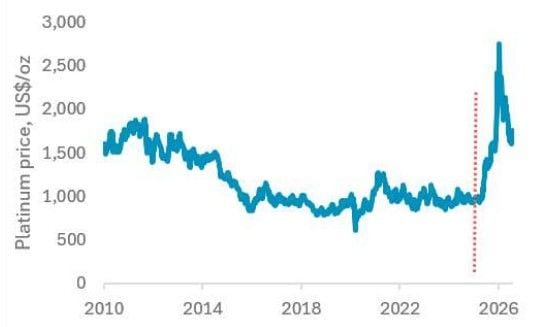
図5:プラチナとシルバーは、価格の揺れ幅と上昇率が大きく、ゴールドに対するベータ値が高い
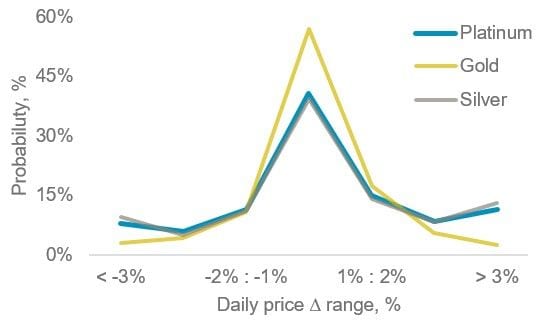
図6:米インフレ率は夏の間ほぼ変わりなく、ゴールドの下げ基調は終わって回復へ。
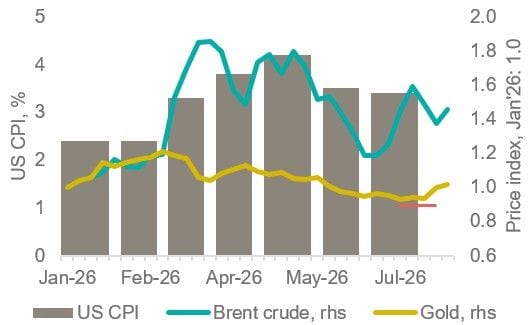
図7:8月初めに高まったFRBの利上げ観測が今後和らげば、貴金属価格にはプラス
免責条項:当出版物は一般的なもので、唯一の目的は知識を提供することである。当出版物の発行者、ワールド・プラチナ・インベストメント・カウンシルは、世界の主要なプラチナ生産会社によってプラチナ投資需要発展のために設立されたものである。その使命は、それによって行動を起こすことができるような見識と投資家向けの商品開発を通じて現物プラチナに対する投資需要を喚起すること、プラチナ投資家の判断材料となりうる信頼性の高い情報を提供すること、そして金融機関と市場参加者らと協力して投資家が必要とする商品や情報ルートを提供することである。
当出版物は有価証券の売買を提案または勧誘するものではなく、またそのような提案または勧誘とみなされるべきものでもない。当出版物によって、出版者はそれが明示されているか示唆されているかにかかわらず、有価証券あるいは商品取引の注文を発注、手配、助言、仲介、奨励する意図はない。当出版物は税務、法務、投資に関する助言を提案する意図はなく、当出版物のいかなる部分も投資商品及び有価証券の購入及び売却、投資戦略あるいは取引を推薦するものとみなされるべきでない。発行者はブローカー・ディーラーでも、また2000年金融サービス市場法、Senior Managers and Certification Regime及び金融行動監視機構を含むアメリカ合衆国及びイギリス連邦の法律に登録された投資アドバイザーでもなく、及びそのようなものと称していることもない。
当出版物は特定の投資家を対象とした、あるいは特定の投資家のための専有的な投資アドバイスではなく、またそのようなものとみなされるべきではない。どのような投資も専門の投資アドバイザーに助言を求めた上でなされるべきである。いかなる投資、投資戦略、あるいは関連した取引もそれが適切であるかどうかの判断は個人の投資目的、経済的環境、及びリスク許容度に基づいて個々人の責任でなされるべきである。具体的なビジネス、法務、税務上の状況に関してはビジネス、法務、税務及び会計アドバイザーに助言を求めるべきである。
当出版物は信頼できる情報に基づいているが、出版者が情報の正確性及び完全性を保証するものではない。当出版物は業界の継続的な成長予測に関する供述を含む、将来の予測に言及している。出版者は当出版物に含まれる、過去の情報以外の全ての予測は、実際の結果に影響を与えうるリスクと不確定要素を伴うことを認識しているが、出版者は、当出版物の情報に起因して生じるいかなる損失あるいは損害に関して、一切の責任を負わないものとする。ワールド・プラチナ・インベストメント・カウンシルのロゴ、商標、及びトレードマークは全てワールド・プラチナ・インベストメント・カウンシルに帰属する。当出版物に掲載されているその他の商標はそれぞれの商標登録者に帰属する。発行者は明記されていない限り商標登録者とは一切提携、連結、関連しておらず、また明記されていない限り商標登録者から支援や承認を受けていることはなく、また商標登録者によって設立されたものではない発行者によって非当事者商標に対するいかなる権利の請求も行われない。
WPICのリサーチと第2次金融商品市場指令(MiFID II)
ワールド・プラチナ・インベストメント・カウンシル(以下WPIC)は第2次金融商品市場指令に対応するために出版物と提供するサービスに関して内部及び外部による再調査を行った。その結果として、我々のリサーチサービスの利用者とそのコンプライアンス部及び法務部に対して以下の報告を行う
WPICのリサーチは明確にMinor Non-Monetary Benefit Categoryに分類され、全ての資産運用マネジャーに、引き続き無料で提供することができる。またWPICリサーチは全ての投資組織で共有することができる。
1.WPICはいかなる金融商品取引をも行わない。WPICはマーケットメイク取引、セールストレード、トレーディング、有価証券に関わるディーリングを一切行わない。(勧誘することもない。)
2.WPIC出版物の内容は様々な手段を通じてあらゆる個人・団体に広く配布される。したがって第2次金融商品市場指令(欧州証券市場監督機構・金融行動監視機構・金融市場庁)において、Minor Non-Monetary Benefit Categoryに分類される。WPICのリサーチはWPICのウェブサイトより無料で取得することができる。WPICのリサーチを掲載する環境へのアクセスにはいかなる承認取得も必要ない。
3.WPICは、我々のリサーチサービスの利用者からいかなる金銭的報酬も受けることはなく、要求することもない。WPICは機関投資家に対して、我々の無償のコンテンツを使うことに対していかなる金銭的報酬をも要求しないことを明確にしている。
さらに詳細な情報はWPICのウェブサイトを参照。
当和訳は英語原文を翻訳したもので、和訳はあくまでも便宜的なものとして提供されている。英語原文と和訳に矛盾がある場合、英語原文が優先する。
 前の記事を読む