
今週のトピック:米国で8月PPI、CPI。米国オラクル決算
| 日付 | イベント |
|---|---|
| 9月7日(月) | ・米国市場はレイバーデーの祝日で休場 |
| 9月8日(火) | ・2026年4-6月期実質GDP改定値、7月毎月勤労統計 |
| 9月9日(水) | ・米国アップル(AAPL)が新商品発表会 |
| 9月10日(木) | ・日銀の増一行審議委員が福井市金融経済懇談会であいさつ ・米国で8月PPI ・欧州中央銀行(ECB)理事会で政策金利決定 ・米国でオラクル(ORCL)、アドビ(ADBE)が決算発表 |
| 9月11日(金) | ・神戸物産(3038)、エイチ・アイ・エス(9603)が決算発表 ・米国で8月CPI、9月ミシガン大学消費者信頼感指数・速報値 |
・週後半の米国の8月卸売物価指数(PPI)、消費者物価指数(CPI)発表まで材料難…。半導体メモリなどAIツルハシ株(AIデータセンターにハード部材を提供する企業)が相場の主役に復活?
・原油高や円高が止まらないようだと、金利上昇で潤う銀行株以外の景気敏感株は内需株、外需株問わず続落も?
・米国ベッセント財務長官の「リフレ政策はやめるべき」発言を受け、来週18日(金)の日本銀行の利上げ決定と今後の方針発表まで、日本株は上値の重い展開に!
9月7日(月)の日経平均
前営業日比579円高の6万5,600円で続伸スタート。上げ幅を拡大し、前場では1,439円高となる6万6,460円まで上昇しました。後場ではやや上げ幅を縮小、1,300円高前後で推移しています(9月7日15時現在)。
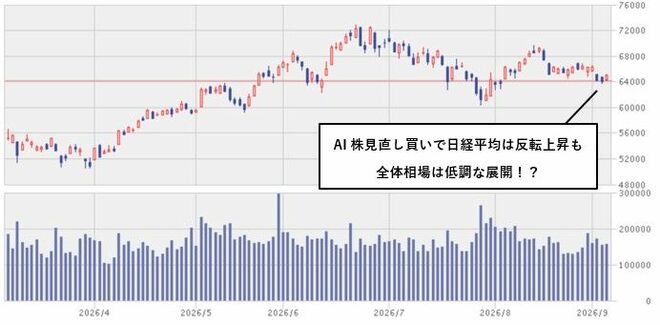
先週(8月31日~9月4日)の主要株価指数
| 終値 | 前週末比 | 前週末比率 | |||
|---|---|---|---|---|---|
| 日経平均株価 | 6万5,020円 | ▲1,384円 | ▲2.09% | ||
| TOPIX | 4,103.2pt | ▲43.4pt | ▲1.05% | ||
| ダウ | 5万3,414ドル | ▲145ドル | ▲0.27% | ||
| S&P500 | 7,718pt | +6pt | +0.09% | ||
| ナスダック | 2万6,506pt | +104pt | +0.40% | ||
| 注:▲はマイナスを示す | |||||
今週のマーケット:利上げ警戒感の中、週前半はAIツルハシ株の見直し買いが進む?週後半の米国物価指標発表で急落も
今週は来週18日(金)終了の日本銀行の金融政策決定会合での利上げが濃厚となる中、その後の追加利上げへの警戒感が、株価の上値を抑える展開になるでしょう。
ただ先週の米国市場では半導体メモリ市場の拡大を好感して、サンディスク(SNDK)が前週末比17.2%高、マイクロン・テクノロジー(MU)が9.0%高となるなど半導体メモリ株が反発上昇。
今週の日本市場でも週前半は半導体メモリの人気株キオクシアホールディングス(285A)や半導体パッケージ基板のイビデン(4062)など半導体関連株が消去法的に見直し買いされるかもしれません。
週後半の10日(木)には米国の8月PPI、11日(金)には8月CPIという重要物価指標が発表。
物価高が予想以上に加速すると来週16日(水)終了の米連邦公開市場委員会(FOMC)での利上げが濃厚になるため、米国株が急落する恐れもあります。
また米国・イランの対立長期化で原油価格が大きく再上昇していることも自動車、化学、鉄鋼、建設、不動産など景気敏感株の株価にとってネガティブです。
日本では10日(木)に日本銀行の増一行(ます・かずゆき)審議委員が福井市の金融経済懇談会であいさつ。
先週は、利上げに積極的なタカ派として知られる高田創審議委員が「機動的な利上げが必要な新たな局面に入った」という旨の発言をし、先週1ドル155円20銭台まで急速な円高が進むきっかけの一つになりました。
今週、発言を行う増審議委員も最近は利上げに積極的な姿勢を示しており、その発言が円相場や株式市場にも影響を与えそうです。
ここまで日銀の動向に注目が集まるのは、先週の20カ国・地域(G20)財務大臣・中央銀行総裁会議で、米国のベッセント財務長官が「日本はリフレ政策をやめるべき」と内政干渉ともいえる露骨な圧力をかけているからです。
「リフレ政策」とは金融緩和や積極財政で世の中に出回る資金量を増やし経済を活性化させる政策で、まさに高市政権が現在行っている国策です。
その国策に米国サイドから、かなり明確な「NO!」が突き付けられ、日銀が9月18日(金)終了の日銀会合以降も10月、12月に追加利上げするのではないかという不安感が台頭しています。
高市政権が米国の圧力を無視して、日銀の利上げ路線に「待った」をかけるような姿勢をとれば、外国人投資家の日本株売りなどで株安、債券安、通貨安という「日本売り」に拍車がかかる恐れもあります。
米国では4日(金)発表の8月雇用統計の非農業部門雇用者数が予想を大幅に上回る前月比16.2万人増となり、米国の10年国債の利回りは4.78%で高止まり。
一方、米連邦準備制度理事会(FRB)のウォラー理事が、インフレ率の鈍化が確認されれば「政策金利の据え置きを支持する」と述べるなど、米国市場には来週16日(水)のFOMCで利上げが見送られる期待感も生まれています。
トランプ大統領が「FRBが金利を引き下げなければ、貿易赤字国との取引を停止する」と過激な圧力で横やりを入れる中、週後半の8月PPI・CPIという二大物価指標の行方が株式市場を大混乱させる恐れもありそうです。
注目イベント:米国データベース大手・オラクル(ORCL)決算
今週は日本時間11日(金)早朝に米国データベース大手のオラクル(ORCL)やクリエーター系ソフトウエアのアドビ(ADBE)が決算発表。
先週は2日(水)にAI半導体メーカーのブロードコム(AVGO)が2026年5-7月期決算を発表。AI関連売上高が前年同期比3.2倍増という好決算だったものの、現在進行中の8-10月期の売上見通しが市場予想をわずかに下回ったことで前週末比3.0%安と下落しました。
また、防衛向けビッグデータ解析のパランティア・テクノロジーズ(PLTR)も、アルファベット(GOOG)子会社のグーグルが防衛特化型AIモデルを発表したことで6.4%安。
その一方、2027年の半導体メモリ市場が1兆ドル(約159兆円)を超える規模に急拡大すると報じられたことで、日本のキオクシアHD(285A)とも提携関係にあるサンディスク、インテル(INTC)など半導体メモリ、半導体関連株は上昇しました。
同じAI半導体株でも、決算のわずかな良しあしや競合他社の浮上、AI関連事業できちんと収益を上げているかどうかで株価の強弱がまちまちの傾向が鮮明です。
今週もハイパースケーラー(大規模クラウド業者)の一角を占める米国オラクルの決算発表をきっかけに、同じAI関連株の中で資金が激しく移動する不安定な流れが続きそうです。
市場別マーケット動向
日本市場
日本市場は、先週の米国ベッセント財務長官の「リフレ政策をやめるべき」という強烈な圧力を消化しつつ、為替相場と長期金利の動向をにらんだ神経質な展開になりそうです。
1ドル155円まで進んだ円高もあり、円高が収益悪化につながる自動車株など外需株は低調に推移しそうです。
一方、これ以上の円安は米国政府も容認していないことが明らかになったため、今週決算発表の神戸物産(3038)など円高メリット株や小売業、建設業など内需株が物色されるかもしれません。
また半導体メモリ株以外にも、株価が短期的な底ばい状況で推移している光ファイバーの古河電気工業(5801)、コンデンサーの太陽誘電(6976)、半導体ウエハのSUMCO(3436)などが一時的に上昇する可能性もありそうです。
米国市場
10日(木)発表の米国8月PPIは前年同月比5.2%増に伸びが再加速する予想です。
前回7月PPIは市場予想を下回る前年同月比4.7%の伸びにとどまりましたが、今回8月PPIは予想通りでも前月比0.4%上昇と物価高が加速するため、米国株に悪影響を与える可能性も高そうです。
11日(金)発表の8月CPIは7月と同じ前年同月比3.4%の伸び率が予想されています。
物価が予想以上に上昇すれば米国株は下落。日本株は円安でそこまで下落しない可能性はあるものの、日銀に対する利上げ圧力がさらに高まるため、見通しは不透明です。
業種・銘柄の動き
| 銘柄 | 先週の騰落率 | ポイント |
|---|---|---|
| キオクシアHD(285A) | +13.7% | 先週は半導体メモリの処理能力を高める技術説明会を行い、大幅反発。今週も続伸? |
| トヨタ自動車(7203) | ▲1.1% | 円高、原油高が重しに? |
| 三菱UFJ FG(8306) | +3.5% | 今週も日銀利上げ観測を好感して上昇? |
| オラクル(ORCL) | +5.3% | 先週は2週連続上昇。 11日(金)早朝の決算発表で材料出尽くし売りも? |
| 注:▲はマイナスを示す | ||

 前の記事を読む