
iDeCoの受け取り方は「一時金」と「年金」
iDeCo(イデコ:個人型確定拠出年金)は、自身で掛金を拠出して運用し、老後の資産形成を目指す私的年金制度です。掛金が全額所得控除の対象となるほか、運用益が非課税になるなど、税制上の優遇措置が設けられています。
一般的にiDeCoで積み立てた資産は、原則60歳以降に「一時金」または「年金」として受け取ることになります(※)。
(※)金融機関によっては一時金と年金を組み合わせて受け取ることも可能
まず一時金は、積み立てた資産をまとめて受け取る方法です。一方年金は、5年以上20年以下の期間で、定期的に分けて受け取ります。
それぞれの違いは次の通りです。
| 項目 | 一時金 | 年金 |
|---|---|---|
| 受け取り方 | まとめて受け取る | 一定期間に分けて受け取る |
| 所得区分 | 退職所得 | 雑所得 |
| 主な控除 | 退職所得控除 | 公的年金等控除 |
| 課税方式 | 分離課税 | 総合課税 |
どの方法を選ぶかによって、受け取り時の所得区分や適用される控除が異なるため、税負担にも違いが生じます。まずは、それぞれの受け取り方と税金の仕組みを確認していきましょう。
iDeCoを一時金で受け取ると「退職所得」になる
iDeCoの資産を一時金として受け取った場合、税制上は「退職所得」として扱われます。退職所得は、給与所得などほかの所得とは分けて税額を計算する「分離課税」が適用され、原則として次の計算式で求めます。
退職所得の金額=(収入金額ー退職所得控除額)×1/2
この計算で重要になるのが「退職所得控除」です。会社から受け取る退職金の場合、退職所得控除額は勤続年数に応じて次のように計算します。
| 勤続年数 | 退職所得控除 |
|---|---|
| 20年以下 | 40万円×勤続年数(最低80万円) |
| 20年超 | 800万円+70万円×(勤続年数ー20年) |
例えば、勤続年数が40年の場合は「800万円+70万円×(40年ー20年)」となり、退職所得控除額は2,200万円です。
仮に同じタイミングで会社から2,000万円の退職金、iDeCoから500万円の一時金を受け取ったとします。この場合、退職所得の金額は次の通りです。
(2,000万円+500万円ー2,200万円)×1/2=150万円
従って、このケースでは150万円を基に所得税や住民税を計算することになります。
一時金で受け取った場合の税金
退職所得にかかる所得税率は、退職所得控除などを反映して算出した「課税退職所得金額」に応じて決まります。所得税の税率は5~45%の7段階に分かれており、所得が多くなるほど税率が高くなる仕組みです。
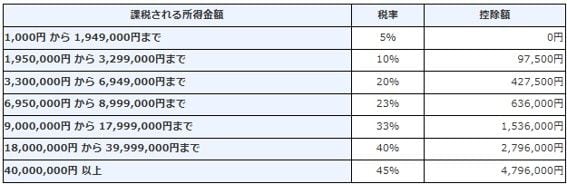
また、退職所得には所得税だけでなく住民税もかかります。住民税は原則として、課税退職所得金額に対して10%(都道府県民税4%、市区町村民税6%)が課税されます。
例えば、先ほどのケースのように課税退職所得金額が150万円の場合、所得税率は5%となるため、所得税は次のように計算します。
150万円×5%=7万5,000円
一方、住民税は次のとおりです。
150万円×10%=15万円
従って、所得税と住民税を合わせると、税額は22万5,000円となります。
iDeCoを年金で受け取ると「雑所得」になる
iDeCoを年金として受け取る場合、公的年金と同じように一定期間に分けて受け取ります。年金として受け取ったiDeCoは、税制上「雑所得」として扱われるため、公的年金等控除の対象です。
ここからは、年金形式で受け取った場合の、税金と社会保険料について確認していきましょう。
年金形式で受け取った場合の税金
前述の通り、iDeCoを年金として受け取った場合は「雑所得」として扱われるため、公的年金などの収入と合算した上で、公的年金等控除額を差し引いて計算します。
また、一時金は原則「分離課税」ですが、年金形式は「総合課税」です。
公的年金等に係る雑所得の計算方法は次の通りです。
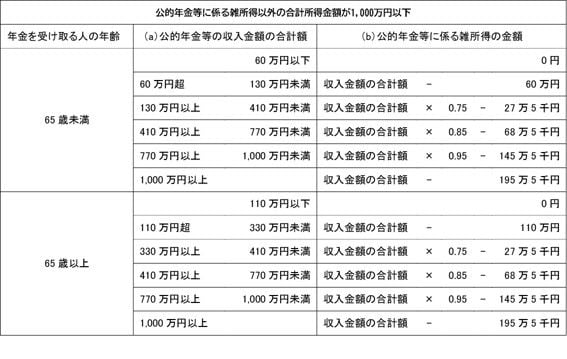
例えば、65歳で公的年金を年間200万円、iDeCoの年金を年間50万円受け取る場合、年金収入は合計250万円です。65歳以上で年金収入が330万円未満の場合、公的年金等控除額は110万円となるため、雑所得は次のように計算されます。
250万円ー110万円=140万円
この雑所得から基礎控除や社会保険料控除などを差し引いて課税所得を求め、所得税率を乗じて所得税を計算する必要があるのです。また、住民税も課税所得に対して原則10%がかかります。
さらに、iDeCoを年金形式で受け取る場合は、税金だけでなく社会保険料にも注意が必要です。iDeCoの年金は受け取り額が増えることで国民健康保険料や介護保険料が増える可能性があります。
そのほか、所得税や住民税を計算する際には、支払った社会保険料を「社会保険料控除」として所得から差し引きます。そのため、実際の手取り額を比較するには、税金だけでなく健康保険料や介護保険料まで含めて確認する必要があるのです。

 前の記事を読む