
日本株の動きを支配する外国人投資家
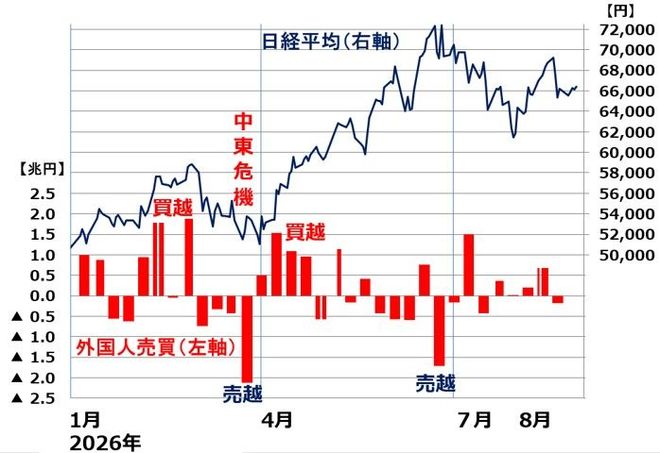
本欄で繰り返しお伝えしている通り、日本株を動かしているのは外国人投資家です。外国人が買い越す月は日経平均株価が上昇し、外国人が売り越す月は日経平均株価が下落する傾向が30年以上、続いています。
<図1 日経平均と外国人の売買動向(買越または売越額、株式現物と先物の合計):2026年1月5日~8月28日(外国人売買動向は8月21日まで)>
中でも、足の速い動きを示すのが、日経平均先物を売買する海外投機筋です。日経平均の短期的な動きに大きな影響を及ぼします。今日は、海外投機筋の先物売買の動向を知るためのデータの読み方を解説します。
投機筋の動きをくっきりと映す「裁定買い残高」の変化
投機筋(主に外国人)の動きをくっきりと映しているデータがあります。それが、東京証券取引所が発表している「裁定買い残高」の変化です。「裁定売り残高」にも表れますが、説明が複雑になり過ぎるので、今日は「裁定買い残高」を中心に説明します。
東京証券取引所が発表している「裁定買い残」の変化に、投機筋(主に外国人)の日経平均先物「買い建て」の変化が表れます。外国人の先物買い建てが増えると裁定買い残が増え、買い建てが減ると裁定買い残が減ります。
2024年1月以降の日経平均と裁定買い残高の動きは、以下の通りです。
<図2 日経平均と裁定売り残・買い残の推移:2024年1月4日~2026年9月2日(裁定買い残高は8月28日まで)>
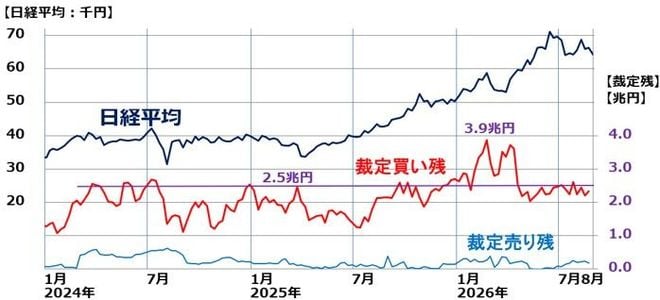
日経平均の上昇下落に合わせて、裁定買い残高が増減していることが分かります。急騰急落局面では、以下[1][2]のどちらかが起こっています。
[1]外国人の日経平均先物買いの増加→裁定買い残の大幅増加→日経平均急騰
[2]外国人の日経平均先物売りの増加→裁定買い残の大幅減少→日経平均急落
2024年1月から2025年12月までは、裁定買い残高が2.5兆円(紫の線を引いたところ)に近づくと、減少に転じることが多かったことが分かります。つまり、裁定買い残高が2.5兆円まで増加したら、日経平均急落を警戒した方が良かったことになります。
2026年に入ってから、裁定買い残はさらに大きく増加しました。一時3.9兆円まで増えました。投機筋が先物で、日本株に大量に入ってきていたことが分かります。
ただし、その直後に中東危機が起こり、日経平均は急落し、裁定買い残も大きく減少しました。中東原油への依存の大きい日本への警戒が高まりました。
その後、中東危機は一時緩和し、日経平均はさらなる上昇を見せ、一時7万円を超えましたが、そこでは裁定買い残は増えていません。投機筋の先物買いではなく、外国人の現物買いで日本株が上昇していたことが分かります。
8月末にかけて、中東危機再燃・金利上昇の不安から、日経平均はまた下がってきています。ただし、裁定買い残高は、2.3兆円くらいであまり変化していません。海外投機筋は、日本株に対して売りも買いも仕掛けにくくなっていると思われます。
裁定買い残高は、近年2.5兆円くらいがピークになる傾向があるとはいえます。ただし、買い残高がいくらになったら反落に向かうという、特定の警戒水準はありません。過去には、買い残が3.5兆円まで増加してから反落に向かうことを繰り返したこともあります。その時々で、どこがピークとなるか異なります。
少し説明が難しくて分からなかったかもしれません。結論だけ理解してください。結論は、「日経平均の短期的な値動きは、投機筋、主に外国人の日経平均先物売買が先導している」ということ、そしてその動きが、「裁定買い残高」の変化に表れる、ということです。
日本株の投資判断
日本株の長期的な見方は変わりません。日本株は割安で、長期的な上昇余地は大きいと考えています。これからも、急落・急騰を繰り返しながら、上昇していくと思います。少しずつ、時間分散しながら割安な日本株に投資していくことが長期の資産形成に寄与すると思います。
【ご参考】日経平均先物でトレーディングする方へ
ここから先は、先物で短期トレードする上級者の方だけお読みいただけば良いと思います。ご参考まで、裁定買い残、売り残のさらに過去にさかのぼったデータをお見せします。
<図3 日経平均と裁定売り残・買い残の推移:2018年1月~2021年6月末>
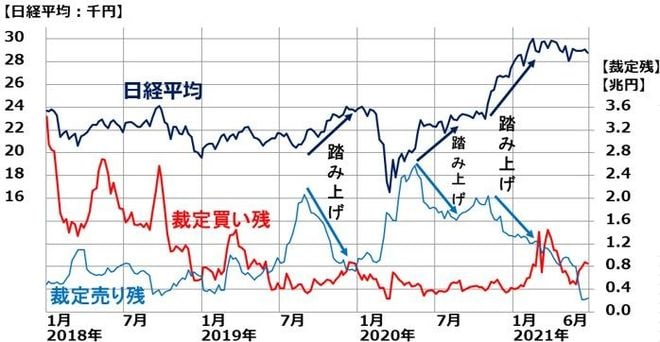
図3のグラフの見方が分かって説明できるようになれば、投機筋の動き、裁定残の読み方は完璧です。以下、2018年以降の動きを説明します。
[1]裁定買い残高が高水準だった2018年
図3のグラフを見ていただくと分かるとおり、裁定買い残高は、2018年初には3.4兆円もありました。この時は、「世界まるごと好景気」と言って良い状況でした。したがって、投機筋は世界景気敏感株である日本株に強気で、日経平均先物の買い建てを大量に保有していました。
ところが、2018年10月以降、世界景気は悪化しました。投機筋は、日経平均先物を売って、買い建てをどんどん減らしていきました。
[2]売り残を積み上げた後、踏み上げが起きた2019年
2019年には製造業を中心に中国や日本の景気が悪化しました。それを受けて、投機筋は日経平均先物の売り建てを増やしました。そのため、裁定売り残が一時2兆円まで拡大しました。
ところが、2019年10月以降、世界景気回復期待が高まって世界的に株が上昇するとともに日経平均が上昇する中で、踏み上げ【注】が起こりました。日経平均先物を売り建てていた投機筋は、損失拡大を防ぐための、先物買戻しを迫られました。その結果、裁定売り残が減少しました。
ここで「踏み上げ」という相場の専門用語を使いましたので、説明をつけます。
【注】踏み上げ
日経平均が下落すると予想して日経平均先物の売り建てを積み上げていた投機筋(主に外国人)が、日経平均がどんどん上昇していく中で、損失拡大を防ぐために日経平均先物の買い戻しを迫られること。
[3]コロナ・ショックで売り残が再び急増、その後踏み上げで減少した2020年
2020年、コロナ・ショックで日経平均が暴落した2~3月、投機筋は再び日経平均先物売り建てを増やしました。裁定売り残は一時2.6兆円近くまで増加しました。ところが、その直後から、世界的な金融緩和と景気回復を受けて日経平均は急騰、ここでも先物の踏み上げが起こりました。
[4]裁定買い残の増減にしたがって日経平均が上下した2021年
裁定売り残は2021年になると低水準となりました。コロナからの世界景気の回復が鮮明となったので、日経平均先物をあえて売り建てしようとする投機筋はほとんどいなくなりました。2021年以降は、日経平均は、先物の買い建ての増減に従って、上下する動きとなりました。
▼著者おすすめのバックナンバー
3分でわかる!今日の投資戦略:
2026年9月1日:2026年残り4カ月!NISA成長投資枠を賢く使い切る「手作り高配当ファンド」の作り方(窪田真之)
2026年8月31日:日経平均の長期見通し:2029年8万円、2032年10万円を予想(窪田真之)
2026年8月29日:利回り5.6%も!中小型の高配当利回り株10選(窪田真之)
 前の記事を読む