
はじめに
今回のアンケート調査は2026年8月24日(月)から26日(水)にかけて実施、2,300名を超える個人投資家からの回答を頂きました。
2026年8月末の日経平均は6万6,311円で取引を終えました。7月末の終値6万4,362円からは1,949円高となり、前月の月間下落幅(5,700円)からやや持ち直す格好となりました。
改めて、8月相場を振り返ると、AI・半導体関連銘柄に対する期待と警戒をはじめ、日米金利(債券利回り)の高止まり、そして米国とイランを巡る地政学的情勢の不安定さなど、リスク要因が意識されやすい相場地合いでした。しかし、値動きは堅調で、日経平均は月の半ばに節目の7万円台に迫る場面を見せました。
もっとも、不安が払拭されたわけではなく、月末にかけては売りに押される場面が増えていったものの、主力のバリュー株や中小型株への物色が相場を支え、株式市場の底堅さも垣間見せていました。
日経平均のDIについては、こうした相場の下値の堅さが反映され、1カ月先・3カ月先ともに改善が見られました。一方、為替の見通し(米ドル円)については、日米金融政策の引き締め(利上げ)への思惑が絡んだと思われ、前回調査を含めたこれまでの円安見通しから、円高見通しが強まる結果となりました。
次回もぜひ、本アンケートにご協力をお願いいたします。
日経平均の見通し「短期の不透明感と中長期の強気」
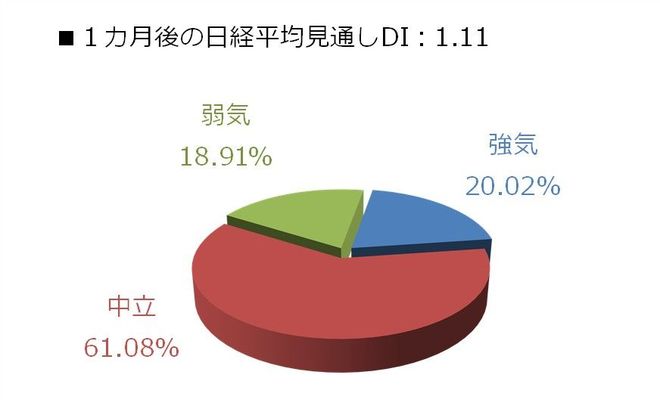
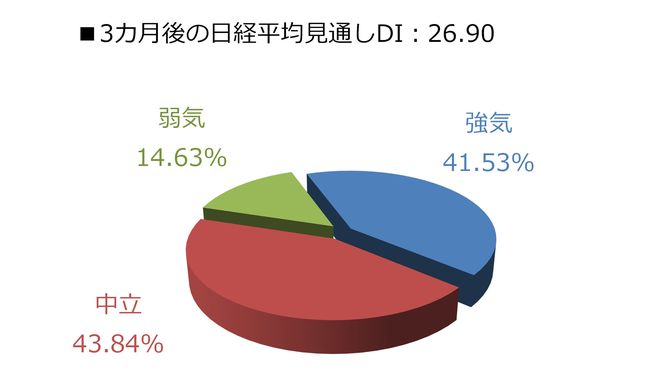
今回調査における日経平均の見通しDIは、1カ月先がプラス1.11、3カ月先はプラス26.90となりました。
前回調査の結果がそれぞれマイナス12.49、プラス16.47でしたので、両者ともにDIの値が大きく改善したわけですが、回答の内訳グラフからは、単純な投資家心理の改善だけでない一面も透けて見える印象です。
※四捨五入の関係で合計が100にならない場合がある
まずは、1カ月先の回答の内訳グラフを見ると、強気派と弱気派が20%前後でほぼ拮抗(きっこう)している中、中立派が60%を超え、かなりの割合を占めています。
1カ月先の見通しで中立派が60%を超えたのは2024年5月調査以来で、かなり久々なのですが、それだけ目先の相場の方向感がつかみにくい状況であると考えられます。
実際に、8月の相場環境を見渡すと、目先の不透明感が強い状況が続きました。AI・半導体関連銘柄が持ち直したかと思えば、上値を伸ばせずに再び売られたり、買われる銘柄とそうでない銘柄とで選別が進みました。
また、日米の金利(債券利回り)についても、8月に公表された米経済指標の結果ではインフレ警戒を後退させるものが多かったものの、米国の財政面(トランプ政権のバラマキ政策など)や需給面(AIハイパースケーラーの巨額の社債発行など)では、金利の上昇圧力がかかっており、結果的に金利が高止まりしました。加えて中東情勢についても目立った進展がないまま、楽観と警戒が繰り返されています。
その一方で、3カ月先の内訳グラフからは、中長期的な強気見通しが加速している様子がうかがえます。
※四捨五入の関係で合計が100にならない場合がある
3カ月先の内訳グラフでは強気派の割合が41.53%となっています。40%を超えたのは直近では4月調査と割と最近ですが、その前は2018年9月調査までさかのぼることになり、今回の調査からは、「目先は不透明感が漂っているが、中長期的な強気姿勢は変わらない」という見通しであることが読み取れます。
また、3カ月後は11月下旬ということもあり、11月3日の米中間選挙を通過したアク抜け感や、アノマリー(相場の経験則)的にも年末相場への期待で株価が上昇しやすいタイミングであることも今回の強気見通しにつながったと思われます。
そんな中で迎えた9月相場は、月初1日(火)時点での日経平均は6万5,000円より上の株価水準を維持しつつも、8月下旬あたりから25日と75日移動平均線に挟まれた範囲内での推移が続いており、「上値も重たいが下値も堅い」状況で、方向感が定まらない展開となっています。
9月11日の特別清算指数(メジャーSQ)、9月15・16日の米連邦公開市場委員会(FOMC)、9月17・18日の日本銀行金融政策決定会合を控え、相場の「次の展開」を見極めようとしている格好となっていますが、動向次第では8月相場の上値を抑える材料となっていた金利上昇が、今度は積極的な売り材料になる可能性も残っています。
そのため、今回調査が示した中長期の強気姿勢の前に、目先の相場がもう一段階の下落を見せる展開も想定しておく必要があるかもしれません。

 前の記事を読む