

売りに押される場面が目立った先週の日本株市場
先週末9月11日(金)の日経平均株価は6万4,011円で取引を終え、前週末の終値(6万5,020円)からは1,009円安、週間ベースでは2週続けて1,000円を超える下落となりました。
前週に引き続き、中東情勢の悪化懸念がくすぶる中、原油高や金利上昇、そして円高傾向が相場の重石となり、週を通じて売りに押される場面が目立ちました。
<図1>国内主要株価指数のパフォーマンス比較(2025年末を100)(2026年9月11日時点)
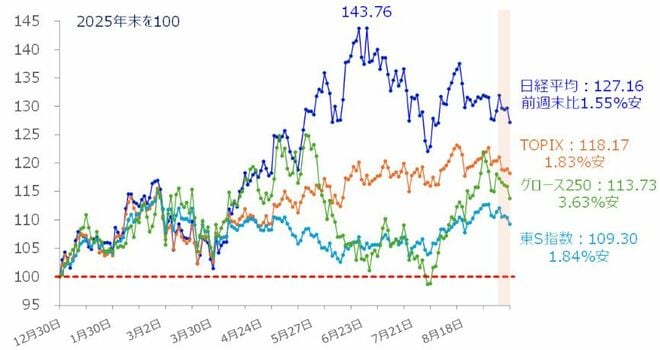
図1は昨年(2025年)末を100とした、国内主要株価指数のパフォーマンスを比較したグラフです。先週は各株価指数が揃って売られ、週間ベースでは日経平均が1.55%安、東証株価指数(TOPIX)が1.83%安、東証グロース250指数が3.63%安、東証スタンダード指数が1.84%安となっていたことが読み取れます。
とりわけ、東証グロース250指数の下落率が大きく、そして、日経平均の下落率よりもTOPIXの下落率の方がわずかに大きくなっています。最近までは日経平均の銘柄が売られる一方で、TOPIXや東証グロース250指数の銘柄が買われて相場全体が下支えされるといった動きが多かっただけに、やや異なる動きを見せた先週の株価下落は少し気になるところです。
日経平均は弱いながらも6万5,000円水準の意識続く
では、日本株はこのまま下落基調が続くのかといえば、日経平均の値動きを5分足チャートで振り返ってみると、「まだギリギリのところで踏みとどまっている」様子も透けて見えます。
<図2>日経平均の5分足チャート(2026年9月7日~9月11日)
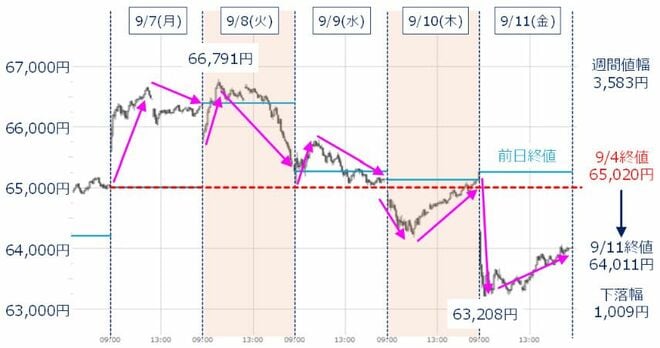
先週の日経平均は、9日(水)までの前半は「買い先行後に売りに転じるものの、6万5,000円台を維持」する展開、10日(木)から11日(金)の後半では、「6万5,000円台を下回り、売りが先行したものの、引けにかけては買い戻される動き」となりました。
結果的に下落してはいますが、下値を拾う動きと、6万5,000円水準に戻そうとする意識が感じられ、一定の買い意欲は継続していると考えられます。
実際に、先週は金利が上昇する中でも、それ以上の成長が期待されるAI・半導体関連株をはじめ、金利上昇がメリットとされる大手金融株、原油価格上昇による資源株や海運株、円高メリット企業などに買いが向かっていました。
そのため、積極的に高値を更新するのは難しいかもしれませんが、ちょっとした好材料・安心材料があれば、買い戻されやすい相場地合いだったと言えそうです。
今週のイベント:日米の金融政策イベントに注目集まる
そんな中で迎える今週ですが、日米の金融政策イベントが最大の注目点になります。
15日(火)から16日(水)に開催される米連邦公開市場委員会(FOMC)では利上げの有無が焦点になります。仮に利上げが見送られた場合、株式市場の初期反応は上昇する可能性が高いものの、結局は「次の利上げはあるか?」に論点が向かい、金融政策への思惑が継続することで上値が重たくなることが考えられます。
反対に、利上げを決定した場合には、株式市場が下落で反応することになりそうですが、先週末に公表された米8月消費者物価指数(CPI)の結果を受けて、利上げ見込みが織り込まれつつあり、いったんの材料出尽くし感で買い戻される展開も想定されます。FOMCの結果をどう受け止めるかという市場のムード次第になりますが、大きな波乱はなさそうです。
また、17日(木)から18日(金)にかけて行われる日銀金融政策決定会合については、すでに利上げの決定が織り込まれているため、「今後の利上げペース」が焦点になります。
もっとも、この点については、18日(金)の取引終了後に行われる植田和男総裁の記者会見の発言を待つことになるほか、国内株市場は来週(9月21日週)に大型連休が控えていることもあり、週末にかけてポジションを手仕舞う動きが出てくることも想定されます。
今週の日経平均の想定レンジは?
そのため、今週の日本株は米国株市場に連動する場面が増え、日経平均は株価の落ち着きどころを探ることになります。日足チャート上の基本的な見通しも前回と大きな変化はなく、6万5,000円水準を中心とした値動きになりそうです。
<図3>日経平均(日足)とMACDの動き(2026年9月11日時点)
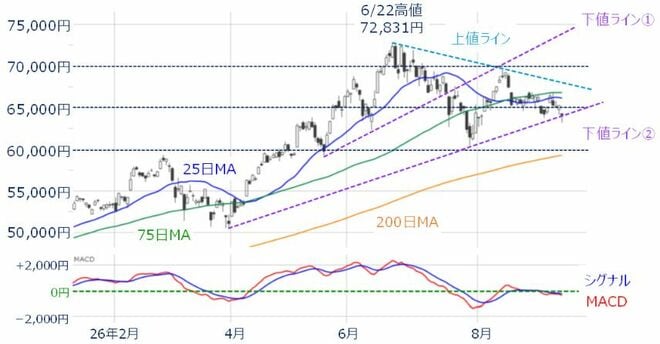
先週末時点の日経平均の状況を図3の日足チャートで確認すると、週末11日(金)時点の株価は6万5,000円水準を下回り、75日や25日といった移動平均線からの下放れが進んでいるところに位置しています。さらに、「下値ライン②」上で踏みとどまっているようにも見え、ここからもう一段階の株価下落は、6万円水準に向けて下げが加速しそうな雰囲気を醸し出しています。
今週の日経平均が下値を探りにいく展開になった場合、7月末の安値や200日移動平均線、下値ライン①の起点である5月下旬の安値が密集している6万円水準が下値の目安になりそうです。
反対に、株価が反発していった場合には、先ほどの2本の移動平均線の上抜けや「上値ライン」を目指していくことになります。
<図4>日経平均とPERとEPS(予想ベース)の推移(2026年9月11日時点)
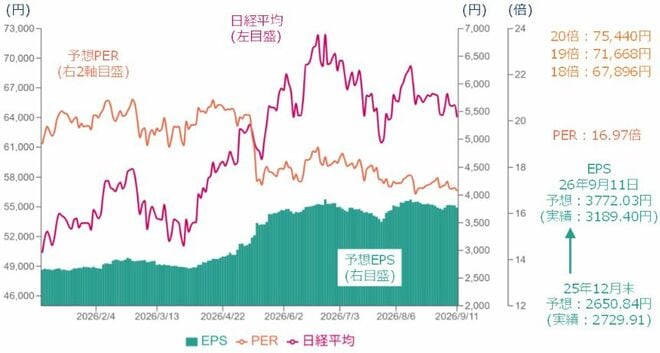
また、図4は日経平均の状況を、株価収益率(PER)と1株当たり利益(EPS)で捉えたものです。
EPSの推移を棒グラフで示していますが、先週末11日(金)時点の値(3,772円)は、日経平均が7万円台をつけていた時(約3,800円台)と比較すると、やや低下はしていますが、あまり大きな差はありません。
その一方で、PERの水準が5月の半ば以降に切り下がっており、その後もジワリと低下傾向を辿っています。
PERは「株価÷EPS」で計算されますが、EPSがあまり変わっていないのに、PERが低下しているのは、金利の上昇によって許容できるPERの水準が引き下げられていることが大きな要因です。
先週末11日(金)時点のPERは16.97倍ですが、仮に、PER18倍まで許容できるのであれば、「3,772円×18倍」で6万7,896円となります。相場が強気に傾いた場合でも6万8,000円あたりで上値が重たくなり、さらに買い上がっていくには、新たな買い材料が必要になってくると思われます。
 前の記事を読む