

売り優勢が目立った先週の日経平均
いわゆる「月またぎ」で9月相場を迎えた先週の国内株市場ですが、週末4日(金)の日経平均株価は6万5,020円で取引を終え、前週末の終値(6万6,405円)からは1,385円安となりました。
<図1>日経平均の5分足チャート(2026年8月31日~9月4日)
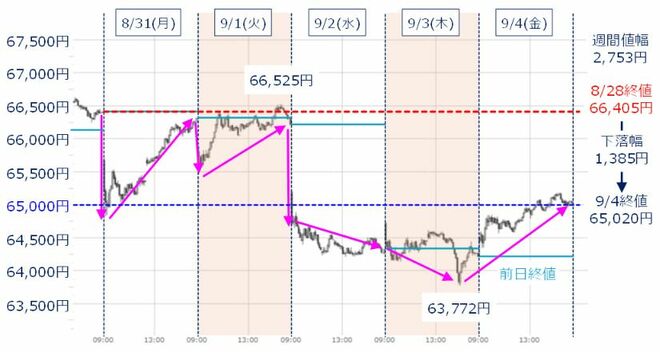
あらためて、図1で先週の日経平均の値動きを5分足チャートで振り返ると、前週末(8月28日)終値を上回った場面は少なく、週を通じて売りに押されていた様子がうかがえます。
こうした値動きを相場環境や材料面で捉えていくと、まず、週初の31日(月)は一段安でスタートしました。
いわゆる「ジャクソンホール会議(米カンザスシティ連銀主催の経済シンポジウム)」で注目されていたウォーシュ米連邦準備制度理事会(FRB)議長の講演が前週末28日(金)に行われましたが、その内容がタカ派と受け止められ、債券市場で日米の金利(債券利回り)が上昇、そして株式市場の売り材料となりました。
それでも、6万5,000円台を下回ったところでは買いが入り、翌9月1日(火)にかけては持ち直す動きも見せたものの、中東で米国が約1カ月ぶりにイランに対して軍事攻撃を行ったことで地政学的リスクが浮上して株価は再び下落しました。2日(水)の取引では6万5,000円水準を下回り、続く3日(木)には6万3,772円まで下げ幅を広げる場面を見せました。
そして、週末4日(金)の取引では、米雇用統計の公表を控えた様子見姿勢をはじめ、FRB高官(ウィリアムズNY連銀総裁)の「(米国の)インフレは鈍化の兆しを見せている」というハト派発言をきっかけに、米利上げ観測が後退したことなどが支えとなり、6万5,000円台まで値を戻して1週間の取引を終えました。
前回のレポートでも指摘していた通り、先週の日経平均は、「金利動向と地政学的リスクがくすぶる中、6万5,000円水準を中心に株価の落ち着きどころを探っていく」展開だったわけですが、日経平均以外の国内株価指数の動きを見ても、日本株が全体的に売られていたことが分かります。
<図2>国内主要株価指数のパフォーマンス比較(2025年末を100)(2026年9月4日時点)
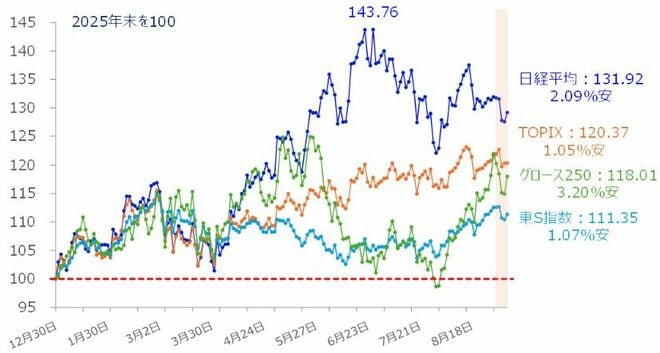
図2は昨年末を100とした、国内主要株価指数のパフォーマンスを比較したものです。前週末比の騰落率は、日経平均が2.09%安、東証株価指数(TOPIX)が1.05%安、東証スタンダード指数が1.07%安、そして東証グロース250指数は3.20%安となっており、値がさ株やAI関連銘柄の多い日経平均、金利や景気に敏感に反応しやすい新興株市場銘柄の売りが大きくなりました。
米雇用統計の初期反応はポジティブではない?
そんな中で迎える今週の日本株は、ひとまず先週末4日(金)に公表された米8月雇用統計の結果を消化するところから始まります。しかし、5日(土)の朝に取引を終えた、日経225先物の夜間取引(ナイトセッション)の終値が6万5,830円と上昇しているため、今週の日本株は上昇スタートが見込まれます。
ただし、今回の米雇用統計が株式市場にとってポジティブだったと捉えるのは早計かもしれません。
そもそも、今回の米8月雇用統計の結果を簡単に整理すると、非農業部門の雇用者数が前月比で16.2万人増と市場予想(5~7万人増)を大幅に上回ったほか、過去分も上方修正されました。
また、失業率は4.1%とほぼ予想通りの横ばい、そして、平均時給についても前月比で上昇するなど、こちらもほぼ市場予想通りとなっていて、総じて米労働市場の堅調さを示す内容となりました。
結果的に、「賃金インフレ警戒で利上げ観測を後退させる内容ではなかった」ということで、この日の米債券市場では米10年債利回りが上昇しています。
<図3>日米の10年債利回り(2026年9月4日時点)
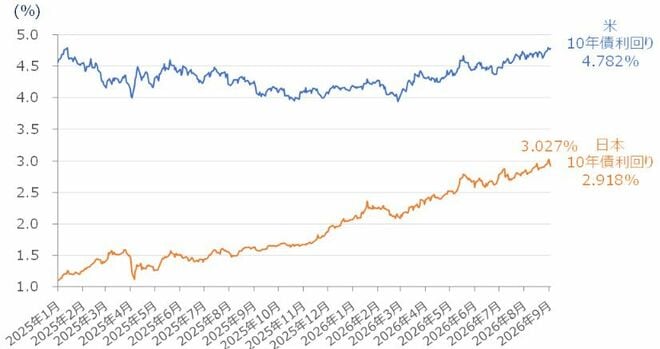
また、株式市場でも、この日のダウ工業株30種平均、S&P500種指数、ナスダック総合指数の主要株価3指数が前日比で下落しており、初期反応で見る限りでは、今回の米雇用統計は株式市場にとって必ずしもポジティブに働いたわけではなさそうです。

 前の記事を読む