

貴金属価格、1カ月で10%以上上昇
図1は、2026年7月13日と8月21日の終値を比較した主要銘柄の騰落率です。このおよそ1カ月間で、銀は19.0%、プラチナは17.2%、金(ゴールド)は16.4%、上昇しました。いずれも、短期間で大きな上昇を演じました。
図1:主要銘柄の騰落率(短期)(2026年7月13日と8月21日の終値を比較)
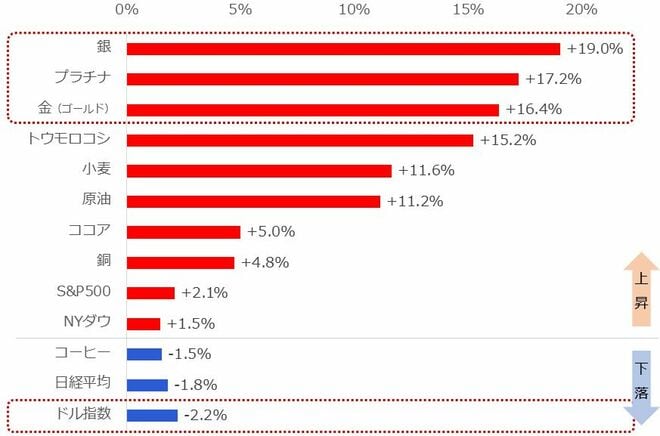
トウモロコシや小麦、ココアなどの農産物や原油なども上昇しましたが、上昇率は貴金属に及びませんでした。一方、ドル指数は2.2%下落しました。ドル指数の下落は、ユーロや日本円、英国ポンドなどの複数の主要国通貨に対し、米ドルが弱くなったことを意味します。
ドル指数の下落が示すドル安は、一般にドル建てで取引されるコモディティ(国際商品)全般の相場に上昇圧力をかけます。さらには、貴金属にとってはまた別の意味でも、ドル安は価格を押し上げる材料になり得ます。
貴金属の最主力銘柄の金(ゴールド)に、短中期視点のテーマである「代替通貨」をきっかけとした上昇圧力が発生するためです(詳細は後に述べます)。
図2:ドル建てプラチナ、金(ゴールド)価格推移(月次平均)単位:ドルトロイオンス
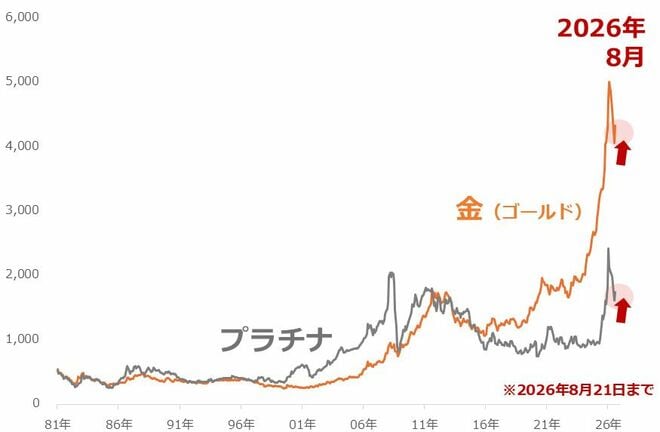
図2が示す長期視点の推移を確認すると、金(ゴールド)は2026年前半に5,000ドル近辺まで上昇した後、4,000ドル近辺まで下落しましたが、足元では再び上昇しています。プラチナも同様に、2026年前半に2,000ドルを大きく超えた後に急落し、8月に反発しています。
8月21日、金(ゴールド)相場はおよそ3カ月ぶりの高値を付け、銀とプラチナはおよそ2カ月ぶりの高値を付けました。今回の上昇は、長期上昇過程で生じた大幅な調整に対する反発という側面があるといえます。
「思ったよりも弱い」米国の雇用・物価
今回の貴金属相場の上昇のきっかけの一つに、米国の金融政策を巡る市場の見方の変化が挙げられます。図3は、米国の政策金利の誘導目標について、現在の「3.50~3.75%」から「3.75~4.00%」に引き上げられる確率の推移を示しています。
図3:米国の政策金利の誘導目標が「3.75~4.00%」に引き上げられる確率の推移
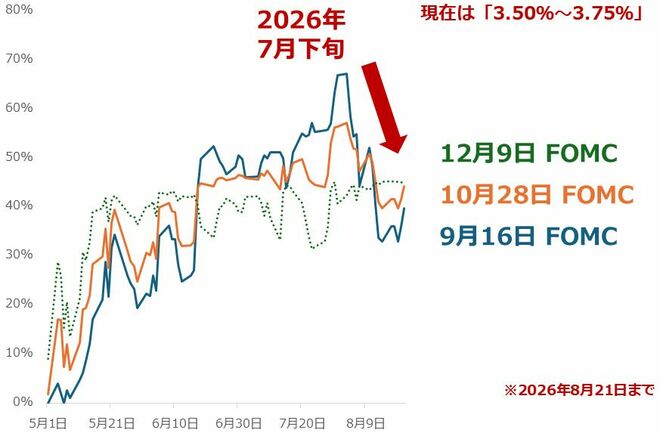
このデータは、シカゴ・マーカンタイル取引所(CME)が同所のFed Watchツールで公表しています。30日物フェデラル・ファンド(FF)金利先物の価格データに織り込まれている、FRBが金融政策を変更する確率です。
7月下旬まで、9月16日、10月28日、12月9日の米連邦公開市場委員会(FOMC)における利上げの確率が上昇していましたが、その後そろって低下しました。この動きは、米国で利上げの温度感が低下したことを意味します。
イラン戦争が勃発した3月を起点に5月まで、原油相場が100ドルを超えて高止まりしたことをきっかけに、米国では利上げ(引き締め策)観測が高まっていました。しかし6月に入り、原油相場がやや反落したことを受けて、この観測は後退しました。図3はこれらの変化を示しているといえます。
原油相場がやや反落したことを受け、7月に発表された6月の米消費者物価指数(CPI)は事前予想より弱い結果がでました。8月に発表された米CPIは前回よりも弱い結果がでました。CPIのほか、生産者物価指数(PPI)なども、思ったよりも弱い結果が相次ぎました。
同時に、7月に発表された6月の米雇用統計、8月に発表された7月の米雇用統計は、いずれも前回よりも事前予想よりも弱い結果が出ました。米国の物価や雇用に関する指標の弱さは、同国の金融政策を緩和的な方向に導く傾向があります。
図4の通り、近年の金融市場では「金融緩和→期待増加→株高」と「金融緩和→ドル安→金(ゴールド)高」が同時に発生する傾向があります。かつての教科書的には、景気が良ければ株高・金(ゴールド)安、景気が悪ければ株安・金(ゴールド)高という逆相関が意識されました。
図4:近年の米国株とドル建て金(ゴールド)などの値動きの関係
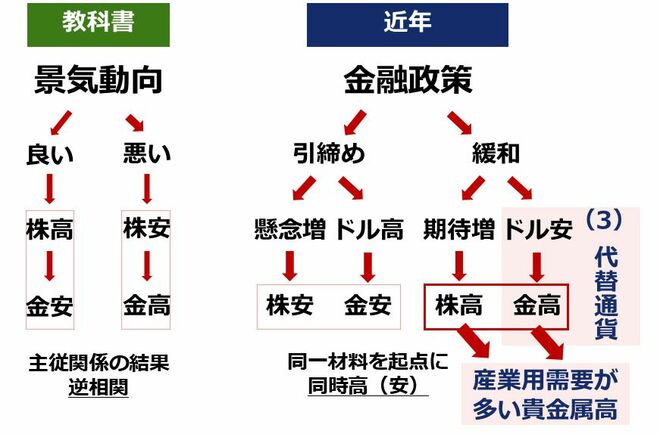
しかし近年は、金融政策という同じ材料を頂点として、株と金(ゴールド)が同時に上昇することがあります(図1でも確認できます)。
銀やプラチナについては、金(ゴールド)に追随しやすい側面に加え、産業用需要が多いため、株高時に「景気回復→経済活況→各種素材需要増加」という経路で、価格が上昇する傾向もあります。図1で触れた騰落率において、金(ゴールド)よりも銀、プラチナの上昇率が高い背景が、この点です。
大規模な金融緩和が行われたリーマン・ショック(2008年)後、中央銀行による金融政策が与える各種市場への影響力が大きくなったといえます。経済的ポピュリズム(人気取り)と共鳴する形で、金融緩和は株価指数を急騰させるきっかけとなり、その結果、中央銀行の金融政策が「材料の頂点」に位置するようになったと、考えられます。

 前の記事を読む