
日経平均反落、インフレ・金利上昇の不安続く
先週(営業日8月17~21日)の日経平均株価は、1週間で2,697円(3.9%)の大幅反落となり、終値は6万6,016円でした。先々週(営業日8月10日・12~14日)の大幅上昇(3,107円高)を、ほぼ1週間で打ち消した形です。
<日経平均株価週足:2025年6月1日~2026年8月21日>
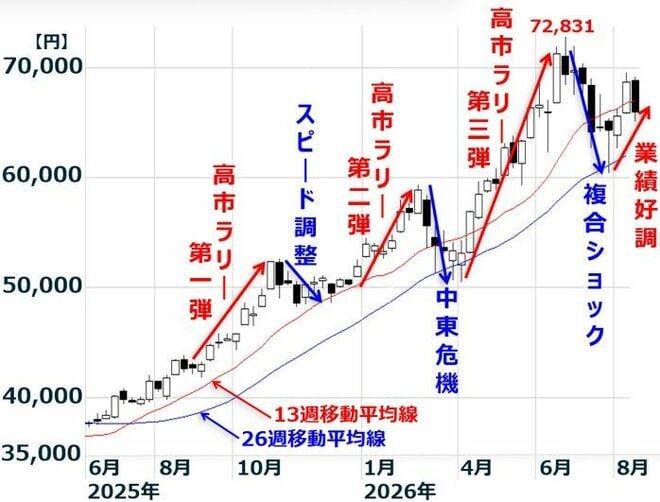
7月に複合ショック【注】で急落した日経平均は、8月に急反発しました。2026年4-6月期の企業業績が非常に好調(東証プライム前期比約7割増益)であったことが評価されました。
【注】複合ショック
以下、三つの不安から、日経平均は急落しました。
【1】AI過剰投資懸念
【2】中東危機再燃
【3】日米ともインフレ・金利上昇懸念
ところが、複合ショックの三つの不安は何も解消していないことから、先週は、その不安が蒸し返されて日経平均が反落しました。
【1】AI過剰投資懸念
これまで世界の株式市場を押し上げてきたAI・半導体関連銘柄に対し、「巨額の投資に見合うリターンが得られるか分からない」と慎重論が出ています。とはいえ、AI・半導体関連株の足元の業績が非常に好調であることから、売られたところで押し目買いも入りやすくなっています。過剰投資かどうか、簡単には結論は出ません。
【2】中東危機再燃
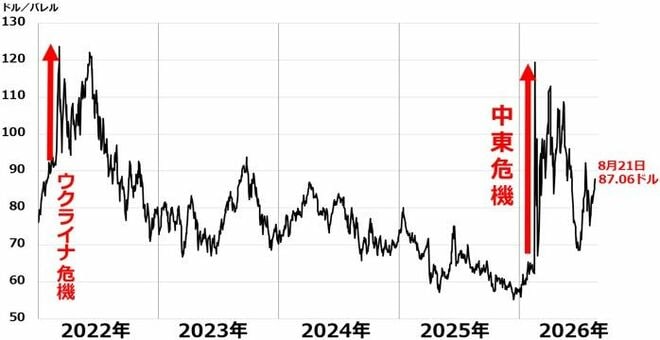
米国・イランの停戦は見通せず、ホルムズ海峡の封鎖が長期化するリスクが出ています。原油高が米国のインフレ・金利をさらに上昇させるリスクが懸念されています。
ただし、現時点でウエスト・テキサス・インターミディエート(WTI)原油先物は1バレル80ドル台にとどまっており、深刻なエネルギー危機は回避できると思われます。
<WTI原油先物(期近)>
【3】日米ともインフレ・金利上昇懸念
米国・日本とも、インフレ上昇と財政悪化による長期金利上昇が続いています。米国の10年金利が5%に迫っており、日本の10年金利が3%に迫っています。金利上昇によって株が売られる不安が出ています。
<米国・日本の長期・超長期金利の推移:2019年末~2026年8月21日>
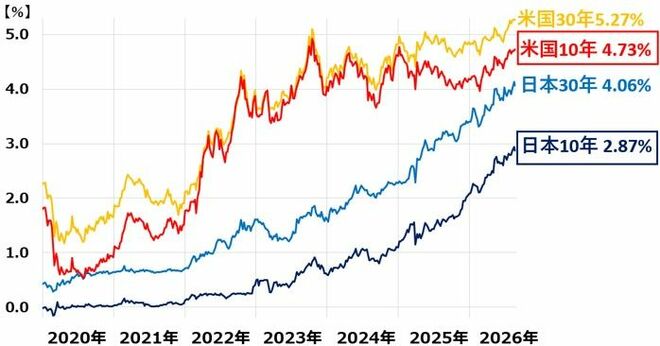
先週19日、ベッセント財務長官による「驚きの発表」により、米国の超長期金利が一時反落しました。米国財務省が、超長期国債の買い戻し額を増額するという発表です。この発表を受けて、米国債を売り持ちしていた投機筋が買い戻しを迫られ、一時超長期金利が低下しました。
ただし、こうした政府介入には一時的な効果しかないと思われます。為替も金利も、政府・中央銀行の「介入」が効果を発するのは「投機筋」に対してだけ。「実需」には影響しません。ベッセント財務長官の奇襲が効果を発したのは、投機筋の残高が積み上がっていて、実需があまり動かない夏の休暇局面をねらったからと思われます。
そもそも巨額の債務を抱える米国政府が長期債を買い戻すのは、どう考えても「一時しのぎ」です。「まさかそんなことするわけない」と誰もが思う中でやったので、一時的に効果があったと思われます。米国のインフレ・長期金利上昇懸念は引き続き、株式市場の不安材料として意識されます。
企業業績モメンタムが非常に強い
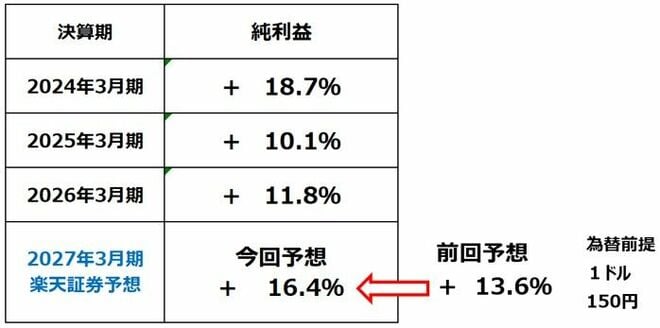
AI過剰投資懸念も、中東危機も、インフレ金利上昇懸念も、何も不安は解消していませんが、企業業績モメンタムが強いことが、株価を下支えしています。4-6月期決算の東証プライム純利益は約7割の増益で、通期(2027年3月期)の業績予想を上方修正する会社が増えました。
これを受けて、表の通り、楽天証券経済研究所予想も、上方修正しました。
<東証プライム上場、3月期決算主要841社連結純利益(前期比%)>
日本株投資方針
日本株は割安で、長期的な上昇余地が大きいとの見方は変わりません。AI、エネルギー、宇宙など、さまざまな成長テーマが出てきていることも日本株の投資価値を高めていると思います。
短期的には、急落・急騰を繰り返す荒い値動きが予想されますが、ここはじっくり好業績で割安な日本株を買い増ししていく好機と判断しています。
▼著者おすすめのバックナンバー
3分でわかる!今日の投資戦略
2026年8月18日:ベース、Ubicom、PKSHA…「SaaSの死」で売られたSIer、AIエージェント株に復活期待(窪田真之)
2026年6月30日:利回り5%まで上昇!J-REIT、今が「買い場」と判断する理由(窪田真之)
2026年6月27日:8月優待人気トップ「イオン」株価急落、「仕込み時」と判断する三つの成長理由(窪田真之)
 前の記事を読む