

「底堅さ」と「上値の重たさ」で揺れる米国株市場
今週の米国株市場ですが、売りに押され気味の展開となっています。
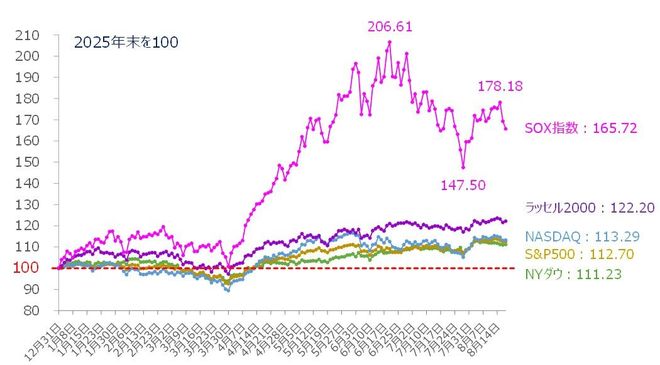
<図1>米主要株価指数のパフォーマンス比較(2025年末を100)(2026年8月19日時点)
米国とイランとの60日間にわたる停戦期間が終了し、その後の協議の行方が不透明になったことや、米国の財政悪化および米ハイパースケーラーの大規模な起債(社債発行)が相次いだことによる債券市場の需給悪化への警戒感などで、金利(米10年債利回りなど)が高止まりしていることが売り材料になっている格好です。
とはいえ、図1を見ると、半導体銘柄で構成されるSOX指数の下落が目立っているものの、他の株価指数については売り込まれている印象はありません。さらに、景気と金利の影響を受けやすいとされるラッセル2000(中小型株で構成される指数)も、高値圏での底堅さを見せています。
<図2>米NYダウ(日足)の動き(2026年8月19日時点)
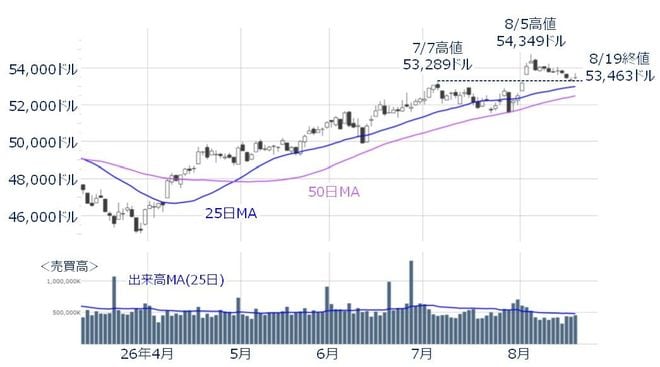
また、図2はダウ工業株30種平均の日足チャートです。
8月5日の取引時間中に5万4,349ドルの高値をつけて以降、ジリジリと売りが続いている格好になっていますが、株価が25日移動平均線よりも上の位置をキープしていることや、7月7日の高値水準で下げ渋っていること、そして、出来高もあまり増えておらず、25日間平均の出来高を下回る日が続いています。
出来高を伴う大幅下落の日が出現した際には注意が必要ですが、現時点ではまだ上昇トレンドを維持しているといえます。
その一方で、上値の重たさが気掛かりとなっているのが、ナスダック総合指数です。
<図3>ナスダック(日足)の動き(2026年8月19日時点)
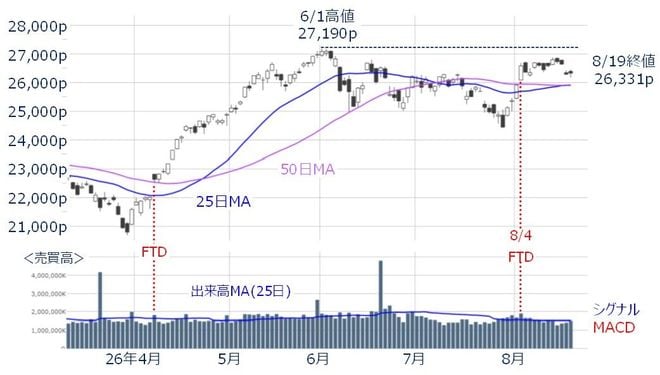
ナスダック総合指数の値動きを、NYダウと同様に日足チャートで確認すると、まだ6月1日の高値(2万7,190p)を超え、最高値を更新することができていません。
ナスダック総合指数は、7月に株価が25日や50日移動平均線から下放れする、短期の下落トレンドとなっていましたが、8月7日配信のレポートでも紹介した「フォロースルーデー(FTD)」が8月4日に出現し、底打ちから反転して上昇基調を強めやすい状況になったにもかかわらず、結果的に上値を伸ばせなかった格好です。
▼あわせて読みたい
かといって、このフォロースルーデーがいわゆる「ダマシ」となるサインである「ディストリビューションデー(出来高を伴った大幅下落の日)」も出現していません。
そのため、足元の米国株市場は下値も堅いが上値も重く、いわば「綱引き」の状況となっており、しばらく株価のもみ合いが続くのか、それとも、上下のどちらかの方向に一気に傾くのかを探ることになりそうです。
高止まりする米金利の影響
今後の株式市場の行方を占うカギとなるのは、足元の売り材料となった金利(債券利回り)の動向になります。
以前のレポートでも何度か触れましたが、一般的に、金利の上昇は株式市場にとってネガティブに働きます。企業が資金を調達するときの負担増や、住宅・自動車などのローン金利が引き上がるなどの実体経済への影響があるほか、理論株価を計算する際の割引率が上昇することによって、許容できる株価収益率(PER)が引き下げられてしまうことなどがその理由です。
<図4>米10年債と30年債の利回り(日足)の推移(2026年8月19日時点)
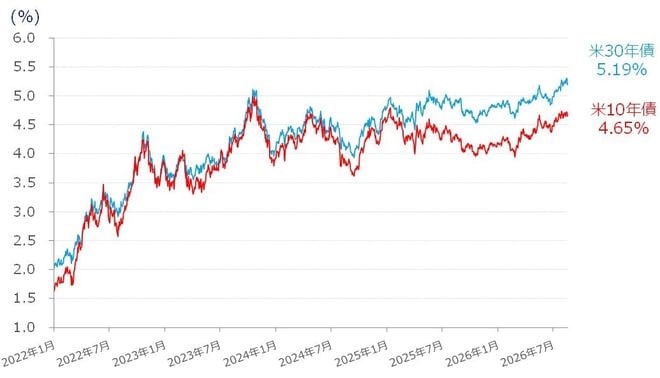
実際に、図4を見ると、米国債の10年物と30年物の利回りの推移は上昇基調をたどっていることが読み取れます。
19日(水)時点では、10年債利回りが4.65%、30年債利回りが5.19%となっていますが、この日は米財務省が「9月から11月にかけて米長期国債の買い入れオペの規模を倍増させる(1回あたり20億ドルから40億ドル)」と発表したことが安心材料となり、前日比で債券利回りが少し低下しました。
ただ、この措置が債券利回りの上昇基調を今後も抑制できるかは、現時点では微妙です。
確かに、8月以降に公表された米国の注目経済指標(7月分)の結果を見ると、非農業部門雇用者数が予想外に減少した雇用統計をはじめ、インフレの鈍化傾向を示した消費者物価指数(CPI)や生産者物価指数など、金利(債券利回り)の上昇要因のひとつであるインフレ圧力は弱まっており、金利を引き下げる材料になってもおかしくありませんでした。
にもかかわらず、図4が示しているように、金利が低下していないのは、冒頭でも触れたように、米国の財政悪化懸念と、米ハイパースケーラーによる起債(社債の発行)が相次いでいるためです。
前者については、違憲と判断されたトランプ関税の還付による支出増や、11月の米中間選挙に向けて、支持率アップのためにトランプ米大統領がバラマキ政策を打ち出してくる可能性などが警戒されています。
また、後者については、巨額の債券が発行されることで、既存の債券(国債や社債)からの乗り換えや需給バランスが崩れてしまうことで売られてしまい、結果として米国債の利回りが上昇してしまう状況も想定されます。
つまり、足元の米金利の高止まりは、米国の財政懸念(信用力)と債券市場の需給不安がもたらしていると考えられます。
また、足元で落ち着いているインフレ懸念についても、中東情勢の影響による資源価格の上昇や、急ピッチなAI投資がもたらす部品や電力などの物理的リソース不足による価格上昇など、再びインフレが加速してしまう不安もあり、金利の上昇圧力はくすぶり続けることになりそうです。

 前の記事を読む