

3D測量・建設DX需要急拡大を背景に業績堅調
福井コンピュータホールディングス(9790 東京)(株価3,105円、時価総額642億円:8月14日終値)は建築・土木・測量向けの設計ソフトを提供する業界特化型IT企業です。建設・測量に完全特化した国内密着型の企業で、中小建設会社、工務店、測量会社が顧客層です。
同社のCADソフトは操作が簡単で価格は相対的に安く、日本各地で手厚いサポート体制を維持しているため、地方の工務店・測量会社での利用率が非常に高い状況です。
福井コンピュータHDと国内で競合する建築向けCADソフトウエア提供企業としては、米オートデスク(ADSK NASDAQ)、応用技術(4356 東京)などがあります。
オートデスクは設計ソフトの世界的企業です。大規模建築や複雑設計に強く、大手ゼネコンや設計事務所で広く採用される「上流・高度設計向け」のポジションです。応用技術は、調査や設計を助ける技術に強い会社です。大量のデータを扱う作業や難しい3Dモデルづくりが得意で、大手建設会社や官公庁の専門的な仕事を多く担当しています。
福井コンピュータHDは、1979年に福井県で創業した建設向けソフトウエア企業を母体として発展しました。創業当初は建設会社向けの業務支援ソフトを手がけ、1980年代には建築CADや測量計算ソフトの開発に着手。建設業界のデジタル化が遅れていた時代に、現場で使いやすい国産ソフトを提供したことで全国に利用が広がりました。
1990〜2000年代には、住宅CAD「ARCHITREND」や土木CAD「EX-TREND」など主力製品が成長し、建築、土木、測量の3分野で国内トップクラスの地位を確立。2010年代にはクラウド化や3D化に対応し、ドローン測量や点群処理など新技術にも積極的に参入しました。
2015年には持株会社体制へ移行し、グループ経営を強化。国交省が推進する「建物や道路の図面や測量データを基に3Dモデルを作成する手法(BIM/CIM)」の普及が追い風となり、3D測量・建設DX需要が急拡大。これに合わせて製品群を強化し、建設業界のデジタル化を支える企業として存在感を高めました。
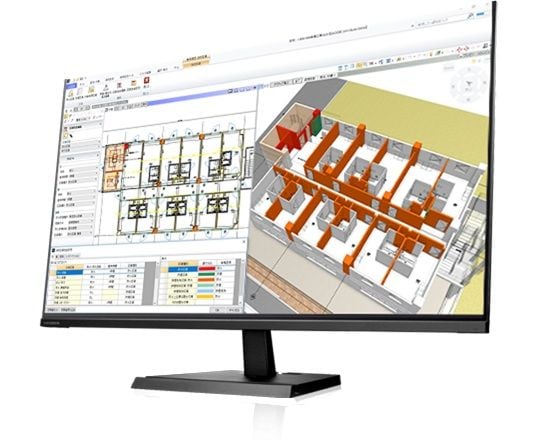
<建築設計支援システム「GLOOBE Architect」の画面>
福井コンピュータHDは、筆頭株主で建設業向けクラウドサービスを展開するダイテックホールディング(非上場)と2027年4月1日に合併し、建築・土木CADと業務クラウドを一体で提供できる体制を整える計画を、2026年2月に発表しました。
ダイテックHD株1株につき福井コンピュータHD株0.68株を割り当て、存続会社は福井コンピュータHDとなる予定です。両社の顧客基盤とサービスを統合し、建設DX市場での競争力強化と事業拡大を狙います。
当期純利益は増加トレンドも株価は方向感のない展開
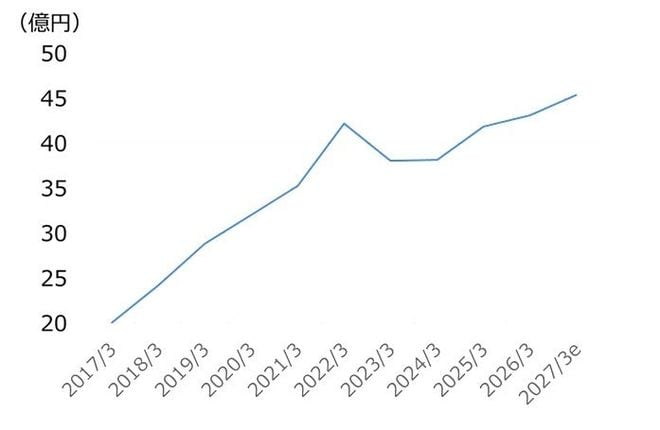
福井コンピュータHDの当期純利益は増加トレンドにあります。これは、建設DX需要の構造的拡大と、同社の高収益なストック型ビジネスモデルの強化が継続して作用したためです。
建設業界では人手不足などを背景に建築・土木向けCADや3D点群処理ソフトの需要が長期的に増加。同社は国内トップシェアの建築CADを軸に、この追い風を確実に取り込んできました。
さらに、保守契約やクラウド利用料などストック収益が拡大し、売り上げの安定性と利益率が向上。加えて、法改正対応や機能強化に伴う価格改定が単価を押し上げ、営業利益率40%超という高収益体質が利益成長を加速させました。
<福井コンピュータHDの当期純利益推移(2017年3月期以降)>
出所:福井コンピュータHD資料などより作成
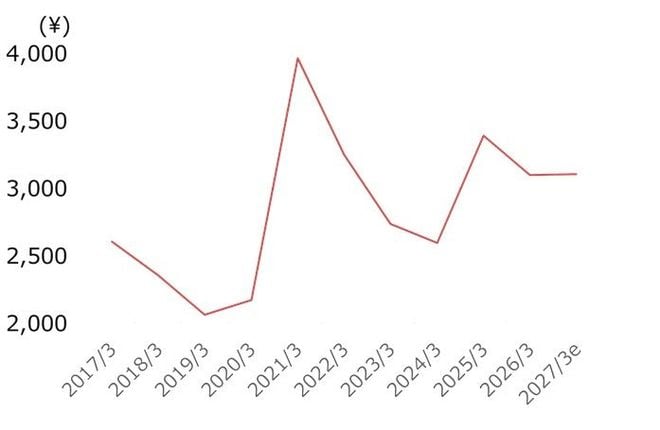
株価については、当期純利益の増加トレンドにもかかわらず、3,000円をはさんで方向感のない推移となっています。
<福井コンピュータHDの株価推移(2017年3月期以降)>
出所:福井コンピュータHD資料などより作成
過去実績対比でPBRに割安感があり、解消されれば株価は7,100円
福井コンピュータHDの過去9年間の業績変化を見ると、売上高が1.7倍となったのに対し、営業利益は2.3倍、当期純利益は2.1倍と利益率の上昇を伴って増加しました。これは、建築BIM/CIM需要拡大という追い風がある中で、追加販売時の限界費用が低いというソフトウエア業界の構造が表れた結果と考えられます。
株主資本蓄積も順調に進んで2.5倍に達しているのに対し、前述の通り株価は方向感の無い展開が継続した結果、時価総額は1.1倍にとどまりました。結果的に株価純資産倍率(PBR)は4.9倍から2.1倍へと低下しています。この割安感が解消され、PBRが4.9倍にまで上昇した場合には、株価は7,100円(129%上昇)となります。
<福井コンピュータHDの業績推移(2017年3月期以降)>
| (億円) | 2017年3月期 | 2026年3月期 | 変化(倍) | ||
|---|---|---|---|---|---|
| 売上高 | 100 | 167 | 1.7 | ||
| 売上総利益 | 81 | 136 | 1.7 | ||
| 営業利益 | 31 | 73 | 2.3 | ||
| 当期純利益 | 20 | 43 | 2.1 | ||
| 株主資本など合計 | 122 | 301 | 2.5 | ||
| 時価総額 | 599 | 642 | 1.1 | ||
| PBR(倍) | 4.9 | 2.1 | - | ||
| PER(倍) | 30 | 15 | - | ||
| ※時価総額は期末時点値、2026年3月期は直近値 出所:福井コンピュータHDの資料などより作成 |
|||||
ちなみにセグメント別では、測量CADソフトウエアおよび土木CADソフトウエアの開発・販売・保守を行う測量土木システムセグメントと、建築CADソフトウエアの開発・販売・保守を行う建築システムの両セグメントとも、利益率上昇を伴う増収増益を達成しています。
加えて、CADソフトウエア以外のシステム開発などを行うITソリューションセグメントは、売上高・利益の規模は小さいながら高い利益率を実現しています。
<福井コンピュータHDのセグメント別業績推移(2017年3月期と2026年3月期)>
| (億円) | 2017年3月期 | 2026年3月期 | 変化(倍) | ||
|---|---|---|---|---|---|
| 売上高 | 100 | 167 | 1.7 | ||
| 測量土木システム | 49 | 79 | 1.6 | ||
| 建築システム | 51 | 80 | 1.6 | ||
| ITソリューション | - | 8 | - | ||
| 営業利益 | 31 | 73 | 2.3 | ||
| 測量土木システム | 19 | 37 | 1.9 | ||
| 建築システム | 11 | 32 | 2.9 | ||
| ITソリューション | - | 6 | - | ||
| 営業利益率 | 31% | 44% | - | ||
| 測量土木システム | 40% | 47% | - | ||
| 建築システム | 22% | 40% | - | ||
| ITソリューション | - | 76% | - | ||
| 出所:福井コンピュータHDの資料などより作成 | |||||
2027年3月期、2028年3月期はともに高水準の売上高と利益を維持する見通しとなっております。株価水準がこのまま変わらなければ、2028年3月期にはPBRが1.7倍にまで低下する計算になります。
なお、福井コンピュータHDは2026年2月13日に、大株主でもある石油販売業向けPOSシステム、建築設備業向けCAD、建設業向けクラウドサービスを手がけるダイテックHD(非上場)との2027年4月1日付での合併計画を発表しました。
この合併は福井コンピュータHDを存続会社とする吸収合併で、新社名は「D&Fグループ株式会社」となる予定です。
骨格など建物本体の構造に強みを持つ福井コンピュータHDと、電気・空調など建物内部の設備設計に強みを持つダイテックHD両社のCAD技術・顧客基盤を統合し、建設プロジェクト全体のシステムをまとめて引き受けられる体制を構築することが目的です。
2社の2026年3月期業績を単純合算すると、福井コンピュータHD単独対比で売上高は約2倍、当期純利益は約3倍となります。
<福井コンピュータHDの業績予想およびダイテックHDとの合算値>
| (億円) | 2026年3月期 実績 |
2027年3月期 予想 |
2028年3月期 予想 |
2026年3月期 単純合算 |
|
|---|---|---|---|---|---|
| 売上高 | 167 | 166 | 179 | 317 | |
| 営業利益 | 73 | 69 | - | 160 | |
| 当期純利益 | 43 | 45 | 56 | 121 | |
| 株主資本など合計 | 301 | 336 | 375 | 686 | |
| 時価総額 | 642 | 642 | 642 | - | |
| PBR(倍) | 2.1 | 1.9 | 1.7 | - | |
| PER(倍) | 15 | 14 | 12 | - | |
| 出所:福井コンピュータHD、FactSetの資料などより作成 | |||||

 前の記事を読む