

毎週月曜日午後掲載
本レポートに掲載した銘柄:ディスコ(6146、東証プライム)
1.ディスコの2027年3月期1Qは、27.1%増収、42.2%営業増益。
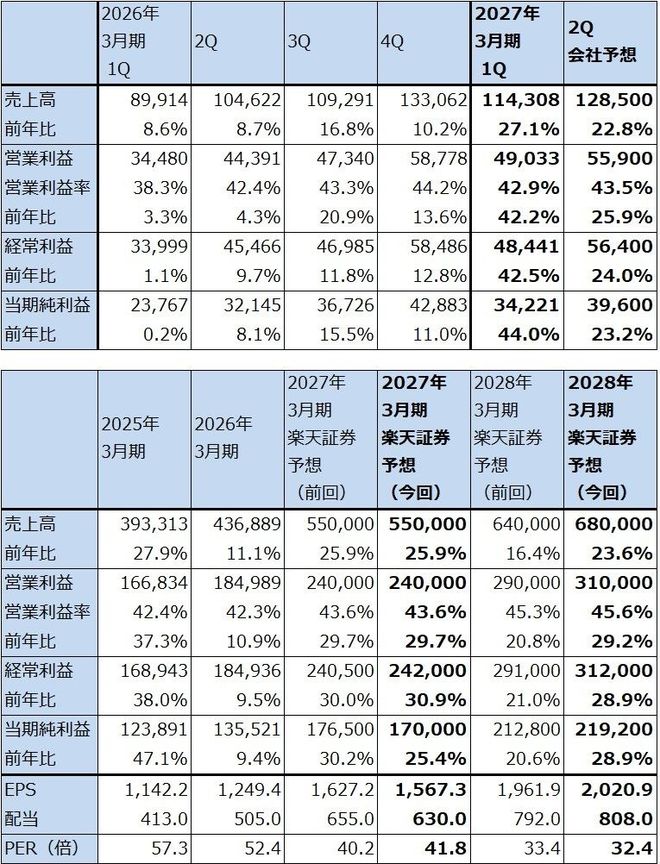
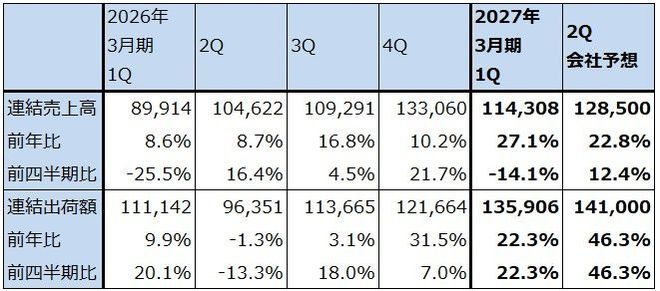
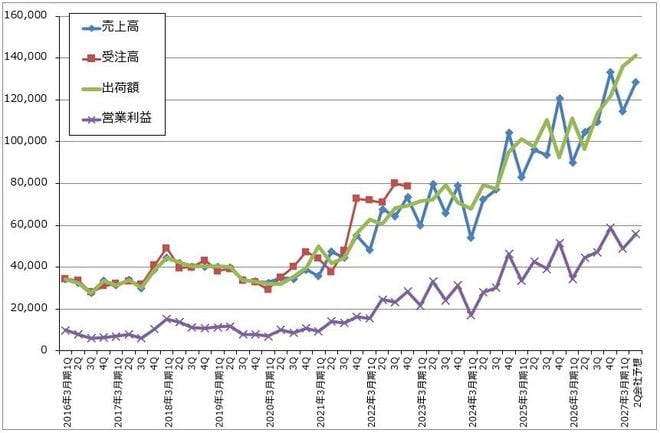
ディスコの2027年3月期1Q(2026年4-6月期、以下今1Q)は、売上高1,143.08億円(前年比27.1%増)、営業利益490.33億円(同42.2%増)となりました。検収が多い四半期である前4Q比では減収減益となりましたが、会社予想の売上高1,061億円、営業利益420億円を上回りました。出荷額が順調に増加したことに加え、検収が会社予想よりも進みました。
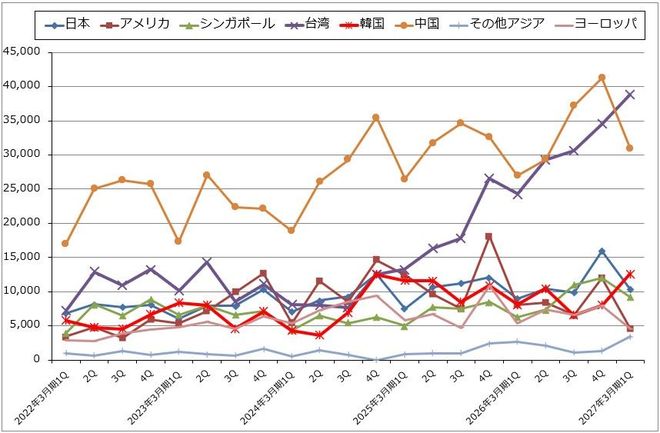
今1Qの国別売上高を見ると、前4Q比で中国向けが大きく減少しましたが、これは後工程専門事業者(OSAT)向けの減少と思われます。一方で台湾、韓国向けが伸びました。台湾向けが好調ですが、この中に先端パッケージング(TSMCのCoWoSのようなAI半導体などの最先端ロジックに適した2.5次元パッケージング。ダイサ、グラインダの工程が多くなる)向けが含まれていると思われます。また、韓国向けの中にはHBM向け(生成AI向け。グラインダが多いと思われる)が含まれていると思われます。
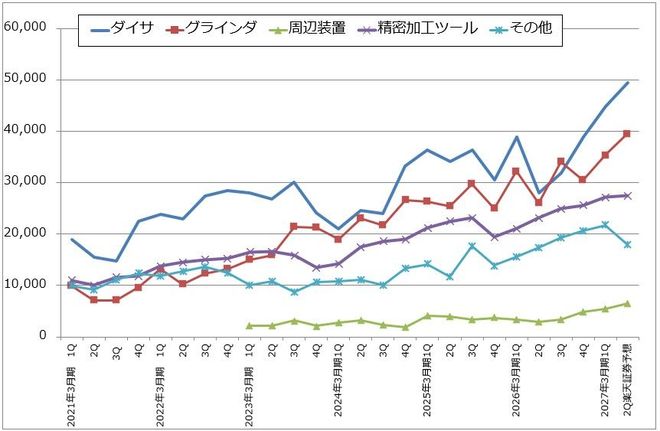
業績のトレンドを表す出荷額を見ると、前4Q1,216.64億円→1,359.06億円へ順調に伸びました。特にダイサ(回路を書き込んだウェハを四角いチップに切り出す)、グラインダ(ウェハの底面を薄く削る。生成AI向けに高級品が使われる)が好調でした。精密加工ツール(ブレード)も順調に伸びました。
表1 ディスコの業績
時価総額 7,101,400百万円(2026/8/14)
発行済み株数 108,468千株
単位:百万円、円
出所:会社資料より楽天証券作成
注1:当期純利益は親会社株主に帰属する当期純利益。
注2:発行済み株数は自己株式を除いたもの。
注3:2023年4月1日付けで1対3の株式分割を実施。これに対応して過去の配当額を遡及修正している。
表2 ディスコ:連結売上高、出荷額
出所:会社資料より楽天証券作成
注:受注高は2023年3月期より非開示。
グラフ1 ディスコ:売上高、受注高、出荷額と営業利益(連結ベース)
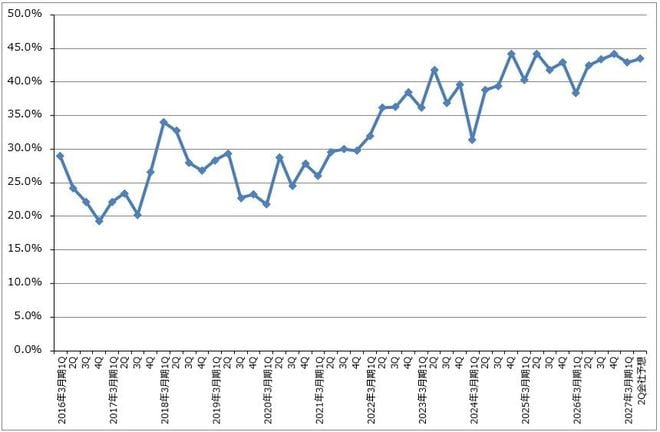
グラフ2 ディスコの営業利益率
グラフ3 ディスコの製品別出荷額
グラフ4 ディスコの地域別売上高
2.2027年3月期、2028年3月期とも業績好調が予想される。
今1Qの実績を見て、会社側は今2Q業績予想を売上高1,285億円(前年比22.8%増)、営業利益559億円(同25.9%増)としました。全社出荷額の会社予想は1,410億円であり、今1Q1,359.06億円から順調に伸びる見込みです。製品別出荷額では、ダイサ、グラインダが引き続き順調に伸びる見通しですが、精密加工ツールは伸びが鈍化すると会社側は見ています。
今1Qまでの実績と今2Qの会社予想を参考にして、楽天証券ではディスコの業績予想を2027年3月期は売上高5,500億円(同25.9%増)、営業利益2,400億円(同29.7%増)、2028年3月期は売上高6,800億円(同23.6%増)、営業利益3,100億円(同29.2%増)とします。2027年3月期は前回予想を維持しますが、2028年3月期は楽天証券予想を上方修正します。先端ロジック向け、DRAMとHBMの設備投資の動きが強いためです。
3.ディスコの今後6~12カ月間の目標株価は、前回の8万8,000円を維持する。
ディスコの今後6~12カ月間の目標株価は、前回の8万8,000円を維持します。
楽天証券の2028年3月期予想1株当たり利益(EPS)2,020.9円に、成長性を考慮して想定株価収益率(PER)40~45倍を当てはめました。この想定PERは楽天証券の2028年3月期予想営業増益率29.2%と比べると割高になりますが、2028年3月期にはHBMの最新型であるHBM4E向け、先端パッケージング向けの出荷が増えると予想されること、今後の新分野として光電融合(CPO)などのシリコンフォトニクス分野が増えると予想されることも考慮しました。
引き続き中長期で投資妙味を感じます。
本レポートに掲載した銘柄:ディスコ(6146、東証プライム)
 前の記事を読む