トウシル公式アプリ
































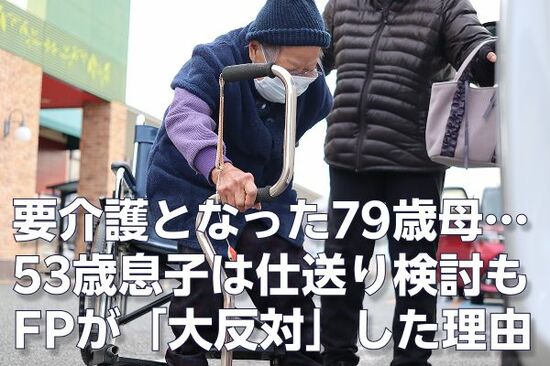
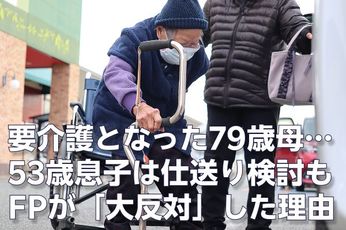
離れて暮らす高齢の親が要介護となった際、「直接介護ができないから、せめてお金だけでも」と考える人は少なくありません。ただ、親の介護を始める人の多い40~50代は、子の教育費や住宅ローン、自らの老後資金など、お金の心配が尽きないタイミングです。そこで今回、親の介護における「金銭以外のアンサー」を、事例を通して紹介します。
50代で子がいる世帯が「親の介護費用」を負担すべきなのか?
「正直、金銭的な援助はおすすめしません」
遠方に暮らす母のため「月5万円の仕送り」を検討しているという会社員・佐藤慎吾さん(53歳・仮名)に、筆者はきっぱりとそう伝えました。
佐藤さんは、妻の直美さん(51歳・仮名)と、私立大学3年生の長女と高校2年生の長男の4人家族です。夫婦の世帯年収は約900万円、金融資産は約900万円ありますが、子の教育費と老後資金を考えると余裕があるとはいえません。また、住宅ローンも1,200万円ほど残っています。
一方、79歳の母親は、夫を亡くしてから郊外の持ち家で一人暮らしを続けていました。年金収入は約月12万6,000円、預貯金は約820万円です。
ことの発端は、母親が自宅で転倒して大腿骨を骨折したことでした。なんとか退院はできたものの、要介護2と認定され、訪問介護やデイサービスを利用することに。年金だけでは足りず、預貯金を切り崩す生活を強いられているそうです。
佐藤さんはそんな母親を不憫に思い、離れて暮らしているため介護はできないものの、せめてお金は援助したいと考えました。しかし、今後の人生設計を考えたとき、はたしていくらくらいの援助が現実的なのか知りたいと、筆者のもとを訪れたのでした。
収入があっても介護費を負担できるとは限らない
2025年に発表された厚生労働省の国民生活基礎調査ならびに総務省の家計調査によると、世帯主が50~59歳の二人以上世帯の年間収入は平均814万円(出典:II 各種世帯の所得等の状況より)、貯蓄額は平均1,756万円、負債額は平均743万円でした(出典:家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)より)。
これらの統計データと佐藤さん夫婦の家計を比較すると、佐藤さん夫婦は年収こそ平均額より高いですが、貯蓄額は平均を下回り、負債額も平均を上回っています。
そのため、たとえ世帯年収が900万円あっても、手取り額から住宅費、学費、保険料などを差し引くと、自由に使えるお金はそれほど多くないのが実情です。
特に佐藤家の場合、「子の大学進学」と「自分たちの老後準備」が重なっています。このタイミングで「親への仕送り」という毎月数万円単位の固定費が加わると、老後資金の形成にはかなりの悪影響でしょう。
「親の年金だけでは足りない」は解決可能
総務省の令和7年家計調査によると、65歳以上の単身無職世帯の実収入は13万1,456円でした(出典:家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要より)。
また介護費用について、生命保険文化センターの2024年度調査では、住宅改修や介護用品の購入などにかかった一時的な費用が平均47万2,000円、毎月の介護費用が平均9万円とされています。
なお、居住場所別では、在宅介護が月平均5万3,000円、施設介護が月平均13万8,000円。介護期間は平均55カ月(4年7カ月)です(※出典:公益財団法人 生命保険文化センターより)。
これらの平均値を単純に掛け合わせると、
47万2,000円+9万円×55カ月=約542万円
となります。
もちろん、要介護度や施設の種類、介護期間によって金額は大きく変わりますが、「介護には500万円前後かかる可能性がある」という前提で親の資産を確認しておけば、自分たちの家計から慌てて支出する必要はなくなるでしょう。
閉じる×
このレポートについてご意見・ご感想をお聞かせください年金月12万6,000円・貯金820万円の79歳母が大腿骨を骨折→要介護2に…53歳息子は「毎月5万円の仕送り」を検討も、FPが必死に止めたワケ【金銭援助よりも有効な解決策】
記事についてのアンケート回答確認
年金月12万6,000円・貯金820万円の79歳母が大腿骨を骨折→要介護2に…53歳息子は「毎月5万円の仕送り」を検討も、FPが必死に止めたワケ【金銭援助よりも有効な解決策】
- 今回のレポートはいかがでしたか?
- コメント
本コンテンツは情報の提供を目的としており、投資その他の行動を勧誘する目的で、作成したものではありません。 詳細こちら >>
関連記事
バックナンバー