
世界の時価総額ランキングが示す米国株の存在感
米国株式市場は「世界市場のメジャーリーグ」と称されます。
世界株価指数であるMSCI ACWI(オール・カントリー・ワールド・インデックス:米国のMSCI社が算出している、世界中の先進国と新興国の株式市場を網羅した代表的な株価指数)の時価総額ウエートで米国株は6割超を占め、S&P500種指数構成銘柄の時価総額は米国株式市場全体の約8割をカバーしています。
時価総額は「株価×発行済み株式数」で算出され、市場が織り込む成長期待を反映した企業価値といえます。
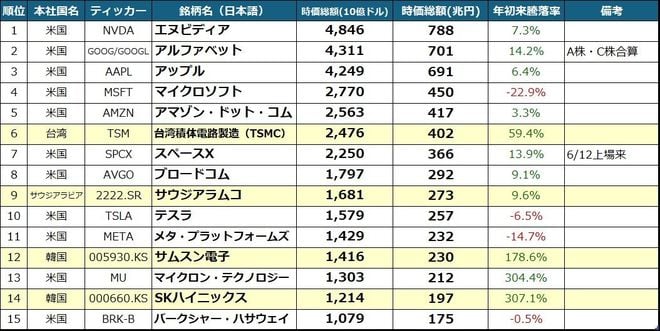
図表1が示す通り、世界の企業別時価総額ランキング上位15社のうち11社を米国企業が占めています。上位には、エヌビディア(NVDA)、アルファベット(GOOG/GOOGL)、アップル(AAPL)、マイクロソフト(MSFT)、アマゾン・ドット・コム(AMZN)などAI、クラウド、ECなど各分野を代表するプラットフォーマーが並びます。
さらに、6月12日に新規上場された宇宙ビジネスのスペースX(SPCX)が早々に上位へランクインしたことは、AIに続く成長分野への期待を映し、市場に新たな刺激を与えました。
米国株式市場の強みは、巨大な市場規模と流動性、イノベーションを育てる企業文化、アニマルスピリッツ*を支える豊富なリスク資本と長期利益成長期待にあります。今年上半期の特徴としては、人工知能(AI)インフラ向け需要の急拡大を受け、上位15社の中で米国、台湾、韓国の半導体関連株の時価総額増勢が顕著です。
*アニマルスピリッツとは…経済学者ジョン・メイナード・ケインズが提唱した、人間の経済活動を動かす「非合理的な衝動や野心」を指す言葉。計算された合理性だけでなく、不確実な未来へ踏み出す情熱や自信が経済をけん引するという考え方
図表1:世界市場の企業別・時価総額ランキング(上位15社)
AI革命の進展は「世界半導体市場の急拡大」に表れている
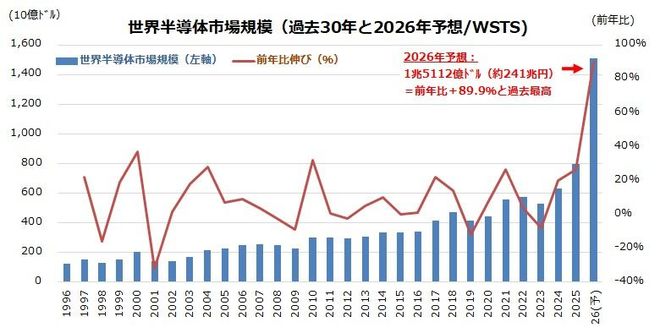
今年は米国、台湾、韓国に加え、日本市場でもAI投資需要の急拡大を好感した半導体関連株が時価総額増勢を強め、株式市場の主役となっています。図表2が示す通り、世界半導体市場は2026年に1兆5,112億ドル(約241兆円)、前年比約89.9%増と、過去30年で最大級の拡大局面を迎える見通しです(世界半導体市場統計[WSTS]の春季予想)。
背景にあるのは、生成AI、クラウド、データセンター、AIエージェントの進歩・普及を支えるGPU、CPUや、HBM、DRAM、NANDなどメモリー需要の急拡大です。AI相場をブームやバブルと即断する前に、AI革命とその社会実装に不可欠な半導体需要が急拡大しはじめた構造的なトレンドを認識したいと思います。
図表2:2026年にAI需要で飛躍が予想される世界の半導体市場規模
年初にスイスで開催される「ダボス会議(スイスの非営利組織「世界経済フォーラム(WEF)」が毎年1月にスイスのダボスで開催する国際会議)」が政策・地政学リスクを読む場として注目される一方、米国の「ミルケン・インスティテュート・グローバル会議」は、超富裕層、機関投資家、企業経営者、政策担当者、学者が集う「資本の流れと成長テーマを読む場」として注目されてきました。
2026年5月に米カリフォルニア州ビバリーヒルズで開催された同会議では、「AI革命が世界経済をどう変えるか」が主要論点となりました。AIは単なる技術革新ではなく、生産性、資本投資、労働市場、国内総生産(GDP)の成長軌道を変える「生産性ショック」として議論されました。
ゴールドマン・サックス・グループは、生成AIが今後10年で世界GDPを約7%、金額にして約7兆ドル押し上げ、生産性を年率1.5%ポイント高める可能性を指摘しています。これは、AIが一部テックの収益機会になるだけにとどまらず、世界経済全体の付加価値総額を底上げする可能性を示唆します。
また、マッキンゼー・アンド・カンパニーは、生成AIが世界全体で年間2.6兆~4.4兆ドルの経済価値を生む可能性があると試算しています。これはドイツの名目GDPに匹敵する規模であり、顧客対応、マーケティング、ソフトウエア開発、研究開発、営業支援、サプライチェーン管理など、企業活動の幅広い分野で効率化と収益拡大が見込まれることを意味します。
AIの経済効果は、まず半導体、クラウド、データセンター、電力設備などへの投資拡大として表れています。AIモデルの学習や推論には膨大な演算能力が必要であり、GPU、高性能CPU、メモリーなどの半導体だけでなく、ネットワーク機器、冷却設備、電力インフラへの需要を押し上げます。
さらに、AIインフラ投資の拡大は設備投資、公益(電力・電源)、エネルギーなど実物経済にも広がりつつあります。ゴールドマン・サックス・グループは、2026年から2031年にかけて世界で約7.6兆ドルのAIインフラ投資が見込まれるとの見方を示しています。次の段階では、AIの社会実装が企業収益を押し上げる効果が期待されます。
例えば、AIによる自動化や意思決定支援が進めば、企業は同じ人員・設備でより多くの売上や付加価値を生み出せるようになります。広告マーケティング、法務、会計、金融審査、創薬、設計、在庫管理、ソフトウエア開発などの分野では、作業時間の短縮、精度向上、コスト削減、新サービス創出が同時に進む可能性があります。これは売上高の拡大だけでなく、利益率の改善にもつながります。
つまり、AI革命の本質は「AI関連株が買われている」という短期的な事象にとどまりません。AIの普及と社会実装は、世界のGDP、すなわち付加価値総額を拡大させると同時に、企業の売上、利益率、1株当たり利益(EPS)を押し上げる長期的な成長ドライバーになり得ます。
米国企業は「AIを提供する側」のみならず「AIを活用する側」で世界を主導しつつあり、その恩恵はS&P500の企業収益見通しにも反映されつつあります。
AI需要の拡大が半導体需要を押し上げ、半導体需要が設備投資を促し、AIの社会実装が生産性と企業収益を高める。この好循環こそ、S&P500が1万ポイントを目指す可能性を高めていく重要なエンジンになると考えられます。

 前の記事を読む