
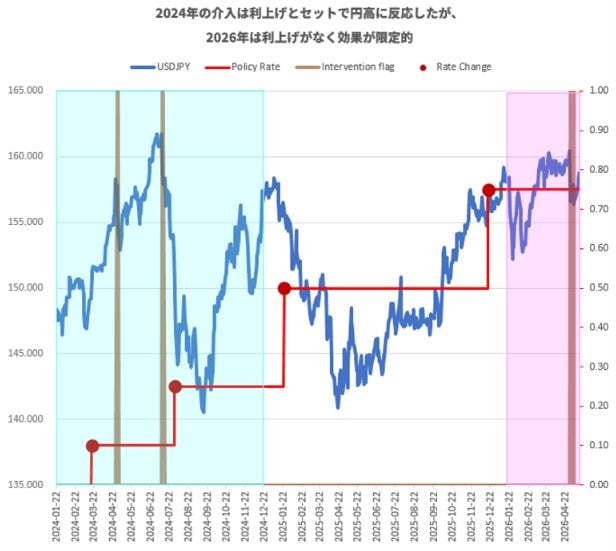
11.7兆円という過去最大級の為替介入が行われたにもかかわらず、ドル円はあっという間に160円台へ戻っています。「介入は失敗した」それが市場の評価になっています。
しかし、本当にそうでしょうか。
4~5月の介入は、政府が、「政府の望む円安」を維持するための作戦だったのではないでしょうか。円安は輸出企業の利益を押し上げ、株価を支え、対外資産の評価額を増やし、名目国内総生産(GDP)を押し上げ、政府債務の実質負担を軽くします。つまり、円安は政府にとても都合が良いのです。
なぜ高市政権は日本銀行の利上げを容認したのか。なぜ介入は円安を止めるためではなく、円安を管理するために行われたのか。そして、円安トレンドはどこまで続くのかを考えます。
介入は失敗ではなく、作戦通りだった?
今年の4月末から5月にかけて政府が実施した円買い介入は、11.7兆円の資金を使った大規模なものでした。ドル円はその直後こそ円高に動きましたが、わずか数週間のうちに介入前の水準の160円台へ再び戻っています。そのため、「介入は失敗した」という厳しい意見も聞かれます。
しかし、そもそも政府は本気で円安を止めるつもりがあったのでしょうか? そう考えると介入の意味がまったく違って見えてきます。
1. 政府・日銀の本音は、「少し円安、長く円安」
2024年の経験から、当局は「介入だけでは円安トレンドは変えられない」ことを十分理解していたはずです。それにもかかわらず、2026年は利上げを伴わない介入を選択しました。これは、「問題は円安ではない、円安のスピードである」という政府・日銀の考えを示しています。
つまり、介入の目的は円安トレンドを反転させることではなく、そのスピードを抑えることによってドル円を一定のレンジ内に封じ込めて管理するための行動だと考えるほうが整合的です。
2. 政府・日銀が円安を歓迎する理由とは?
なぜ、政府・日銀は円安を止めたくないのでしょうか。その背景には、円安がもたらす政治的、経済的メリットが多くあるからです。
(1)円安で、海外資産の評価益が増え、国のバランスシートが改善する
日本の対外純資産は、2025年末時点で約562兆円と世界最大規模です。円安になると、外貨建保有資産の利益を円に換算したときの価値(評価額)が跳ね上がります。円安になるほど「国力が上がる」構造になっているのです。
(2)円安で、輸出企業の収益が増え、株価が上昇する
日本の上場企業は、売上の約6割を海外に依存しているため、為替感応度は極めて高くなっています。円安は輸出企業の海外収益を円ベースで膨らませて、企業収益を押し上げます。
企業業績が伸びることで株価が上昇します。政権にとってはわかりやすい成果となり、支持率安定につながります。
さらに日銀にとっても、株価上昇は大きなメリットです。日銀は日本株の約7%に相当する上場投資信託(ETF)を保有する、事実上の日本株の最大の投資家です。株価が上がれば日銀のETF評価額と含み益が増え、バランスシートが改善します。
(3)円安は、名目GDPを押し上げ、政治的に有利に働く
円安による輸入物価の上昇(インフレ)が、国内物価全体を押し上げるため、円安は名目GDPを押し上げる効果があります。名目成長率が伸びると、政権は「経済成長を実現した」とアピールしやすくなります。
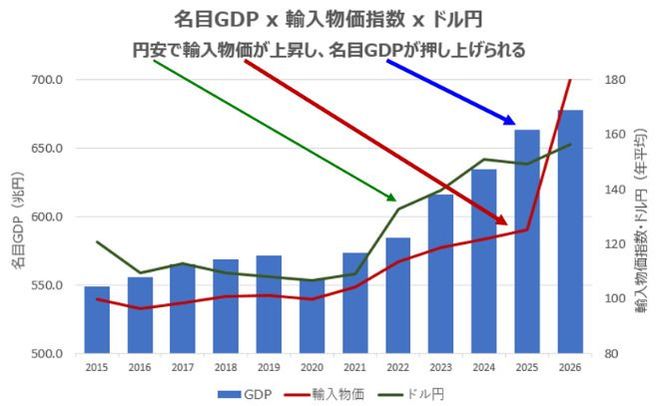
名目GDP(兆円):内閣府「国民経済計算」
輸入物価指数(2020年=100):日銀「企業物価指数」
ドル円(年平均):楽天証券
(4)円安によるインフレによって政府債務の実質負担が軽くなる
日本の政府債務はGDP比で200%を超える水準に達しています。円安によるインフレが進むと税収が増え、過去に発行した固定金利の国債の実質的価値が低下します。政府の債務負担は相対的に軽くなります。つまり、政府にとって円安は、財政面でも都合の良い環境なのです。

 前の記事を読む